猜你想问
北陆药业2026年第三季度报告核心内容有哪些?
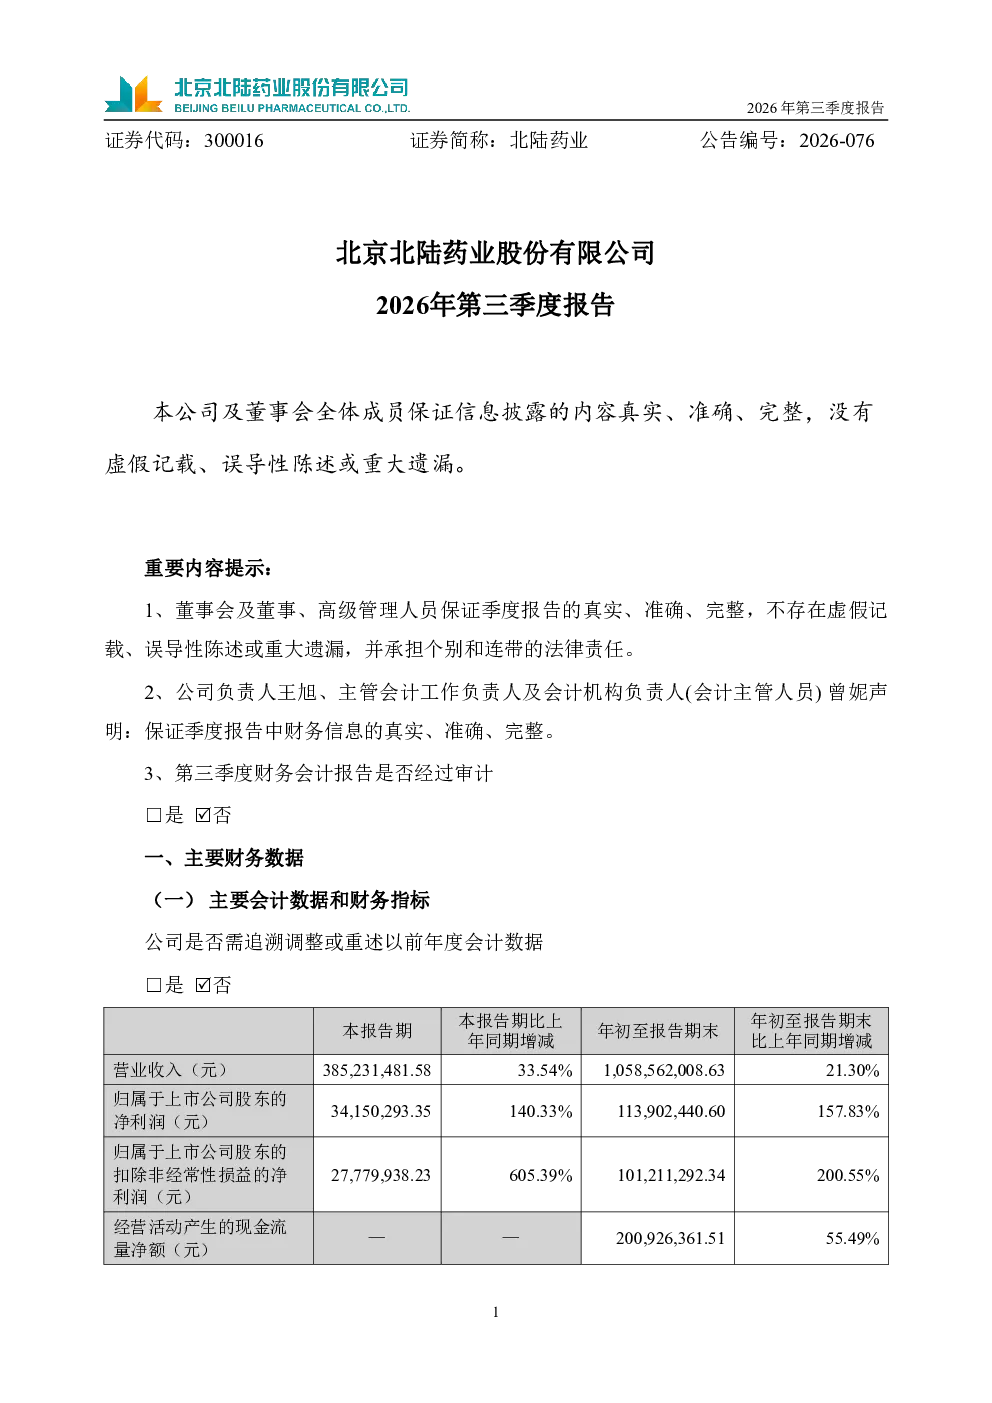
北陆药业2026年第三季度报告显示,公司营业收入105,856.20万元,同比增长21.30%;归属于上市公司股东的净利润11,390.24万元,同比增加157.83%。净利润增长主要得益于海外市场销售提升、控股子公司海昌药业原料药销售增长、北陆转债转股后利息费用减少、销售费用下降、研发费用减少。研发投入4,214.62万元,同比减少34.11%。货币资金及交易性金融资产合计增加11,497.75万元,主要系本期募集资金增加。短期借款、一年内到期的非流动负债、长期借款分别减少14.18%、42.20%、5.31%,主要系本期银行借款减少。经营活动产生的现金流量净额20,092.64万元,同比增加55.49%,主要系销售回款增加。
北陆药业所属赛道/行业发展趋势如何?
北陆药业所属医药行业在近年来呈现稳健发展态势,政策支持与市场需求共同推动行业增长。国家药品集中采购政策对行业格局产生深远影响,促使企业加强成本控制和产品创新。同时,海外市场拓展和控股子公司发展为企业带来新的增长点。医药行业的技术创新和研发投入持续增加,但研发周期长、投入大也是行业普遍面临的挑战。北陆药业在原料药和制剂领域均有布局,未来需关注行业竞争格局变化和产品结构优化。
北陆药业2026年第三季度报告重点分析了哪些方向?
北陆药业2026年第三季度报告重点分析了公司财务表现、经营策略及重要事项。报告显示,公司营收和净利润均实现显著增长,海外市场拓展和子公司业绩提升是主要驱动因素。财务方面,公司现金流状况改善,负债水平下降,财务费用大幅减少。研发投入虽有所减少,但仍需关注长期竞争力。此外,公司产品中选国家药品集中采购、完成权益分派、获得新药证书等事项,反映了公司在产品布局和市场拓展方面的积极进展。
北陆药业当前市场现状如何?
北陆药业当前市场现状呈现积极发展态势,公司经营业绩显著改善,盈利能力大幅提升。海外市场销售增长和产品集中采购中标,增强了公司的市场竞争力。财务数据显示,公司资产负债结构优化,现金流充裕,为未来发展奠定良好基础。然而,医药行业竞争激烈,政策变化和研发风险仍需关注。公司需持续加强产品创新和成本控制,以应对市场挑战。整体而言,北陆药业在行业调整期展现出较强的适应能力和发展潜力。
北陆药业2026年第三季度报告有哪些风险提示?
北陆药业2026年第三季度报告提示的主要风险包括:医药行业政策变化风险,如药品集中采购、医保控费等政策调整可能影响公司产品销售和利润水平;市场竞争加剧风险,同类产品竞争激烈可能导致市场份额下降;研发风险,新药研发投入大、周期长,存在研发失败或进度不及预期的可能;财务风险,虽然本期负债水平下降,但公司仍需关注未来融资需求和资金链安全。此外,海外市场拓展和子公司发展也面临一定的经营风险。