猜你想问
迦南科技2026年第三季度报告核心内容有哪些?
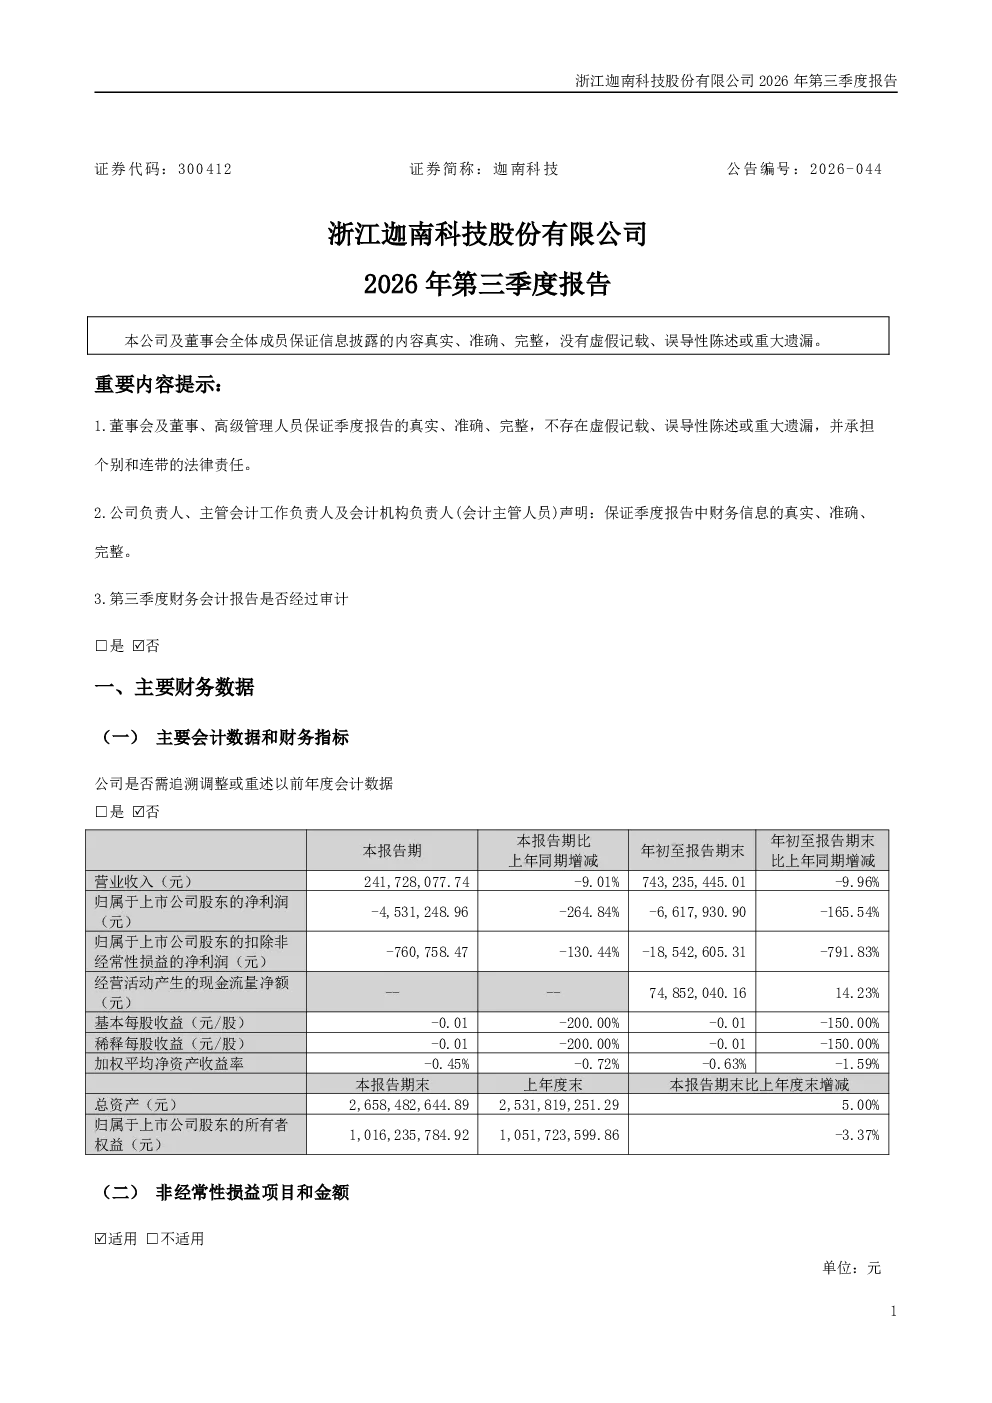
报告显示,迦南科技第三季度货币资金增长46.99%,主要因银行存款增加;交易性金融资产下降100%,主要因银行理财产品到期赎回;存货增长33.52%,主要因在手订单增加及对应存货未交付验收增加;合同负债增长40.90%,主要因在手订单项目增加;长期借款增长35.52%,主要因短期融资减少,长期融资增加。利润表方面,信用减值损失增长48.49%,主要因计提信用减值损失增加;营业外收入增长288.74%,主要因项目罚款及违约金收入增加;所得税费用下降79.96%,主要因递延所得税费用增加。现金流量表显示,经营活动现金流量净额增长14.23%,主要因销售商品收到的现金增加及支付税费减少;投资活动现金流量净额增长423.34%,主要因理财产品赎回;筹资活动现金流量净额下降1459.57%,主要因偿还银行融资。
迦南科技所属赛道的发展趋势如何?
迦南科技所属赛道的发展趋势需结合行业整体动态分析。从报告数据看,公司存货及合同负债增长,显示市场需求旺盛,但信用减值损失增加也提示需关注市场风险。行业层面,需关注政策环境变化、技术迭代速度及市场竞争格局演变,这些因素将共同影响赛道长期发展前景。目前报告未披露具体行业信息,建议进一步研究相关行业报告以获取更全面视角。
迦南科技2026年第三季度报告重点分析了哪些方向?
报告重点分析了公司财务状况的变动情况,包括资产负债表、利润表和现金流量表的具体数据及变动原因。例如,货币资金大幅增长、交易性金融资产清零、存货及合同负债同步增加,反映了公司经营活动的积极变化与潜在压力。此外,信用减值损失和营业外收入的异常变动也值得关注,这些数据揭示了公司在经营和融资方面的具体挑战与机遇。
当前迦南科技的市场现状如何?
从报告数据看,迦南科技第三季度经营性现金流改善,显示主营业务具备一定韧性,但筹资活动现金流大幅流出,提示公司可能面临一定的短期偿债压力。存货和合同负债的增长,一方面反映了订单饱满,另一方面也需警惕后续交付风险。信用减值损失的增加,则暗示应收账款管理需加强。整体来看,公司短期经营表现尚可,但需关注财务结构优化和风险控制。
迦南科技2026年第三季度报告有哪些风险提示?
报告披露的风险点主要集中在财务层面。首先,筹资活动现金流大幅净流出,可能增加公司的短期偿债压力,需关注其融资能力和债务结构。其次,信用减值损失显著增加,提示应收账款回收风险上升,可能影响未来利润稳定性。再者,存货和合同负债同步增长,若市场需求变化或交付周期延长,可能引发库存积压风险。最后,报告未披露股东信息,且子公司挂牌进程存在不确定性,这些因素也可能对公司发展带来潜在影响。