猜你想问
佐力药业2026年第三季度报告核心内容有哪些?
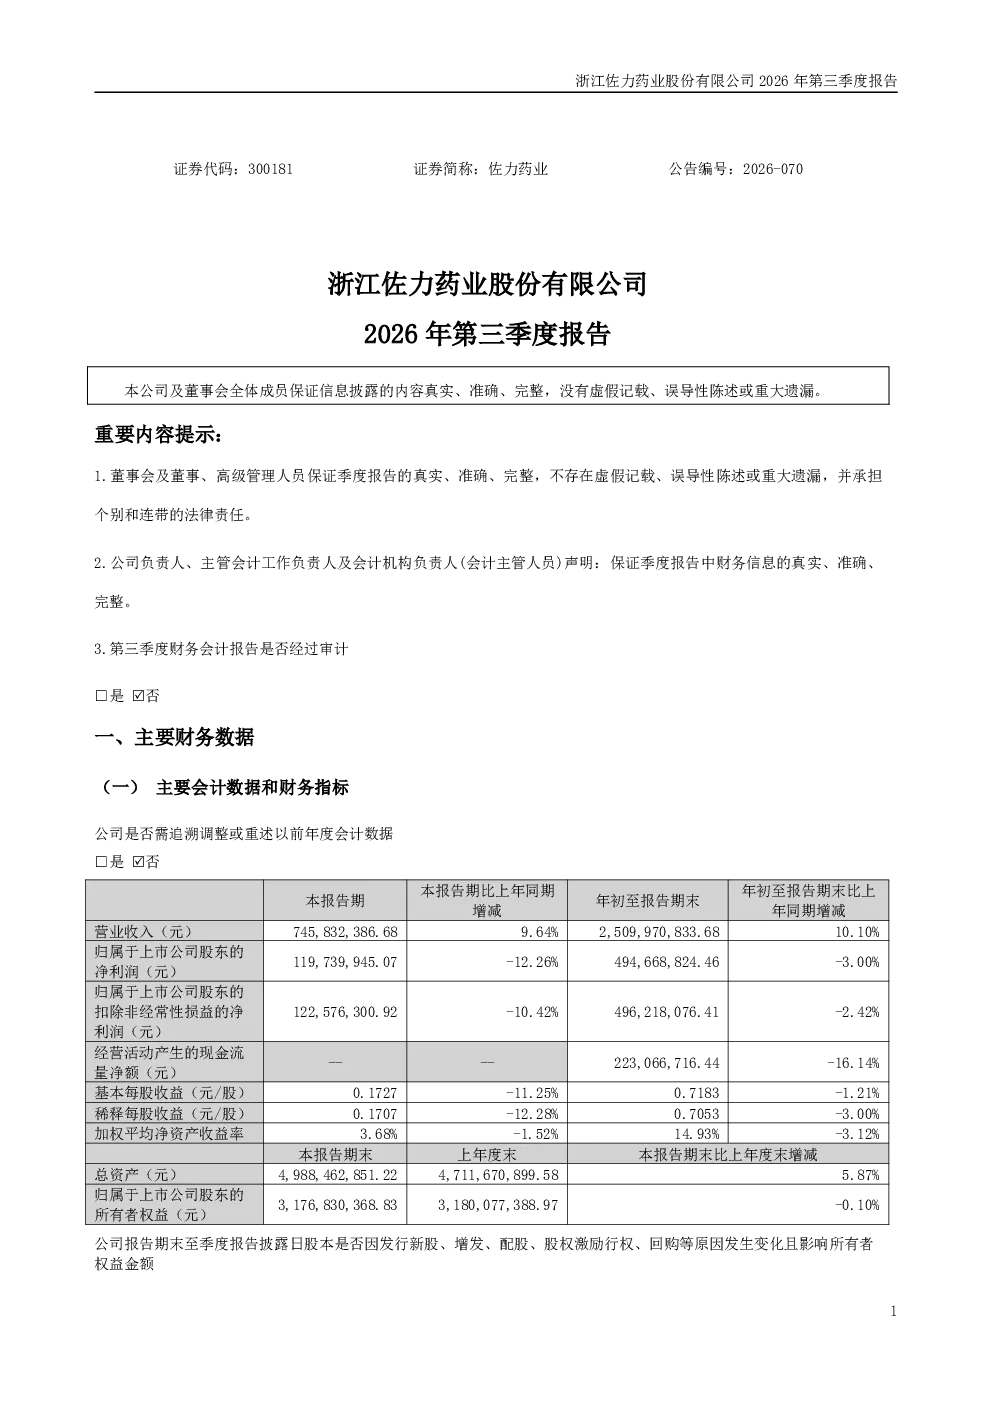
报告显示,佐力药业第三季度营业收入同比增长10.10%,达250,997.08万元。乌灵系列收入微降0.64%,百令系列增长9.41%,中药配方颗粒增长20.93%,中药饮片下降6.11%。多微资产组新增业务收入13,343.07万元,其他商业收入增长33.66%。财务费用同比增长77.46%,达1,171.88万元,主要因利息费用增加及利息收入减少。资产减值损失同比增长153.47%,达829.58万元,主要计提存货减值。
佐力药业所属赛道/行业发展趋势如何?
报告未明确所属行业,但可从业务数据推断其医药健康领域布局。乌灵、百令等传统产品稳健增长,中药配方颗粒表现突出,显示行业对中药现代化、颗粒剂型的需求持续提升。多微资产组的加入表明公司积极拓展创新业务,未来可能受益于创新药研发进展及市场拓展。中药饮片业务下降需关注行业政策变化及市场竞争影响。
佐力药业报告重点分析了哪些方向?
报告重点分析了公司财务表现及业务结构变化。营收增长主要来自中药配方颗粒及多微资产组,显示公司在产品创新与市场拓展上的成效。财务费用、资产减值损失增加需关注成本控制及存货管理。资产负债表变动显示公司加大研发投入,但货币资金减少、长期借款增加也提示流动性及负债压力。现金流量表反映经营活动现金流有所下滑,需持续关注销售回款及成本控制。
佐力药业当前市场现状如何?
报告显示,佐力药业整体经营保持增长态势,但增速有所放缓。中药配方颗粒等核心业务表现亮眼,多微资产组成为新的增长点。然而,财务费用、资产减值损失增加,以及经营活动现金流下滑,提示公司面临成本上升、资产质量及现金流管理挑战。行业竞争加剧及政策变化也可能影响公司发展。
佐力药业研报存在哪些风险提示?
报告提示的主要风险包括:1)中药饮片业务下滑可能受行业政策调整影响;2)财务费用及资产减值损失增加可能影响盈利能力;3)经营活动现金流下滑需关注销售回款及成本控制;4)长期借款增加可能加大财务风险;5)多微资产组业务尚处早期,存在研发不确定性。此外,公司未披露股东信息,未来股权结构变化也存在不确定性。