猜你想问
沪电股份2026年第三季度报告核心内容有哪些?
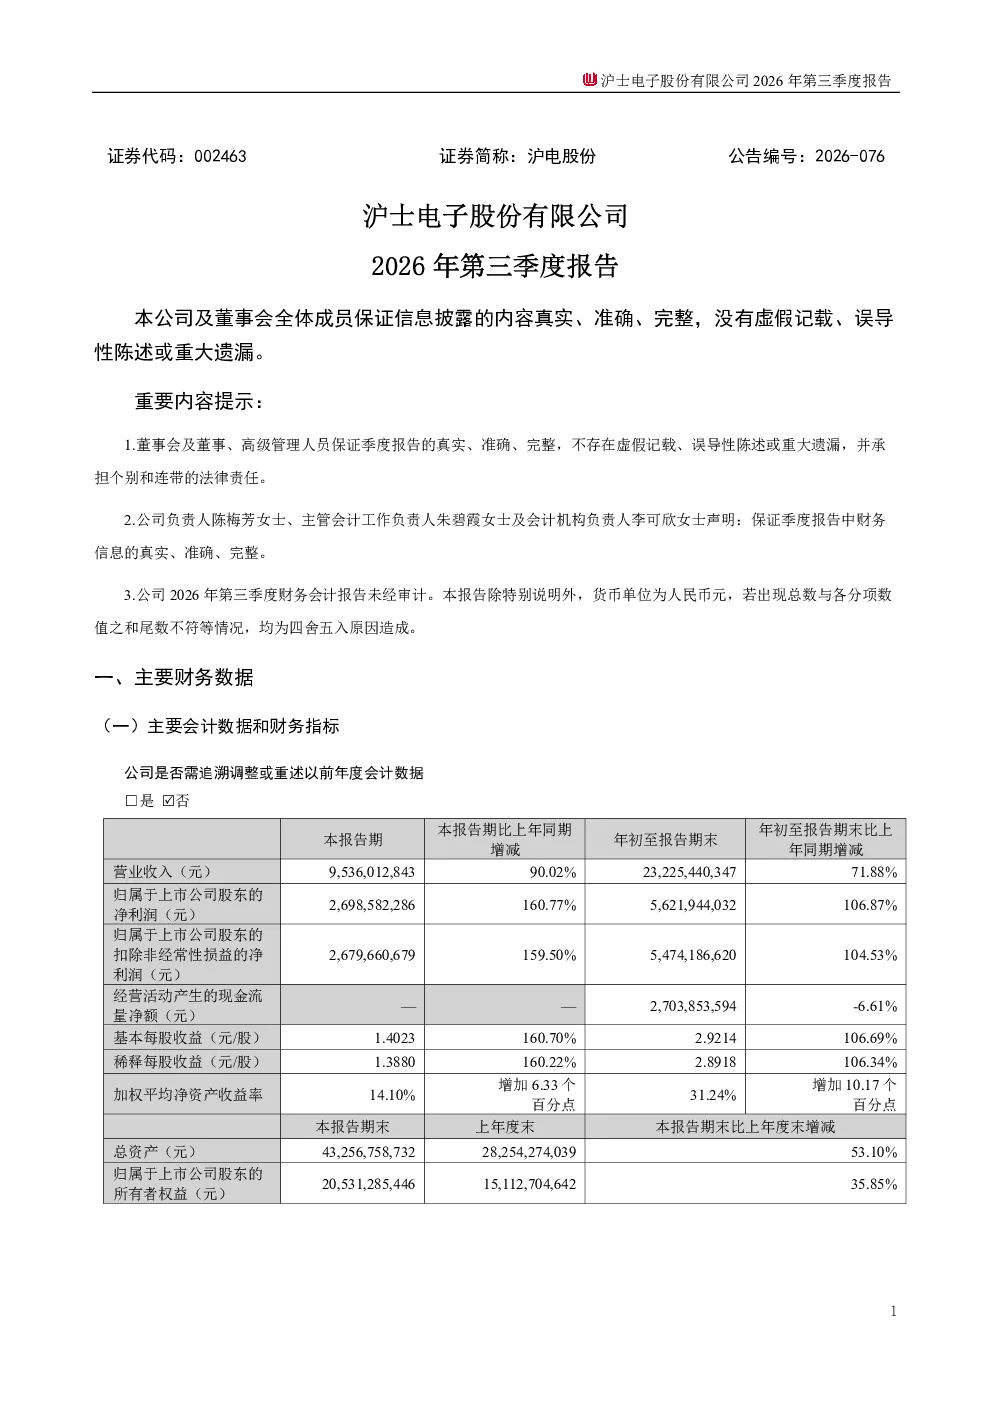
沪电股份2026年第三季度报告显示,公司营业收入达95.36亿元,同比增长90.02%;净利润为26.99亿元,同比增长160.77%。扣非净利润为26.80亿元,同比增长159.50%。总资产期末为432.57亿元,同比增长53.10%。所有者权益期末为205.31亿元,同比增长35.85%。基本每股收益为1.4023元,同比增长160.70%。报告期内,公司非经常性损益为1.89亿元,主要来自非流动性资产处置收益和政府补助。
高速交换机、AI服务器等赛道发展趋势如何?
高速交换机、AI服务器等赛道正经历快速发展,市场需求持续增长。沪电股份作为行业领先企业,受益于这一趋势,其产品结构优化明显,营业收入和净利润均实现高速增长。公司的高速交换机、AI服务器、高性能计算等产品需求旺盛,推动业绩大幅提升。未来,随着5G、云计算、人工智能等技术的深入应用,相关赛道有望继续保持高景气度。
报告重点分析了哪些方面?
报告重点分析了沪电股份在高速交换机、AI服务器、高性能计算等领域的业务表现。公司通过产品结构优化,有效提升了盈利能力。报告还关注了公司财务状况,显示总资产和所有者权益均实现增长,现金流状况良好。此外,报告披露了公司股东信息,前十大股东实际控制人均为吴礼淦家族,以及公司股票期权激励计划的实施情况。
当前市场对沪电股份的整体判断是什么?
当前市场对沪电股份的整体判断积极。公司业绩增长强劲,尤其在高速交换机、AI服务器等新兴领域表现突出。财务数据显示公司经营规模扩大,盈利能力增强。股东结构稳定,激励计划实施也显示公司对未来发展的信心。然而,需关注行业竞争加剧、技术迭代快速等市场环境变化对公司业绩的影响。
研报提示了哪些风险?
研报提示的主要风险包括市场竞争加剧风险,高速交换机、AI服务器等领域技术迭代迅速,可能对公司现有产品竞争力构成挑战。此外,公司经营规模扩大带来的应收账款、存货增加,以及固定资产和在建工程增长,可能增加财务压力。非经常性损益占比较高,依赖非流动性资产处置收益和政府补助,存在一定不确定性。公司需关注这些风险,加强风险管理。