猜你想问
伟星股份2026年第三季度报告主要披露了哪些财务数据?
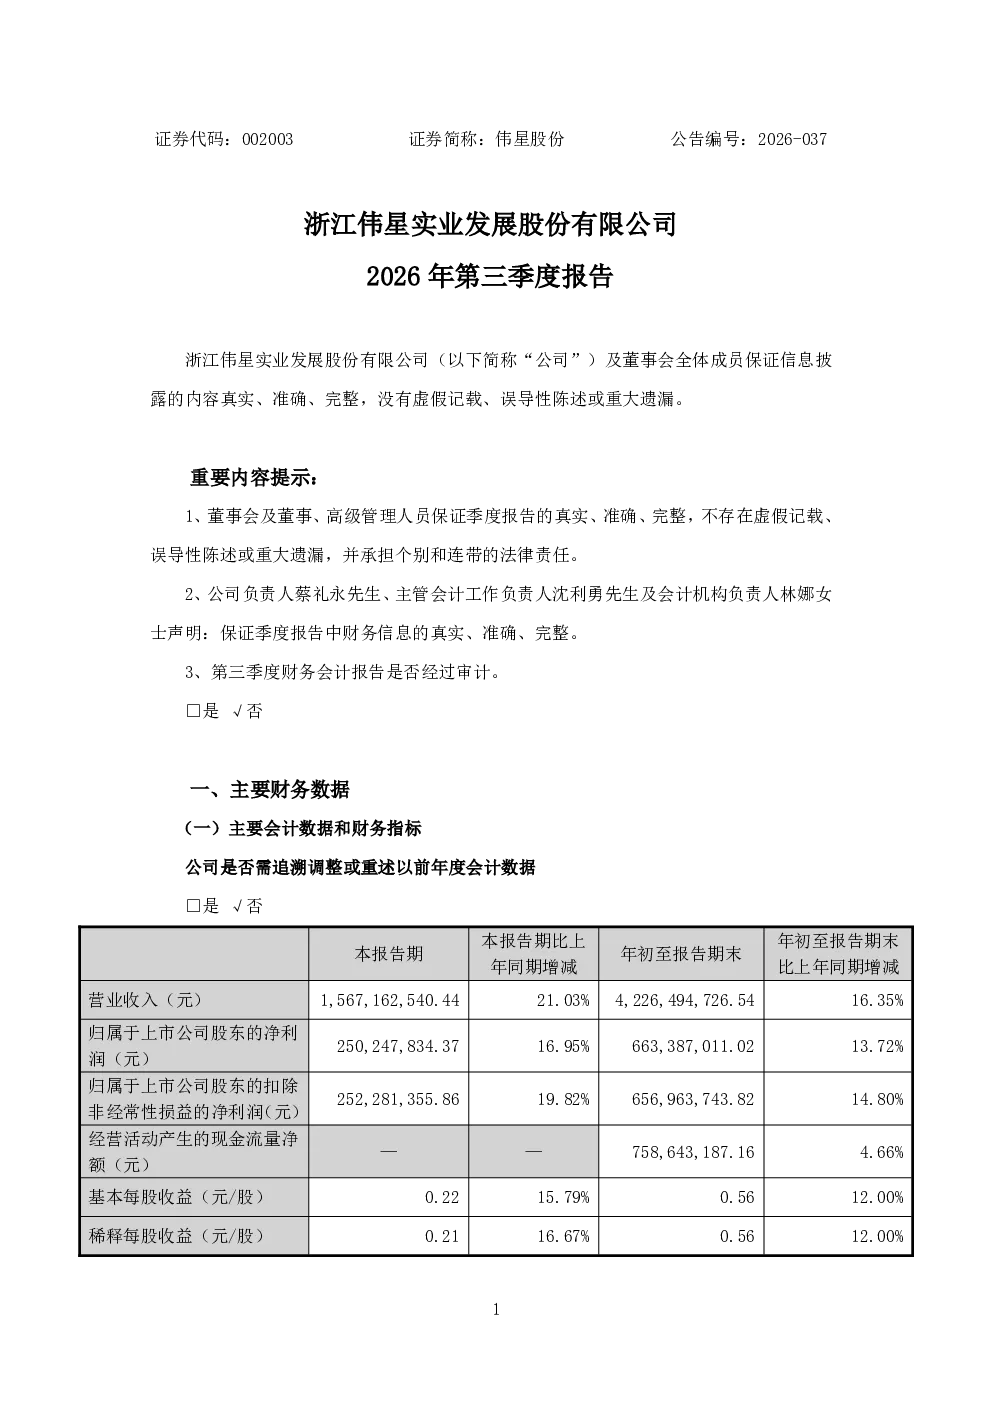
报告披露了主要会计数据和财务指标,但未提供具体数值,说明以合并报表数据填列且无需追溯调整。资产负债表显示应收票据、应收账款、应收款项融资等增加,主要因商业承兑汇票、销售旺季货款及银行承兑汇票结算增加;在建工程减少反映主体工程完工结转固定资产;使用权资产增加源于租赁续租。利润表方面,财务费用增加主要来自汇兑净损失增加,信用减值损失大幅增加反映坏账准备计提增加。现金流量表显示投资活动现金流量净额增加,主要因购建长期资产支付现金减少,而筹资活动现金流量净额减少则源于银行借款和还款净额减少及派发现金股利增加。
伟星股份所处赛道的发展趋势如何?
伟星股份所处赛道为管材管件制造,近年来行业呈现集中度提升趋势,头部企业优势明显。技术升级成为行业主流,环保政策趋严推动企业向绿色化、智能化转型。下游应用领域如建筑、水利、市政等需求稳定,但竞争加剧导致产品价格承压。企业需通过技术创新、产品差异化及数字化转型提升竞争力,同时关注原材料价格波动及汇率风险影响。
伟星股份2026年第三季度报告有哪些重点分析方向?
报告重点分析了资产负债表变动,特别是应收票据、应收账款、使用权资产等项目的显著变化,反映了公司经营及结算特点。利润表方面,信用减值损失的大幅增加是核心关注点,需关注其成因及后续影响。现金流量表则揭示了公司投资与筹资活动的变化,投资活动现金流入增加而筹资活动现金流出增加,体现了公司经营及财务策略的调整。此外,股权激励计划调整也值得关注,反映公司对人才激励的持续关注。
当前伟星股份的市场现状如何?
伟星股份作为管材管件行业的知名企业,市场地位相对稳固,但面临行业竞争加剧和下游需求波动挑战。公司财务数据显示其经营规模持续扩张,但应收账款、信用减值损失等项目的增加也提示需关注回款风险和资产质量。现金流方面,公司具备一定的自我造血能力,但筹资活动现金流出增加需关注其长期偿债能力。整体来看,公司处于行业转型升级期,经营稳健但需警惕潜在风险。
伟星股份2026年第三季度报告存在哪些风险提示?
报告提示的主要风险包括:应收账款及票据的大幅增加可能带来的回款风险和坏账风险,需持续关注其账龄结构和回收情况;信用减值损失的大幅增加可能预示未来坏账风险加大。此外,汇率风险不容忽视,公司开展外汇套期保值业务仍需关注其有效性。股权激励计划调整虽是积极信号,但若业绩未达预期可能引发股价波动。最后,行业竞争加剧和原材料价格波动也可能对公司经营业绩产生不利影响。