猜你想问
中锐股份2026年第三季度报告主要有哪些财务数据变动?
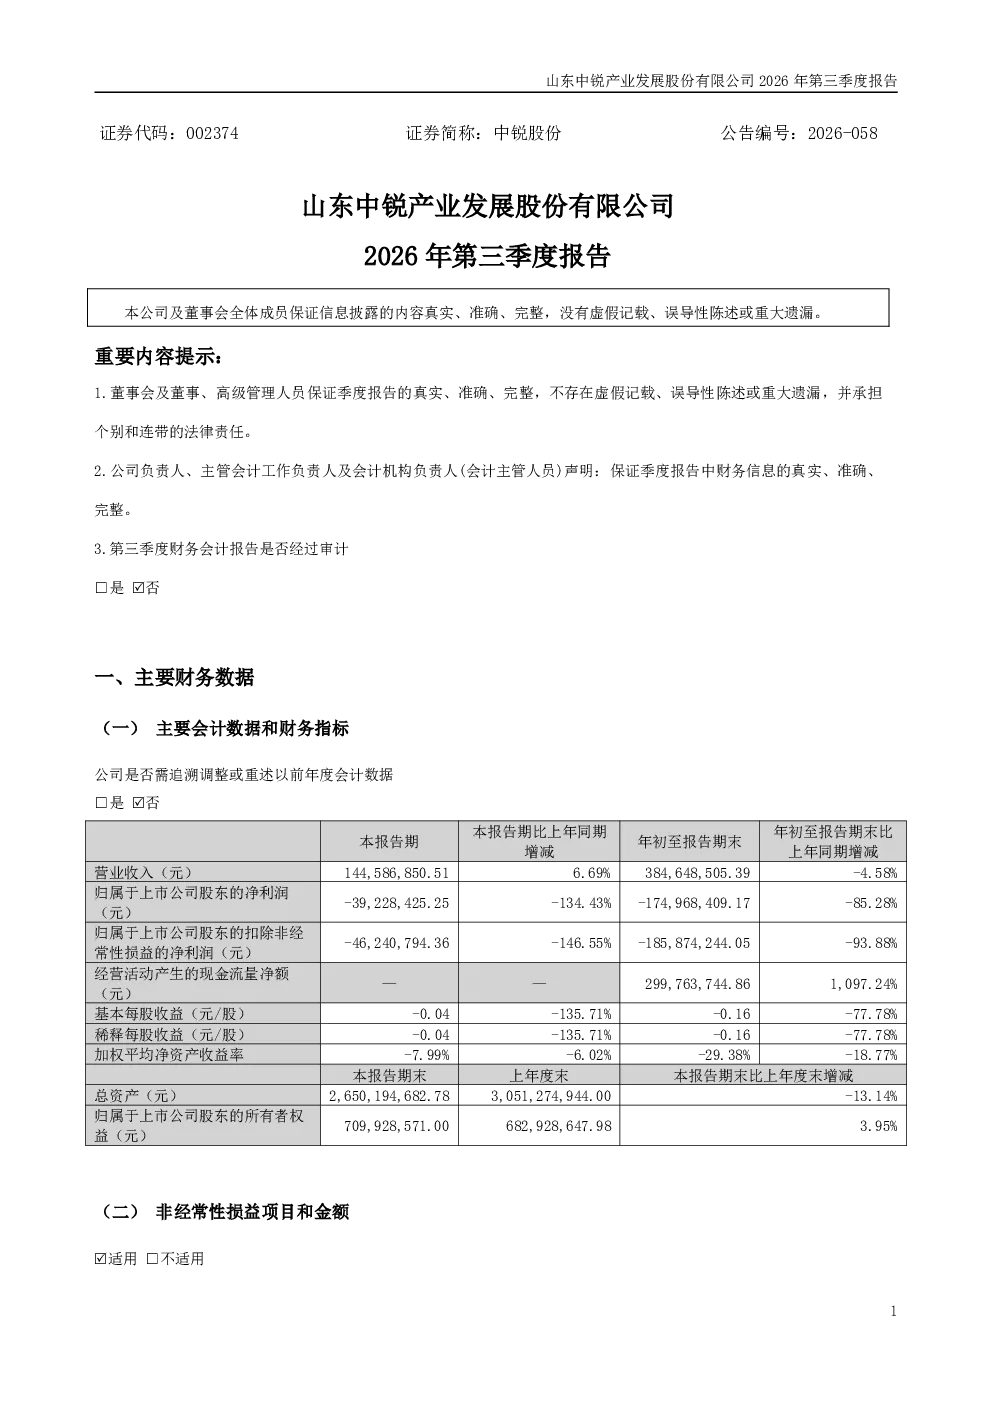
报告中显示,中锐股份2026年第三季度财务数据多项指标出现显著变动。货币资金大幅增加278.18%,主要源于安顺项目债务重组收到的现金清偿。应收票据、应收账款分别减少51.11%和92.79%,这与安顺项目债务重组重分类至长期应收款有关。其他应收款则增加856.60%,反映安顺项目资产化债保证金增加。合同资产因园林业务计提减值准备而减少100%。值得注意的是,长期股权投资减少94.75%,主要由于转让控股子公司重庆华宇股权。此外,公司处置旧设备资产实现资产处置收益12580.65万元,财务费用增加128.01%主要受去年同期园林业务利息收入影响。这些数据揭示了公司在资产结构调整和项目债务重组方面的积极进展。
中锐股份2026年第三季度报告透露了哪些行业发展趋势?
中锐股份2026年第三季度报告反映了园林业务面临的市场挑战。报告显示,公司园林业务合同资产计提全额减值准备,导致合同资产减少100%,这暗示园林业务可能面临市场需求波动或项目执行风险。同时,公司转让控股子公司重庆华宇股权,并停止合并报表,可能意味着公司正聚焦核心业务,优化资源配置。安顺项目债务重组的推进,则体现了公司在处理历史遗留问题和改善现金流方面的努力。整体来看,报告反映出园林行业竞争加剧,企业需加强风险管理,同时通过债务重组和业务聚焦提升经营效率。
中锐股份2026年第三季度报告重点分析了哪些方向?
本季度报告重点分析了中锐股份的资产结构调整与债务重组进展。报告详细披露了安顺项目债务重组的现金清偿与资产清偿情况,以及由此引发的财务数据变动,如货币资金增加、应收账款重分类等。此外,报告还关注了公司处置控股子公司股权对财务报表的影响,包括长期股权投资、无形资产等项目的减少。利润表方面,报告分析了财务费用、投资收益、资产减值损失等关键指标变动的原因,特别是安顺项目债务重组带来的投资收益增加。这些分析有助于投资者理解公司在优化资产结构、化解债务风险方面的具体措施。
中锐股份2026年第三季度报告的市场现状如何判断?
中锐股份2026年第三季度报告的市场现状呈现出业务调整与风险应对并存的态势。一方面,公司通过安顺项目债务重组改善了现金流,经营活动现金流量净额大幅增加1097.24%,现金及现金等价物增加720.46%,显示出公司在解决历史债务问题上的成效。另一方面,园林业务的计提减值准备和子公司股权的剥离,反映出公司在应对行业挑战和优化业务组合方面的策略。市场对中锐股份的判断需关注其债务重组的后续进展,以及核心业务(如教育业务)的盈利能力恢复情况。目前来看,公司正处于业务转型和风险化解的关键阶段。
中锐股份2026年第三季度报告有哪些风险提示?
本季度报告提示了中锐股份面临的主要风险。首先,安顺项目债务重组的最终效果存在不确定性,部分资产清偿仍在推进中,可能影响公司未来现金流。其次,园林业务计提的大额减值准备,反映出该业务板块可能存在持续经营风险,需关注市场需求变化和项目执行情况。此外,公司处置子公司股权后,业务结构发生变化,可能带来整合风险和经营重心调整的挑战。最后,报告未披露前十大股东信息,可能增加股权结构透明度不足的风险。投资者需关注这些风险因素,结合公司后续经营情况综合评估投资价值。