猜你想问
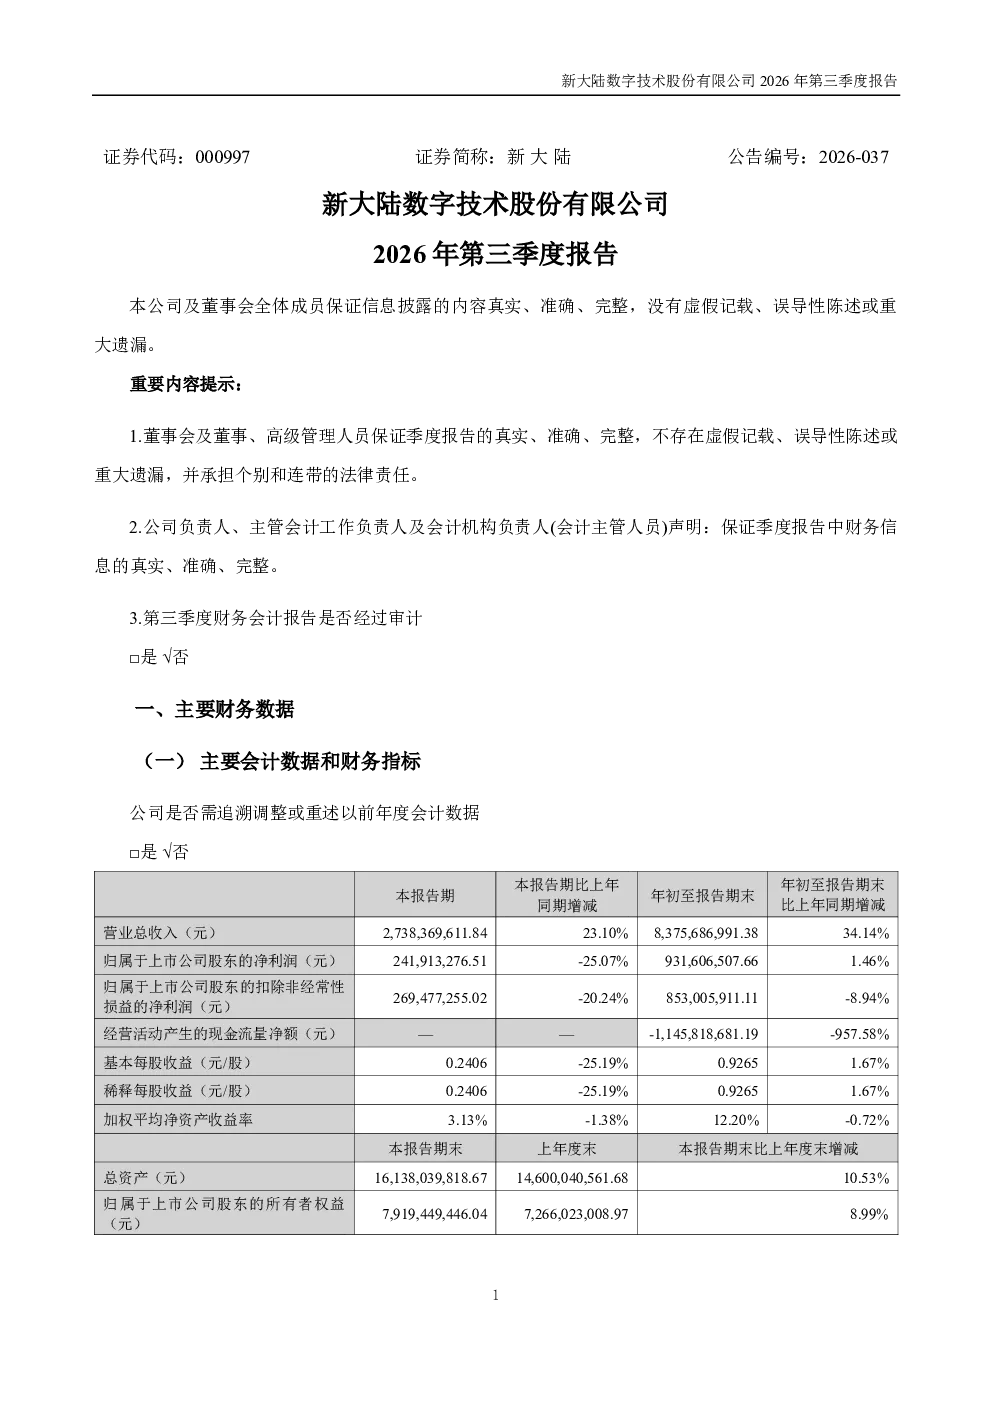
新 大 陆2026年第三季度报告主要财务数据有哪些?
2026年前三季度,公司实现营业总收入83.76亿元,同比增长34.14%,主要得益于智能支付终端销售和支付流水增长。扣非归母净利润8.53亿元,同比下降8.94%,主要受存储芯片价格大幅上涨导致终端设备利润承压,影响约4.5亿元。
智能支付终端板块的发展情况如何?
智能终端板块面临存储芯片涨价压力,公司采取以市占率优先战略,智能支付终端营业收入同比增速近60%。这表明公司在行业竞争激烈的情况下仍能保持较高增长,但利润端受到成本上涨的显著影响。
商户运营板块的行业发展趋势如何?
商户运营板块表现强劲,支付服务交易总规模超2.3万亿,同比增长约46%,扫码支付笔数和金额分别增长超113%和57%。跨境支付服务已覆盖超3,500家海外商户,并与阿里、腾讯等合作推进AI在支付场景的应用,显示行业向数字化、智能化方向快速发展。
报告对市场现状有何判断?
报告显示公司业务规模持续扩大,但盈利能力面临挑战。智能终端板块收入高速增长,但利润受制于上游存储芯片成本;商户运营板块则展现出支付行业向数字化、智能化转型的趋势,跨境支付和AI应用成为新的增长点。整体来看,行业机遇与挑战并存。
报告提示哪些风险?
报告提示的主要风险包括存储芯片价格波动对终端利润的持续压力,以及汇率波动对财务费用的影响。此外,经营活动现金流大幅减少需关注,主要由于提前锁定存储芯片库存导致的大额支出,这可能影响公司的短期偿债能力。
你可能感兴趣
新 大 陆:2026年一季度报告
财报2026-04-25
新 大 陆:2014年第三季度报告全文(更新后)
财报2014-10-30
新 大 陆:2019年第三季度报告全文
财报2019-10-29
新大陆:新 大 陆2005年第三季度报告
财报2005-10-26
新 大 陆:2010年第三季度报告全文
财报2010-10-28
新 大 陆:2015年第三季度报告全文
财报2015-10-20
新 大 陆:2021年第三季度报告
财报2021-10-30
新大陆:新 大 陆2003年第三季度报告
财报2003-10-31
新 大 陆:2020年第三季度报告全文
财报2020-10-29
新 大 陆:2018年第三季度报告全文
财报2018-10-20