猜你想问
川发龙蟒2026年第三季度报告核心内容有哪些?
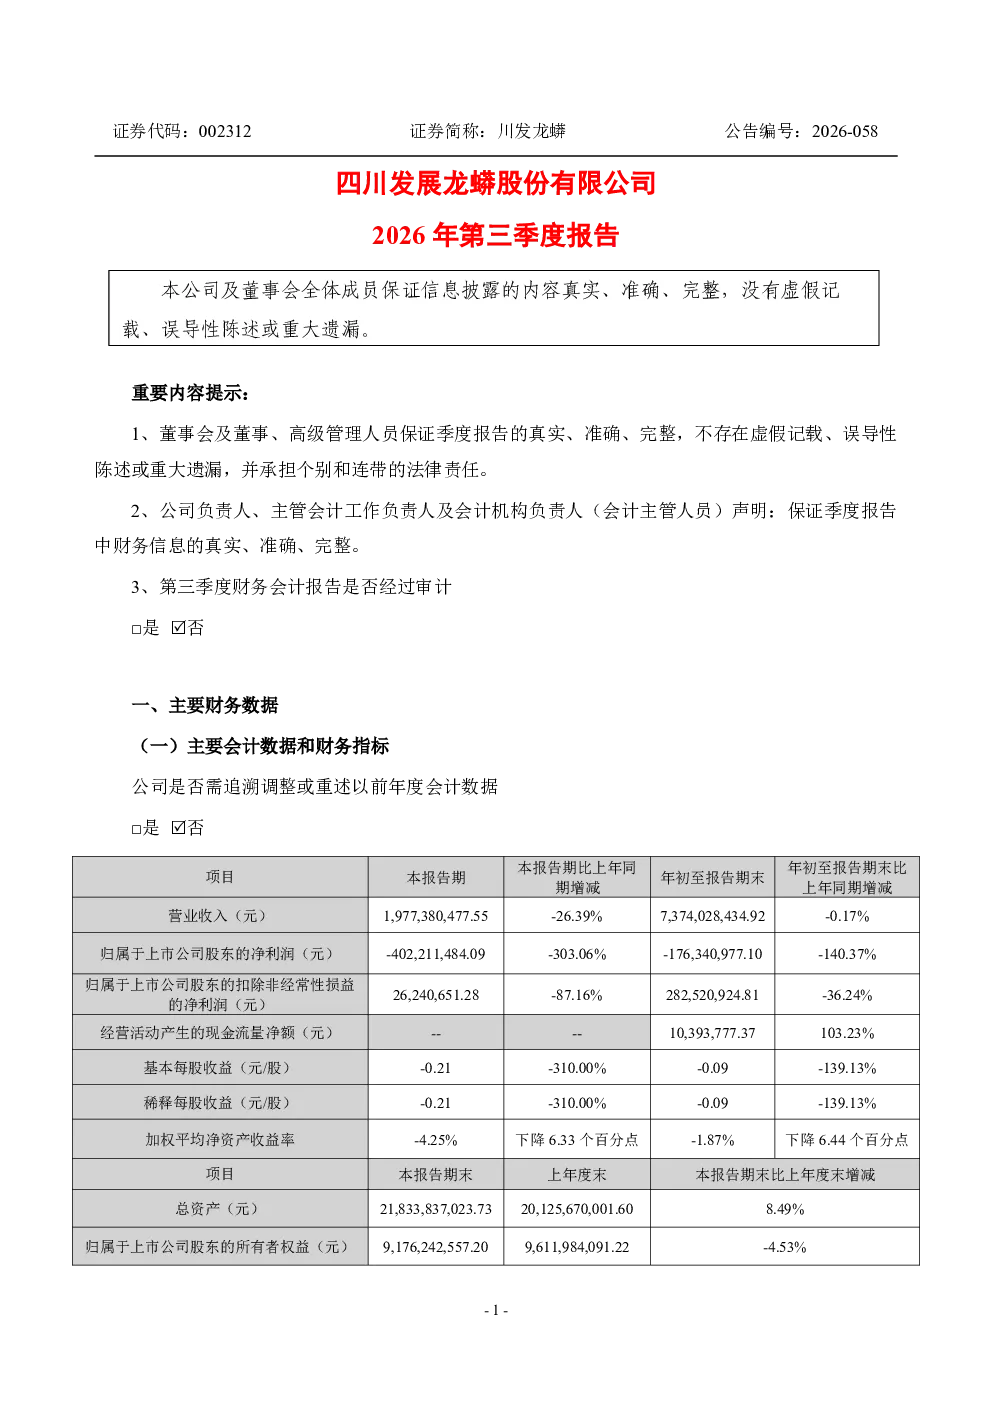
川发龙蟒2026年第三季度报告显示,公司营业收入和净利润同比下降。主要原因是磷化工产品销量下滑及贸易业务减少。此外,丰巢开曼估值下降确认公允价值变动损失,营收规模下降及成本上升,以及参股企业重庆钢铁集团矿业有限公司投资收益同比下降。报告还提到公司首次实施中期权益分派,每10股派发现金红利0.50元(含税)。
磷化工行业发展趋势如何?
磷化工行业发展趋势方面,报告指出磷化工产品销量下滑是公司第三季度收入下降的主要原因之一。这反映了市场对磷化工产品的需求可能面临一定压力。同时,公司完成锂辉石矿探矿权延续,并推进10万吨/年磷酸二氢锂项目建设,显示其在新能源材料领域的布局。这些动向表明磷化工行业可能面临结构调整,而新能源材料领域将成为重要增长点。
川发龙蟒报告重点分析了哪些方向?
川发龙蟒报告重点分析了财务表现、股东信息及重大事项。在财务方面,报告详细解释了营收和净利润下降的原因,包括产品销量变化、公允价值变动损失等。股东信息方面,虽然未披露具体股东,但提供了前十名股东持股情况。重大事项包括中期权益分派、锂辉石矿探矿权延续、丰巢开曼增资进展及磷酸二氢锂项目建设。这些内容反映了公司在财务、股东结构和未来战略方向上的关键信息。
当前市场对川发龙蟒的判断是什么?
当前市场对川发龙蟒的判断主要基于其第三季度财务表现和未来战略布局。报告显示公司面临收入和利润下降的挑战,但同时也展示了其在新能源材料领域的积极布局,如锂辉石矿权延续和磷酸二氢锂项目进展。这些举措表明公司可能在行业转型中寻求新的增长点。市场需关注其新能源业务的发展情况,以及如何应对当前磷化工产品销量下滑的挑战。
川发龙蟒研报有哪些风险提示?
川发龙蟒研报中的风险提示主要集中在财务和经营层面。报告指出营收和净利润下降,主要源于磷化工产品销量下滑和贸易业务减少。此外,丰巢开曼估值下降确认的公允价值变动损失也是净利润下降的重要原因。这些风险提示表明公司可能面临市场需求变化、成本上升及投资收益波动等挑战。投资者需关注这些风险因素,以及公司应对这些挑战的策略。