猜你想问
川大智胜2026年第三季度报告核心内容有哪些?
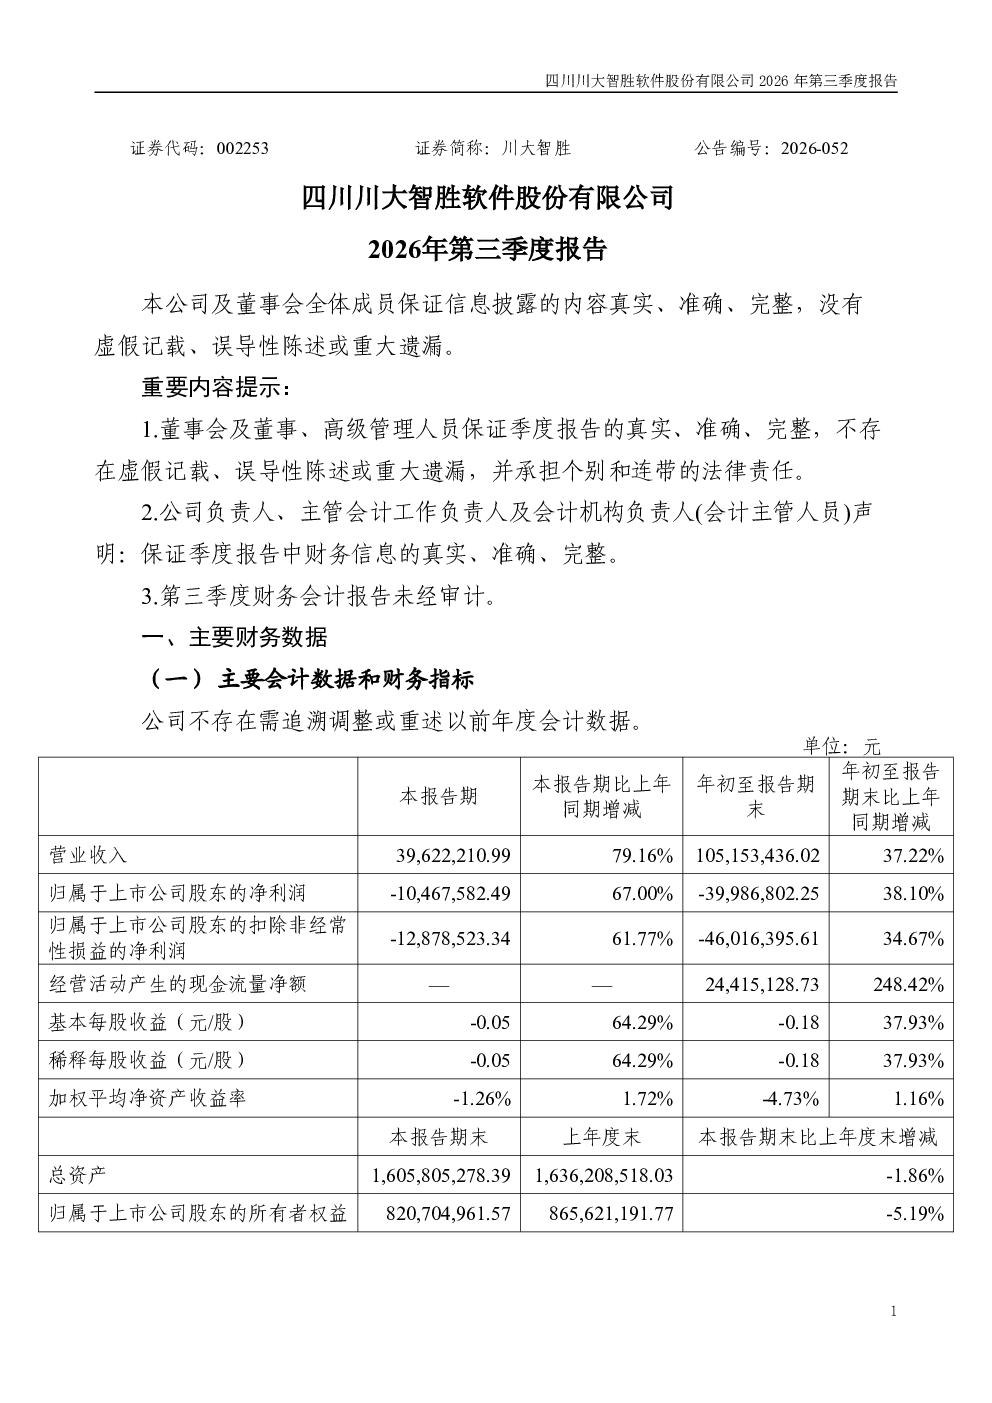
川大智胜2026年第三季度报告显示,公司应收账款减少34.92%,主要系收回合同销售款;预付款项增加269.00%,主要系新增合同预付款。存货增加58.22%,主要系项目执行成本增加。营业收入同比增长37.22%,主要系合并范围变化(新增子公司并表及处置子公司出表)。研发费用同比下降41.87%,主要系处置子公司导致研发费用减少。财务费用同比增长332.89%,主要系融资规模扩大导致利息支出增加。经营活动现金流量净额同比增长248.42%,主要系销售回款规模增加。
川大智胜所属赛道/行业发展趋势如何?
川大智胜所属赛道/行业发展趋势需结合公司具体业务领域分析。报告显示,公司合并范围变化带动营业收入增长,同时应收账款回收和预付款项增加反映业务扩张。但研发费用减少可能暗示行业竞争加剧或技术迭代放缓,需关注行业技术路线图及政策导向对公司未来发展的潜在影响。
川大智胜报告重点分析了哪些方向?
川大智胜报告重点分析了财务数据变动及经营风险。资产负债表显示公司短期借款和合同负债显著增加,反映融资需求扩大;利润表则揭示收入增长伴随财务费用和信用减值损失上升,需关注盈利能力波动。现金流量表显示经营活动现金流改善,但投资和筹资活动规模均扩大,需评估公司资金链稳定性。
川大智胜当前市场现状如何?
川大智胜当前市场现状表现为业务扩张与财务压力并存。公司通过合并子公司实现收入增长,但融资规模扩大推高财务费用,同时应收账款账龄增加导致信用减值损失上升。此外,公司收到证监会立案告知书,因涉嫌信息披露违法违规被调查,市场需关注监管进展对公司声誉和股价的潜在影响。
川大智胜研报存在哪些风险提示?
川大智胜研报存在多项风险提示。首先,公司因涉嫌信息披露违法违规被立案调查,调查结论及后续处理结果存在不确定性。其次,成都汉博德公司未完成2025年度业绩承诺,交易对方尚未履行现金补偿义务,补偿款能否收回存在不确定性。此外,公司短期借款和合同负债大幅增加,需警惕资金链断裂风险。