猜你想问
怡球资源2026年第三季度报告核心内容有哪些?
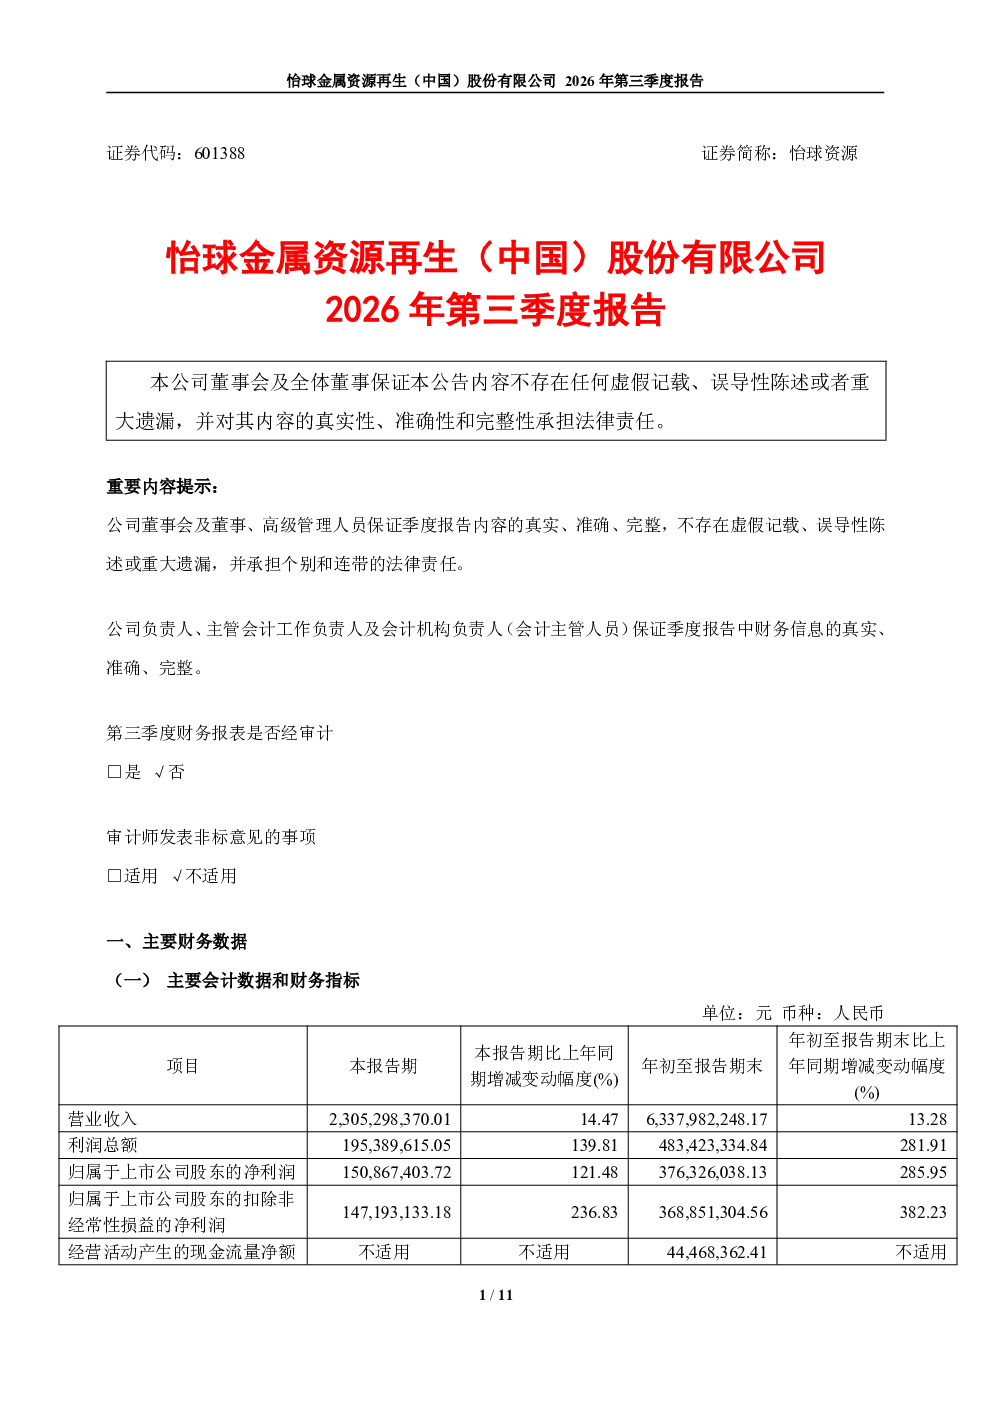
怡球金属资源再生(中国)股份有限公司2026年第三季度报告显示,公司董事会及管理层保证公告内容真实、准确、完整,不存在虚假记载、误导性陈述或重大遗漏。报告重要内容提示中,公司负责人、主管会计工作负责人及会计机构负责人也对财务信息的真实性、准确性和完整性承担法律责任。第三季度财务报表未经审计,审计师未发表非标意见。主要财务数据部分未详细列出具体会计数据和财务指标,但提及非经常性损益项目和金额的说明要求。报告要求对未列举的非经常性损益项目及金额重大的认定,以及将列举项目界定为经常性损益的情况进行原因说明。此外,报告还关注主要会计数据和财务指标变动情况及原因。股东信息部分列出了普通股股东总数及前十名股东持股情况表,并说明持股5%以上股东、前10名股东及前10名无限售流通股股东参与转融通业务出借股份情况不适用,也未因转融通出借/归还原因导致股东变化。其他提醒事项部分未提及需特别提醒投资者关注的公司报告期经营情况的其他重要信息。季度财务报表部分说明财务报表未经审计,包括合并资产负债表(2026年9月30日)、合并利润表(2026年1—9月)和合并现金流量表(2026年1—9月)。报告未提及2026年起首次执行新会计准则或准则解释等涉及调整首次执行当年年初的财务报表情况。怡球金属资源再生(中国)股份有限公司董事会于2026年10月28日发布此公告。
怡球资源所属赛道行业发展趋势如何?
报告未明确提及怡球资源所属赛道行业的发展趋势,但可从公司业务性质推断。作为金属资源再生企业,行业发展趋势可能受环保政策、资源稀缺性、循环经济政策及市场需求等多重因素影响。近年来,全球对可持续发展和资源循环利用的重视程度提升,可能为金属资源再生行业带来政策红利和市场机遇。同时,技术进步如高效回收技术的应用,也可能推动行业效率提升。但具体到怡球资源所在细分领域的发展态势,需结合更广泛的行业研究报告进行深入分析。报告中未提供足够信息支撑对赛道整体趋势的判断。
怡球资源第三季度报告重点分析了哪些方向?
怡球资源2026年第三季度报告重点分析了财务信息真实性、准确性和完整性,并特别关注了非经常性损益项目的披露要求。报告要求对未列举的非经常性损益项目及金额重大的认定,以及将列举项目界定为经常性损益的情况进行原因说明,体现了对财务透明度的重视。此外,报告还关注了主要会计数据和财务指标变动情况及原因,可能涉及营收、利润、现金流等关键指标的变动分析。股东信息部分作为另一重点,披露了普通股股东总数及前十名股东持股情况,并说明了持股5%以上股东参与转融通业务出借股份情况不适用。这些内容共同构成了报告的核心分析方向,但具体财务数据未详细列出。
怡球资源当前市场现状如何?
报告未直接描述怡球资源当前市场现状,但可从披露信息间接推断。作为上市公司,其市场表现受多种因素影响,包括但不限于行业竞争格局、原材料价格波动、下游需求变化等。报告中未提及2026年起首次执行新会计准则或准则解释等可能影响市场认知的会计政策变动,也未披露可能影响市场情绪的重大合同或合作信息。股东信息部分显示股东结构相对稳定,未因转融通业务导致股东变化,可能暗示公司市场地位较为稳固。但报告中缺乏对市场竞争力、市场份额等直接反映市场现状的指标,因此无法对怡球资源当前市场状况做出具体判断。
怡球资源第三季度研报存在哪些风险提示?
怡球资源2026年第三季度报告存在的主要风险提示在于财务报表未经审计,审计师未发表非标意见。这意味着报告中的财务数据未经独立第三方验证,其真实性和准确性存在一定不确定性。此外,报告未详细披露具体会计数据和财务指标,特别是非经常性损益项目及金额的详细说明,可能影响投资者对公司真实盈利能力的判断。虽然报告保证内容真实、准确、完整,但任何未经审计的财务信息天然存在一定风险。其他提醒事项部分未提及需特别提醒投资者关注的公司报告期经营情况的其他重要信息,可能存在未被披露的潜在风险因素。因此,投资者在参考该报告时需注意上述局限性。