猜你想问
这份研报主要讲了什么内容?
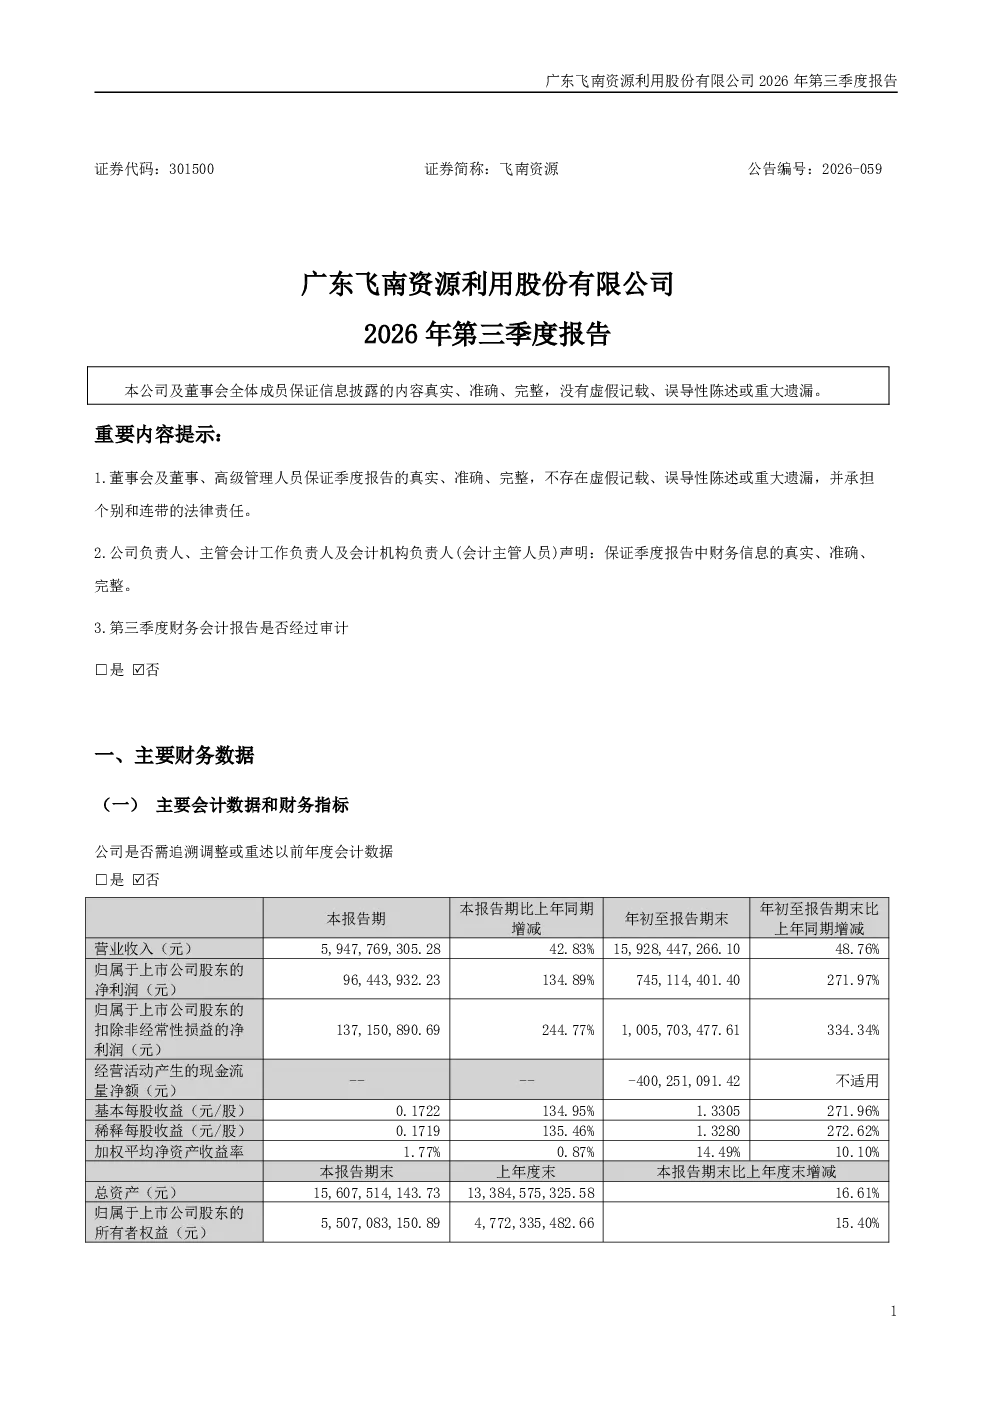
这份研报主要介绍了飞南资源2026年第三季度的财务状况和公司重要事项。报告指出第三季度财务会计报告未经审计,未披露具体财务数据和指标,也未说明非经常性损益项目。此外,报告还提到了公司2025年度利润分配方案,向全体股东每10股派发现金分红0.55元(含税),共计派发现金分红30,907,360.17元(含税),不送红股,不以资本公积金转增股本。同时,公司还审议通过了回购注销及作废2024年限制性股票激励计划部分限制性股票的议案,因6名激励对象离职等原因及业绩考核目标未满足,公司回购注销了869,236股第一类限制性股票,并于2026年7月完成注销手续。
飞南资源所属赛道有哪些发展趋势?
飞南资源所属赛道的发展趋势需要结合行业整体情况进行分析。虽然研报未披露具体财务数据和指标,但可以从公司近期的股东会决议中窥见一些行业动态。例如,公司2025年度利润分配方案的通过,表明公司在盈利能力上保持了一定的水平,这可能与行业整体增长趋势有关。此外,公司对限制性股票激励计划的调整,反映出行业在人才竞争和绩效考核方面可能面临一些挑战。综合来看,飞南资源所属赛道可能正处于一个结构调整和优化的阶段,未来发展趋势需要进一步关注行业政策、市场需求和技术创新等因素的综合影响。
研报重点分析了哪些方向?
研报重点分析了飞南资源的财务状况和公司治理相关事项。在财务方面,报告强调了第三季度财务会计报告未经审计,未披露具体财务数据和指标,也未说明非经常性损益项目,这表明公司在财务透明度方面可能存在一定不足。在治理方面,报告详细披露了公司2025年度利润分配方案和限制性股票激励计划的调整情况,这些信息对于投资者评估公司治理水平和未来发展方向具有重要意义。此外,报告还提到了公司股东会的召开情况,显示出公司在公司治理方面较为规范。总体而言,研报重点分析了公司的财务透明度和公司治理两个方面。
目前市场对飞南资源所属行业的现状如何?
目前市场对飞南资源所属行业的现状需要结合行业整体情况进行判断。虽然研报未披露具体财务数据和指标,但可以从公司近期的股东会决议中窥见一些行业动态。例如,公司2025年度利润分配方案的通过,表明公司在盈利能力上保持了一定的水平,这可能与行业整体增长趋势有关。此外,公司对限制性股票激励计划的调整,反映出行业在人才竞争和绩效考核方面可能面临一些挑战。综合来看,飞南资源所属行业可能正处于一个结构调整和优化的阶段,未来市场现状需要进一步关注行业政策、市场需求和技术创新等因素的综合影响。
研报中提到了哪些风险提示?
研报中提到的风险提示主要集中在财务透明度和公司治理方面。首先,报告指出第三季度财务会计报告未经审计,未披露具体财务数据和指标,也未说明非经常性损益项目,这表明公司在财务透明度方面可能存在一定不足,投资者需要关注公司未来财务信息披露的及时性和准确性。其次,报告提到了公司对限制性股票激励计划的调整,因6名激励对象离职等原因及业绩考核目标未满足,公司回购注销了869,236股第一类限制性股票,这反映出公司在人才保留和业绩管理方面可能面临一些挑战,投资者需要关注公司未来的人才竞争力和业绩增长潜力。此外,公司股东会决议的通过情况也表明公司在公司治理方面较为规范,但投资者仍需关注公司未来治理结构的稳定性和有效性。