猜你想问
融捷股份2026年第三季度报告主要披露了哪些内容?
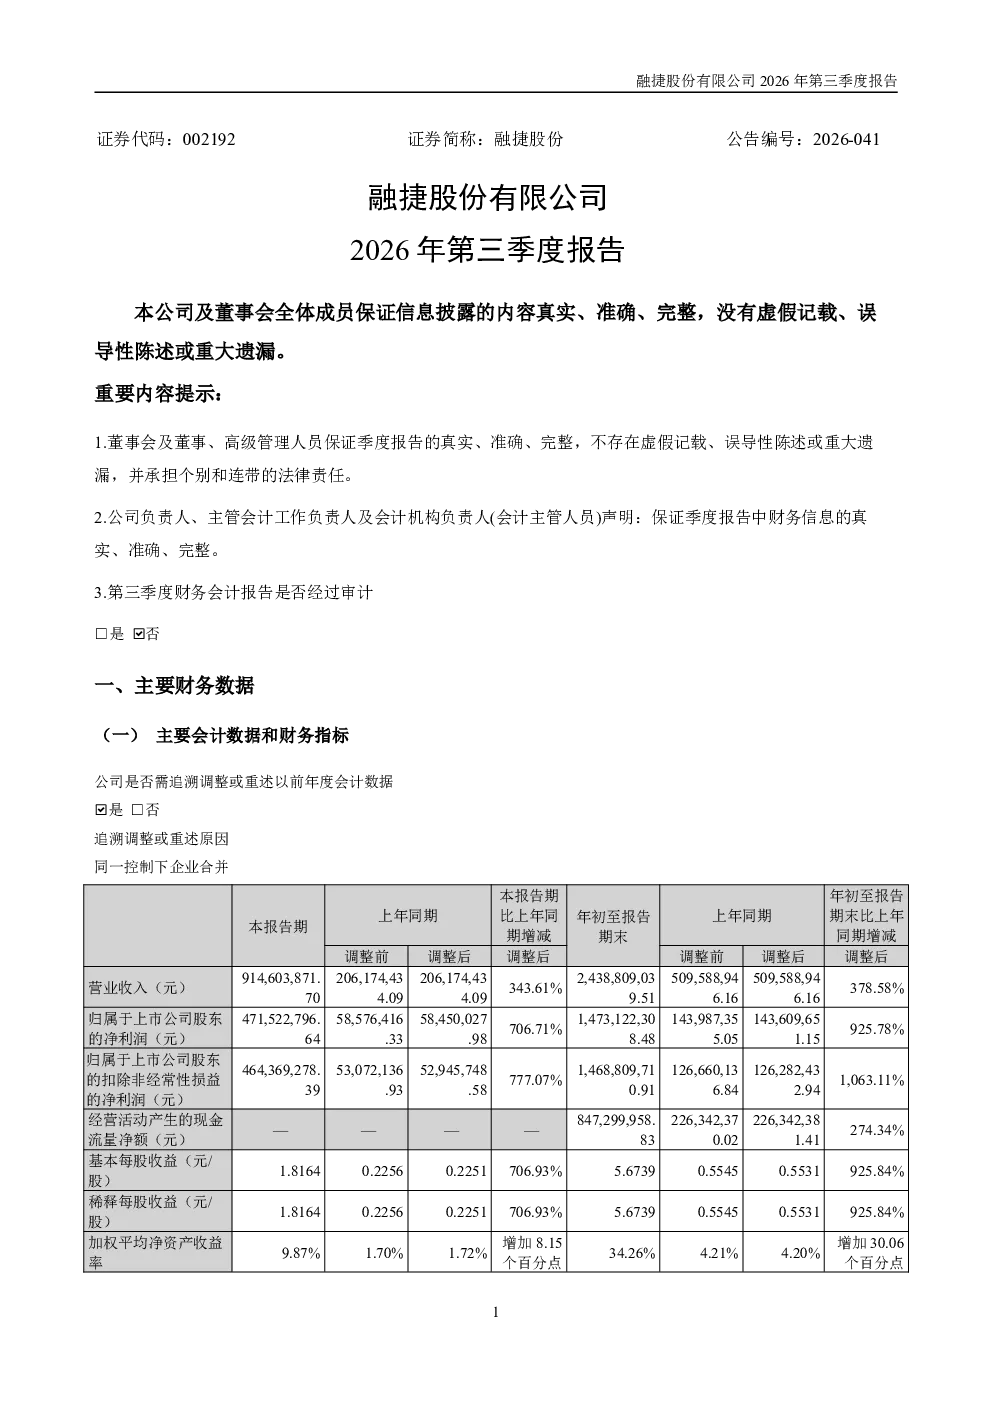
该报告主要披露了公司原矿委外选矿及选矿产能原址扩产事项,与康定市政府签署原矿外运合作协议,计划新增35万吨/年选矿产能但尚未启动建设;正极材料项目建设进展,广州融捷电源正建设锂离子电池正极材料制造及研发基地项目,部分生产线已试产或调试;实际控制人增持股份957,621股,金额5,998.89万元;股份回购累计230,000股,占总股本0.09%;权益分派方案已实施,每10股派发现金红利2.20元。但报告未披露主要会计数据和财务指标,非经常性损益项目不适用。
锂电赛道未来发展趋势如何?
锂电赛道持续向高端化、智能化、绿色化方向发展。正极材料领域,磷酸铁锂凭借成本和安全性优势仍将占据主导地位,同时固态电池等下一代技术加速研发。上游资源端,锂矿供应格局变化,长协合作与价格谈判成为常态。下游应用端,新能源汽车渗透率持续提升,储能市场爆发式增长,推动产业链各环节技术迭代。企业需关注技术创新、成本控制和供应链韧性,以应对市场竞争和需求变化。
这份研报的重点分析方向是什么?
本报告重点分析了融捷股份在锂电产业链的布局进展,特别是原矿外运合作与选矿扩产项目的潜在风险,以及正极材料项目的建设进度。同时关注了公司资本运作层面,如实际控制人增持股份、股份回购及现金分红等,反映公司对未来发展的信心。报告未提供详细的财务数据,但通过披露的项目进展和股东行为,可侧面了解公司战略方向和经营动态。
当前锂电市场现状如何?
当前锂电市场呈现供需两旺态势,但结构性分化明显。上游锂价经历波动后趋于稳定,但资源竞争加剧。中游电池企业产能扩张迅速,竞争白热化,价格战时有发生。下游应用端,新能源汽车销量保持增长,但增速有所放缓,储能市场成为新的增长点。政策端持续支持新能源产业发展,但补贴退坡影响显现。企业需在激烈的市场竞争中平衡技术创新、成本控制和市场份额。
这份研报存在哪些风险提示?
本报告披露的主要风险包括:原矿委外选矿及扩产项目存在投资不确定性,若市场变化或资金链紧张可能导致项目延期或失败;正极材料项目虽在推进,但技术成熟度和市场接受度仍需时间验证;锂电行业竞争激烈,原材料价格波动、技术迭代风险可能影响公司盈利能力;报告未披露具体财务数据,无法全面评估公司经营状况和偿债能力,投资者需结合其他信息综合判断。