猜你想问
金力永磁2026年第三季度报告核心内容有哪些?
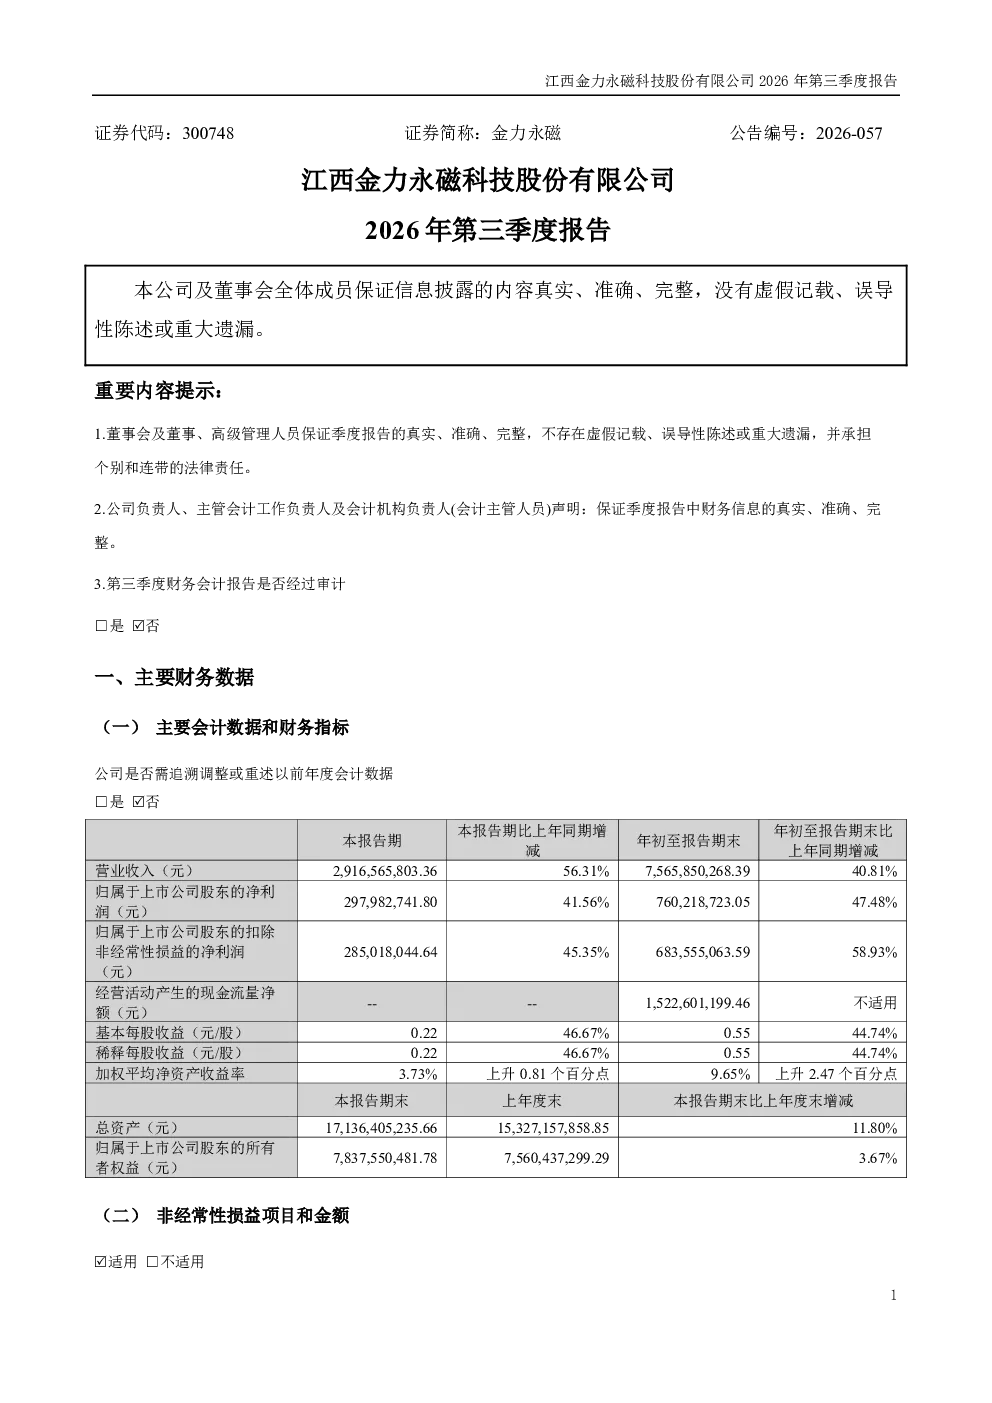
报告显示公司管理层通过技术创新、组织优化实现经营业绩稳健增长。主要财务数据:营业收入75.66亿元同比增长40.81%;净利润7.60亿元同比增长47.48%;扣非净利润6.84亿元同比增长58.93%;综合毛利率21.57%提升2.08个百分点。业务亮点包括新能源汽车及汽车零部件领域收入37.52亿元同比增长43.44%,机器人及工业伺服电机领域收入4.28亿元同比增长101.77%,具身机器人电机转子模组产品获世界知名科技公司项目定点,无重稀土磁材等关键技术获多家知名客户项目定点。
新能源汽车及汽车零部件赛道发展趋势如何?
新能源汽车及汽车零部件领域持续快速发展,金力永磁在该领域收入37.52亿元同比增长43.44%。行业趋势显示,随着电动化、智能化进程加速,永磁材料需求旺盛,特别是高性能磁材用于电机、驱动系统等关键部件。金力永磁通过技术创新(如具身机器人电机转子模组)和客户拓展(获世界知名科技公司项目定点),积极把握行业机遇,未来有望受益于新能源汽车渗透率提升和智能化升级。
报告重点分析了哪些方向?
报告重点分析了金力永磁在技术创新与市场开拓方面的成效。技术创新方面,公司自主研发无重稀土磁材、新一代分段粘胶等关键技术,获多家知名客户项目定点;市场开拓方面,新能源汽车及汽车零部件领域收入占比提升至37.52亿元同比增长43.44%,机器人及工业伺服电机领域收入4.28亿元同比增长101.77%。此外,公司战略布局前瞻性强,通过参与产业基金等方式前瞻性布局具身智能产业,已投资沐曦股份等头部企业。
当前永磁材料行业市场现状如何?
永磁材料行业市场现状呈现高景气度,主要受新能源汽车、机器人、工业自动化等领域需求驱动。金力永磁作为行业领先企业,经营业绩稳健增长,2026年第三季度营业收入75.66亿元同比增长40.81%,净利润7.60亿元同比增长47.48%。行业竞争激烈,技术迭代加速,企业需持续加大研发投入以保持竞争优势。金力永磁在无重稀土磁材等关键技术领域取得突破,已获多家知名客户项目定点,显示其技术实力和市场份额优势。
该研报存在哪些风险提示?
该研报提示永磁材料行业存在技术迭代风险,新材料研发失败或落后于行业趋势可能导致竞争力下降。市场竞争加剧风险,国内外企业产能扩张可能引发价格战。下游行业波动风险,新能源汽车、机器人等行业需求变化可能影响公司业绩。此外,原材料价格波动、环保政策变化等也可能对公司经营产生影响。金力永磁需持续关注技术前沿和市场需求变化,加强风险管理。