猜你想问
东材科技2026年第三季度报告核心内容有哪些?
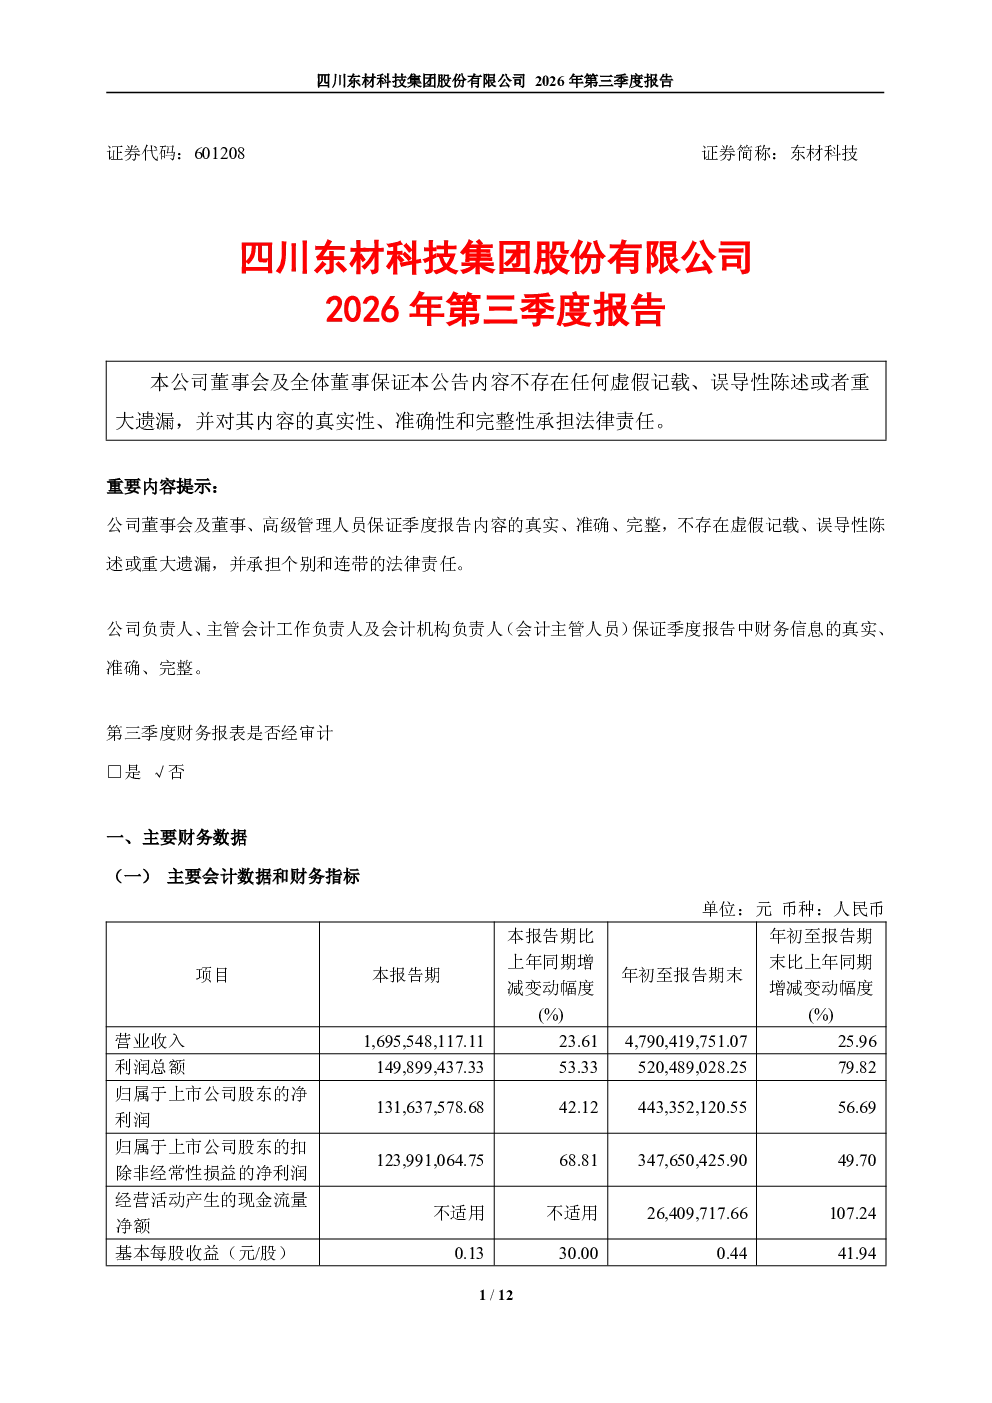
东材科技2026年前三季度实现营业收入479,041.98万元,同比增长25.96%,主要得益于新建产业化项目投产、新增产能释放及核心产品市场需求旺盛。其中,光学膜材料实现销售收入12亿元(同比增长18.49%),电子材料实现销售收入18.63亿元(同比增长68.96%),高速电子树脂实现销售收入8.83亿元(同比增长126.97%)。净利润44,335.21万元,同比增长56.69%,主要源于股权转让收益及高附加值产品市场拓展顺利,带动品牌竞争力和整体盈利能力提升。毛利8.24亿元,同比增长34.14%
电子材料赛道发展趋势如何?
电子材料赛道持续向高附加值产品升级,市场需求旺盛。东材科技电子材料业务表现亮眼,2026年前三季度实现销售收入18.63亿元,同比增长68.96%,高速电子树脂增长尤为显著,同比增长126.97%。这反映了电子材料领域对高性能、高可靠性材料的迫切需求,特别是随着5G、物联网等技术的快速发展,电子材料作为基础支撑,其市场空间广阔,技术迭代加速,头部企业通过技术创新和产能扩张有望获得更大市场份额
东材科技报告重点分析了哪些方向?
报告重点分析了东材科技核心产品线的增长动力及盈利能力提升路径。公司通过新建产业化项目投产和产能释放,有效满足了光学膜材料、电子材料、高速电子树脂等核心产品的市场需求,推动营收增长。同时,公司积极拓展高附加值产品市场,股权转让收益及品牌竞争力提升带动净利润大幅增长56.69%。报告还关注了公司首次执行新会计准则的情况,但未涉及调整年初财务报表,整体财务数据表现稳健
当前电子材料市场现状如何?
当前电子材料市场呈现供需两旺态势,尤其在5G基站建设、新能源汽车、消费电子等领域,对高性能电子材料的需求持续增长。东材科技作为行业领先企业,其核心产品线如光学膜材料、电子材料等均受益于市场扩张。公司2026年前三季度数据显示,电子材料业务增长迅猛,同比增长68.96%,高速电子树脂更是实现126.97%的爆发式增长,反映出电子材料市场整体处于快速发展阶段,技术竞争激烈但市场机遇并存
东材科技研报存在哪些风险提示?
研报显示,东材科技股东信息无重大变动或披露,无其他需提醒投资者关注的重要信息。但需注意,公司首次执行新会计准则,虽然未涉及调整年初财务报表,但未来可能对财务数据产生影响,需持续关注会计政策变化对业绩的潜在影响。此外,电子材料行业技术迭代迅速,市场竞争加剧,原材料价格波动等因素也可能对公司经营业绩带来不确定性