猜你想问
恒瑞医药2026年第三季度报告核心内容有哪些?
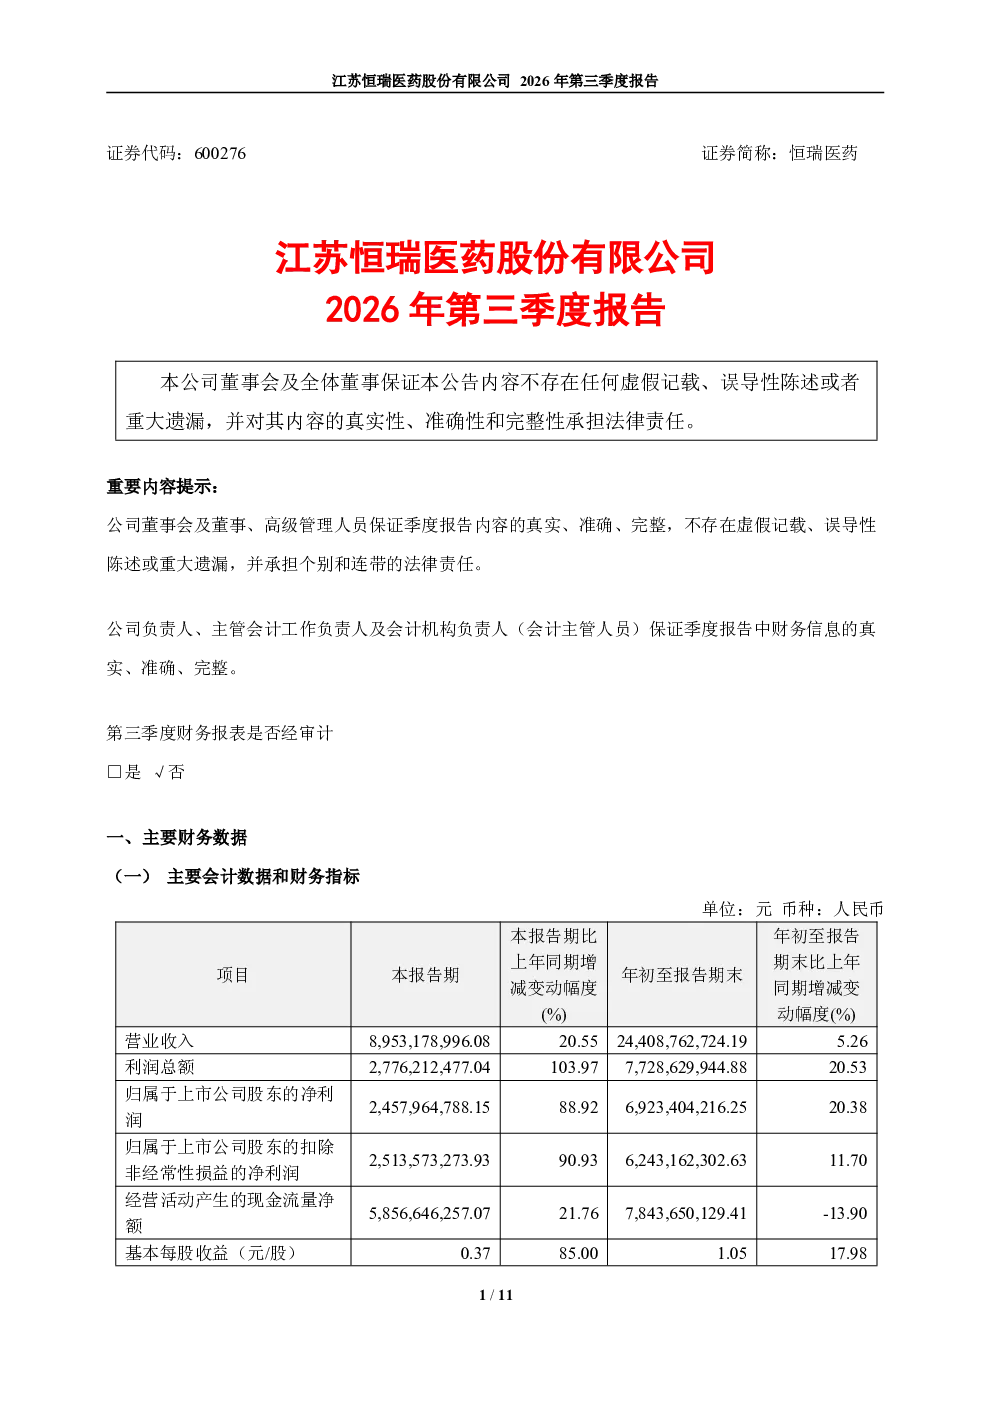
恒瑞医药2026年前三季度实现营业收入244.09亿元,同比增长5.26%;净利润69.23亿元,同比增长20.38%。创新药销售收入138.71亿元,同比增长17.05%,占比64.59%。对外许可业务收入27.81亿元,同比增长31.12%。仿制药收入76.05亿元,同比下降16.41%。2款1类创新药获批上市,7项上市申请获CDE受理,35个临床试验批准。
创新药赛道发展趋势如何?
创新药赛道持续高增长,但增速受市场环境和准入进度影响。恒瑞创新药收入占比提升至64.59%,2款1类新药获批,7项新药申报,35项临床试验获批,显示研发实力强劲。对外许可业务收入增长31.12%,与诺和协议潜在交易额26亿美元,NewCo出海模式获验证。仿制药受集采政策影响下滑,公司主动收缩资源投入,优化收入结构。
报告重点分析了哪些方向?
报告重点分析创新药业务稳健增长但增速低于预期,对外许可业务收入贡献提升,仿制药业务受集采政策影响持续下滑。公司通过新药获批、上市申报、临床试验进展展示研发实力,同时通过对外许可和NewCo出海拓展国际市场。报告强调主动收缩仿制药资源投入,优化收入结构。
当前市场对恒瑞医药的判断是什么?
当前市场关注恒瑞创新药业务增长情况,对外许可业务进展,以及仿制药业务受集采政策影响。恒瑞创新药收入占比提升,新药获批和临床试验进展显示研发实力,对外许可业务增长和NewCo出海模式获市场认可。仿制药业务下滑反映行业政策变化,公司主动调整策略。
研报存在哪些风险提示?
研报提示创新药增速受市场环境和准入进度影响,仿制药业务持续下滑,公司主动收缩资源投入可能影响短期业绩。对外许可业务依赖合作方进展,NewCo出海模式存在不确定性。集采政策持续影响仿制药市场,公司需持续优化收入结构应对政策变化。
你可能感兴趣
恒瑞医药:恒瑞医药2026年第一季度报告
财报2026-04-23
恒瑞医药:2019年第三季度报告
财报2019-10-25
恒瑞医药:2020年第三季度报告
财报2020-10-20
恒瑞医药:恒瑞医药2023年第三季度报告
财报2023-10-26
恒瑞医药:2015年第三季度报告
财报2015-10-28
恒瑞医药:2007年第三季度报告
财报2007-10-23
恒瑞医药:2011年第三季度报告
财报2011-10-28
恒瑞医药:2017年第三季度报告
财报2017-10-19
恒瑞医药:恒瑞医药2003年第三季度报告
财报2003-10-27
恒瑞医药:2018年第三季度报告
财报2018-10-26