猜你想问
江西长运2026年第三季度报告主要讲了什么?
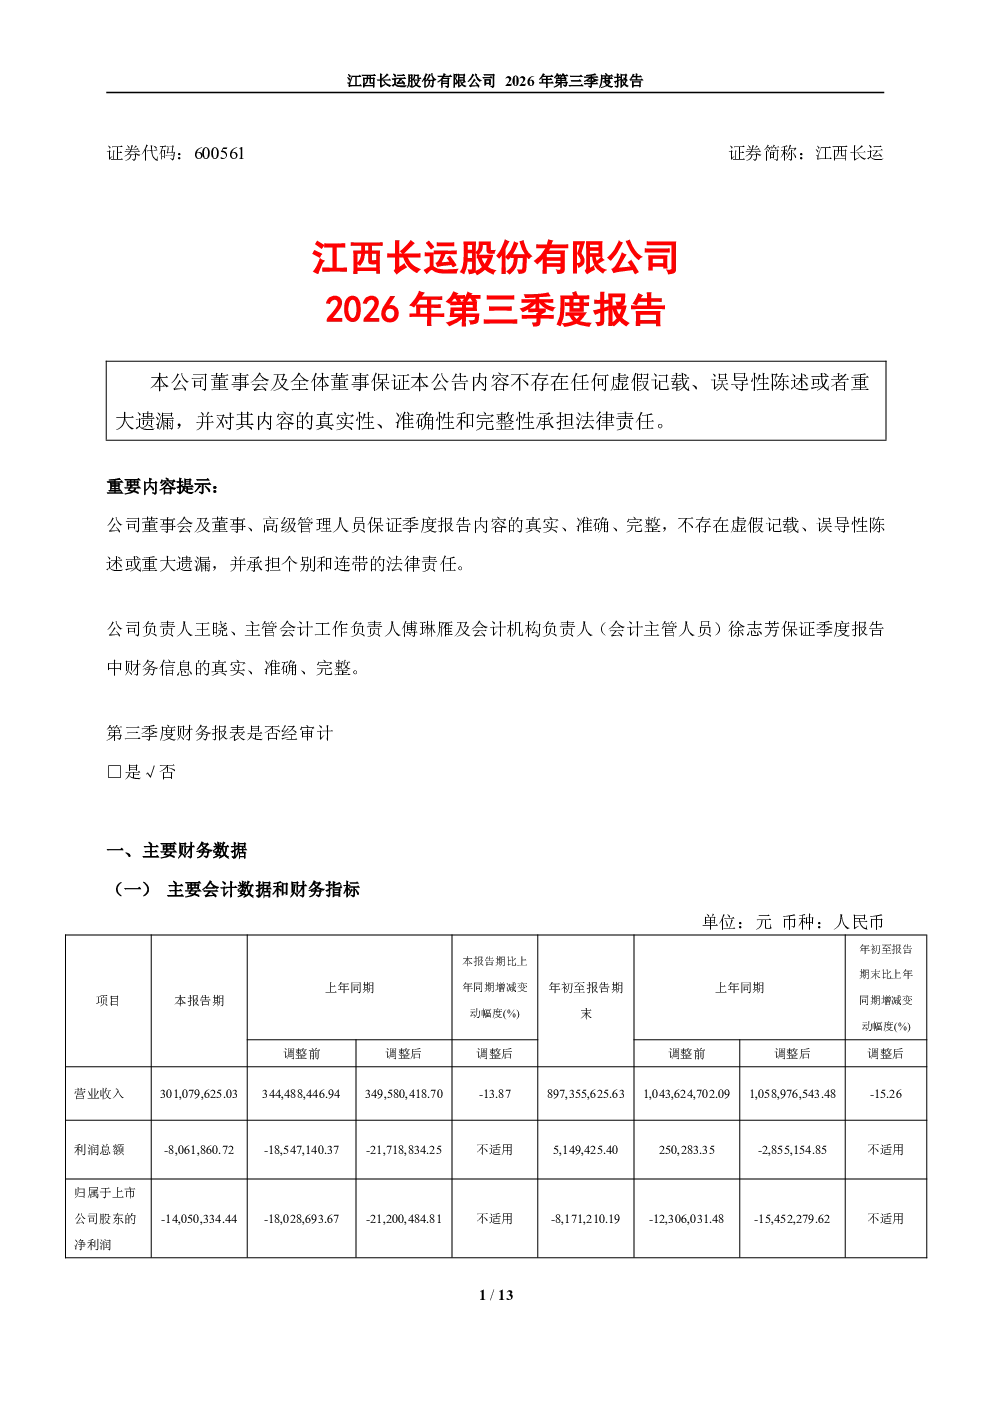
江西长运2026年第三季度报告显示,公司通过协议转让方式完成了多项股权收购。具体包括收购江西南昌旅游集团旅游汽车有限公司100%股权、南昌公交洪城汽车运输服务有限公司90%股权及10%股权。这些收购构成同一控制下企业合并,需要对2026年期初数和比较报表进行调整。报告未披露非经常性损益项目及金额,也未提供主要会计数据和财务指标变动情况及原因。股东信息部分未涉及具体数据,但表明持股5%以上股东及前10名股东未参与转融通业务出借股份情况,也未因转融通出借/归还原因导致持股变化。季度财务报表未经审计。
江西长运所在赛道/行业发展趋势如何?
江西长运所在交通运输行业,特别是客运和旅游相关业务,受宏观经济环境和政策影响较大。随着新能源汽车和共享出行的兴起,传统客运业务面临转型压力。但报告显示公司通过股权收购扩大业务范围,可能有助于增强抗风险能力。未来行业发展趋势需关注政策支持、技术革新及市场需求变化。目前报告未提供足够信息判断具体趋势。
报告重点分析了哪些方向?
报告重点披露了公司股权收购情况,包括收购标的、金额及会计处理方式。此外,报告提及了合并报表调整、非经常性损益未披露、股东信息有限等事项。但未提供具体财务数据或经营分析,也未提及新会计准则影响。整体分析较为简略,主要围绕股权变动和报表披露要求展开。
当前市场对江西长运有何判断?
从报告内容看,市场对江西长运的关注点在于其股权收购战略。收购行为可能意味着公司寻求业务多元化或市场扩张,但具体效果需后续经营数据验证。报告未披露财务指标变动,也未提及行业竞争格局,因此难以对市场现状做出具体判断。投资者需结合更广泛信息评估公司发展前景。
研报存在哪些风险提示?
本季度财务报表未经审计,数据准确性需谨慎对待。报告未披露非经常性损益项目及金额,可能影响对公司盈利能力的全面评估。股权收购虽扩大业务范围,但也可能带来整合风险和财务压力。此外,报告未提供股东具体变动原因,也未提及潜在的政策风险或经营风险,投资者需注意信息不完整问题。