猜你想问
包钢股份前三季度业绩表现如何?
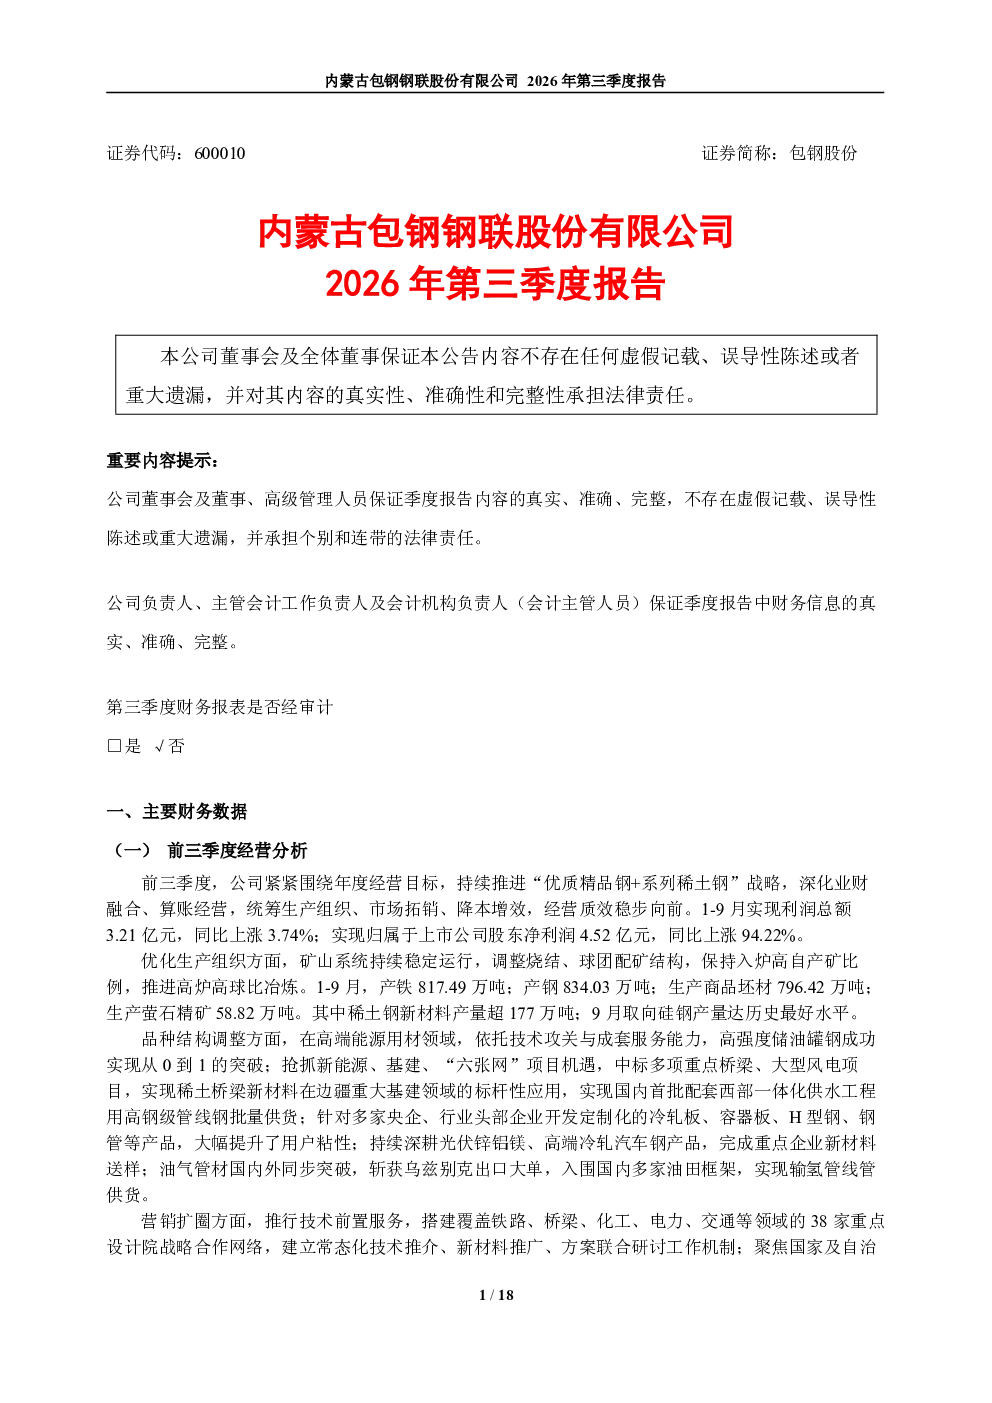
包钢股份2026年前三季度实现利润总额3.21亿元,同比增长3.74%;归属于上市公司股东净利润4.52亿元,同比增长94.22%。主要得益于高端能源用材和高性能稀土钢新材料的产量提升,以及营销网络的扩张。公司产铁817.49万吨,产钢834.03万吨,商品坯材796.42万吨,萤石精矿58.82万吨;稀土钢新材料产量超177万吨,9月取向硅钢产量达历史最好水平。此外,高强度储油罐钢、稀土桥梁新材料等高端产品实现突破,中标多项桥梁、风电项目,首批高钢级管线钢批量供货。营销方面,搭建38家设计院战略合作网络,重点工程供货量超160万吨,中标抽水蓄能电站、智算中心等项目,拿下多条国家油气管道项目。采购和制造端通过优化大宗物资采购、扩大高性价比矿种使用、煤气发电等措施降本增效。
包钢股份稀土钢新材料发展情况怎样?
包钢股份稀土钢新材料发展迅速,前三季度产量超177万吨,9月取向硅钢产量达历史最好水平。公司在高端能源用材和高性能稀土钢新材料领域取得显著进展,稀土桥梁新材料在边疆基建领域应用,高强度储油罐钢实现突破,首批高钢级管线钢批量供货。稀土钢新材料已成为公司重要的增长点,未来有望在新能源、高端装备制造等领域发挥更大作用。公司持续加大研发投入,推动稀土钢新材料的技术创新和产品升级,以满足市场日益增长的需求。
包钢股份如何进行品种结构调整?
包钢股份通过品种结构调整优化产品结构,提升高端产品占比。一方面,聚焦高端能源用材,突破高强度储油罐钢、稀土桥梁新材料等高端产品,实现批量供货。另一方面,积极拓展营销网络,搭建38家设计院战略合作网络,重点工程供货量超160万吨,中标抽水蓄能电站、智算中心等项目,拿下多条国家油气管道项目。此外,新增12家央企准入资质,实现多个定制化产品批量供货。通过这些举措,公司有效提升了产品附加值和市场竞争力。
包钢股份当前市场现状如何?
包钢股份当前市场现状良好,公司生产经营稳步提升。稀土钢新材料产量持续增长,高端产品市场占有率不断提高。公司在高端能源用材、桥梁基建、风电等领域取得突破,中标多项重点工程项目。营销网络持续扩张,与多家央企建立合作关系,定制化产品批量供货能力增强。同时,公司通过优化采购、制造和能源管理,实现降本增效。尽管主要会计数据和财务指标未详细披露,但报告强调经营质效稳步提升,显示出公司良好的发展势头。
包钢股份研报有哪些风险提示?
包钢股份研报提示的风险主要集中在财务指标和非经常性损益方面。报告指出主要会计数据和财务指标未详细披露具体数值,需进一步关注。此外,非经常性损益项目未列举,可能影响业绩的稳定性。虽然公司经营质效稳步提升,但财务数据的透明度有待提高。此外,本季度财务报表未经审计,相关数据可能存在一定不确定性。投资者在关注公司业绩增长的同时,需关注财务数据的完整性和透明度,以及审计结果的影响。