猜你想问
高凯技术三季报主要业绩数据有哪些?
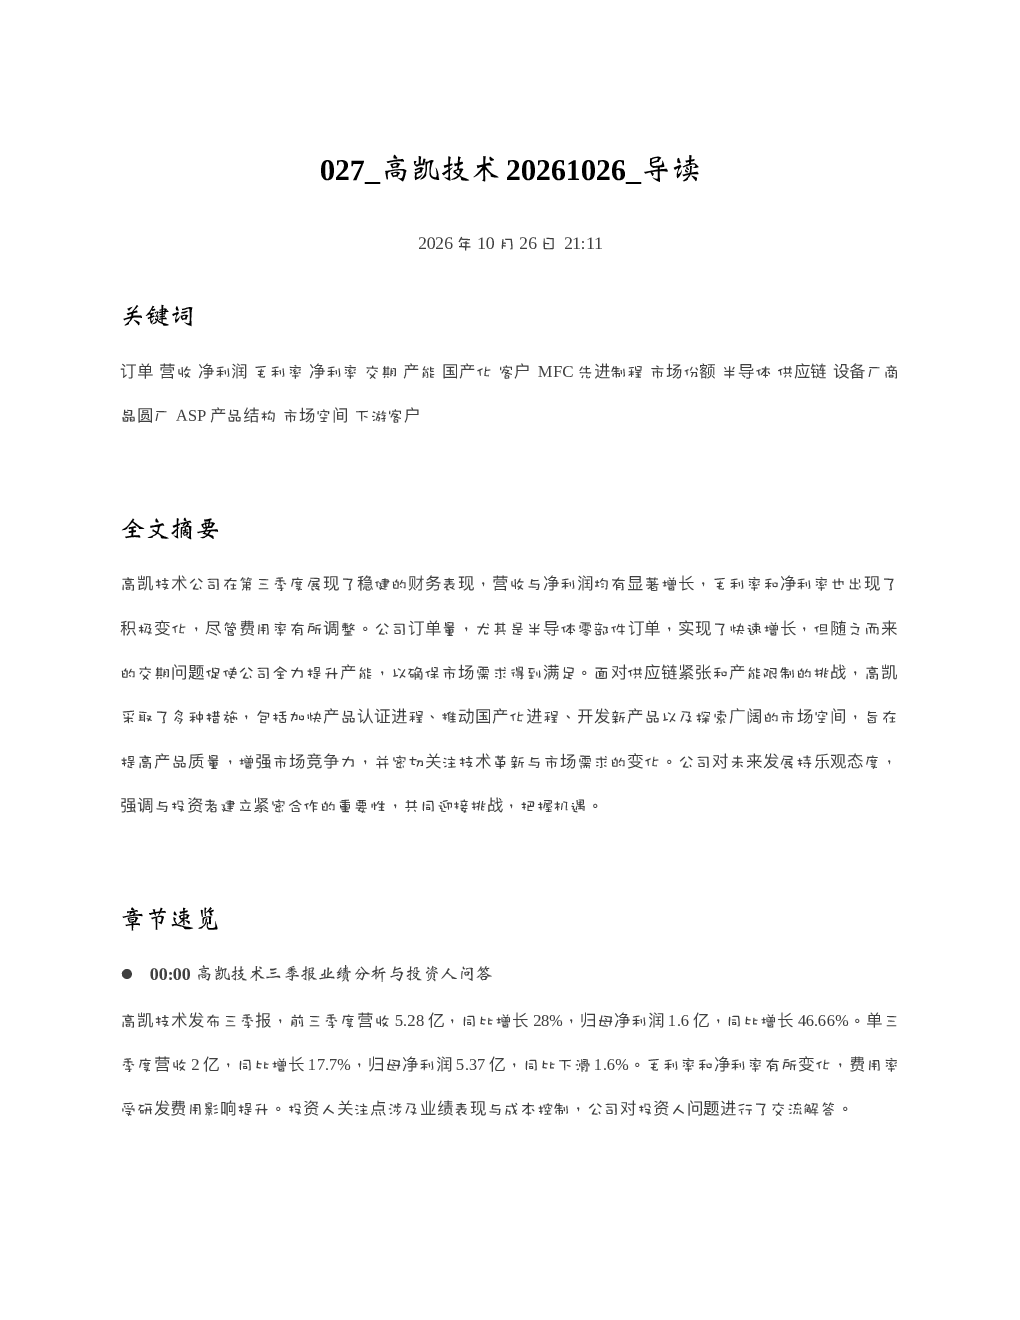
高凯技术2023年前三季度营收5.28亿元,同比增长28%,净利润1.6亿元,同比增长46.66%。单季度营收2.37亿元,同比增长17.7%,净利润5.37亿元,同比下滑1.6%。毛利率和净利率有所波动,受研发投入影响,费用率有所上升。这些数据反映了公司在市场扩张和产品升级中的投入与成果,但单季度净利润下滑提示需关注成本控制。
半导体国产化对高凯技术的影响如何?
国产化加速是公司订单增长的主要驱动力,尤其在先制程领域。公司产品以半导体流体部件为主,国内市场占比达55%。但国产化替代存在波动,交付周期延长,公司需与客户紧密合作应对挑战。这表明国产化既是机遇也带来供应链管理压力,长期看将巩固公司在本土市场的地位。
高凯技术如何提升产能以满足市场需求?
公司通过租赁厂房、增加班次、技术优化和自动化改造提升产能。目前主要依赖常州基地及外租厂房,未来计划租赁或自建厂房扩大产能,并加强供应链储备。这些措施旨在缓解当前订单增长带来的交付压力,确保市场份额稳定。
当前半导体零部件市场状况如何?
当前零部件市场普遍缺货,交付周期延长,公司预计短期内无法缓解。这给供应链带来挑战,公司正在培养二供、三供等上游物料供应商以增强韧性。海外客户进展顺利,但公司策略重心放在国内市场,需持续关注原材料价格波动和供应稳定性。
高凯技术面临的主要经营风险有哪些?
主要风险包括研发投入增加导致费用率上升、国产化替代过程中的交付周期波动、以及半导体零部件供应链紧张带来的不确定性。此外,市场竞争加剧也可能影响公司市场份额。这些风险需持续关注,公司正通过多元化采购和供应链优化策略应对。
你可能感兴趣
天风电子高凯技术半导体零部件最缺20260921 导读
未知机构2026-09-21
新股精选-高凯技术电科思仪猎奇智能20261015 导读
未知机构2026-10-15
中材国际20261026 导读
未知机构2026-10-26
仕佳光子20261026 导读
未知机构2026-10-26
隆鑫通用20261026 导读
未知机构2026-10-26
宏和科技20261026 导读
未知机构2026-10-26
恒玄科技20261026 导读
未知机构2026-10-26
新闻解读20261026 导读
未知机构2026-10-26
南矿集团20261026 导读
未知机构2026-10-26
明月镜片20261026 导读
未知机构2026-10-26