猜你想问
宁波建工近期业绩报告核心内容是什么?
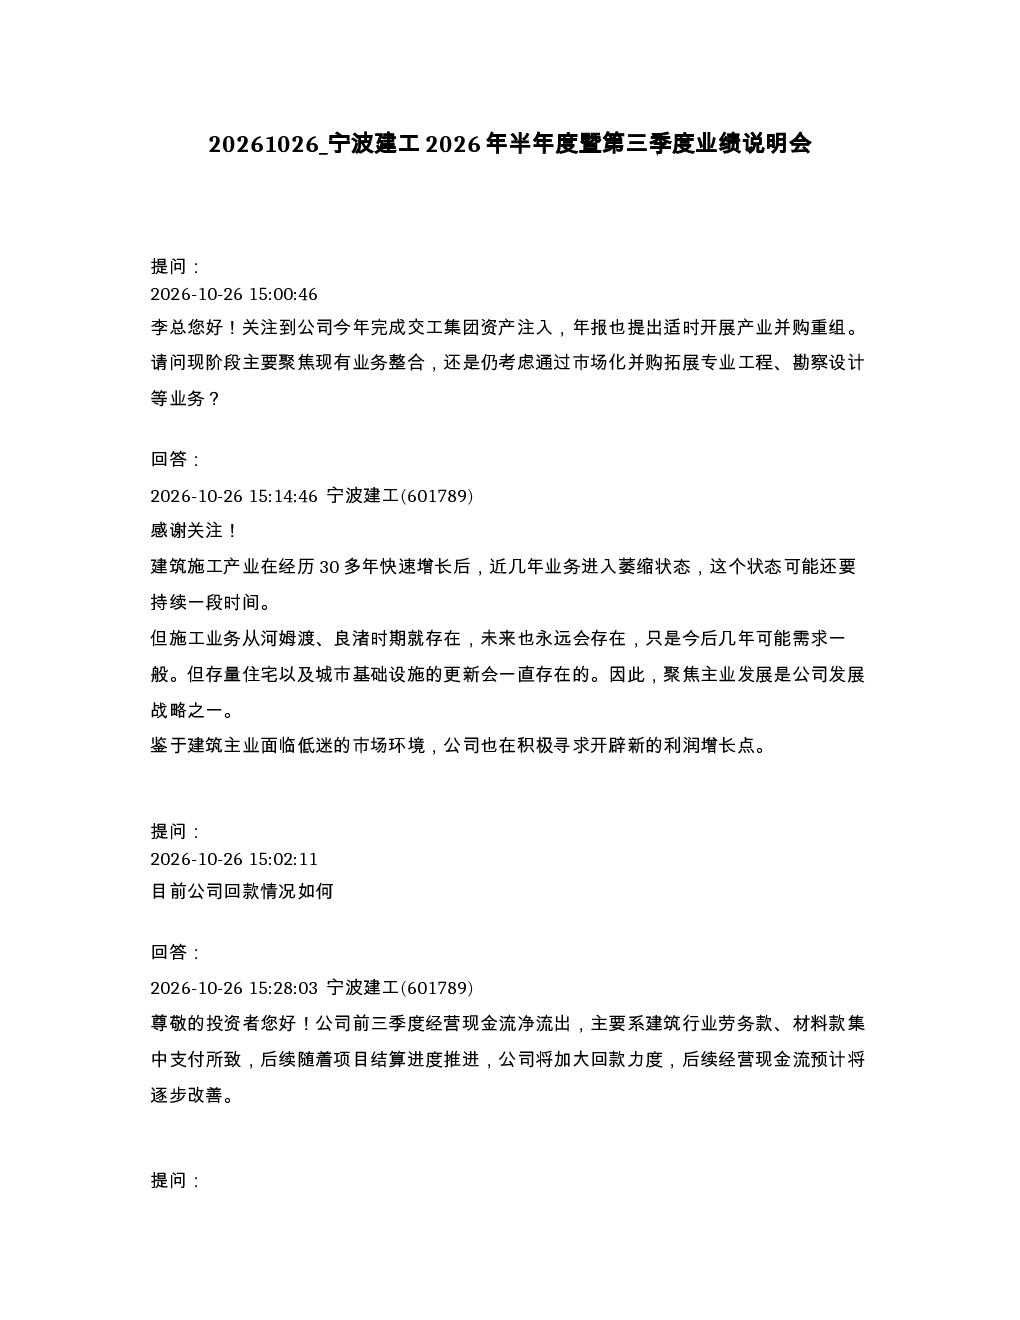
宁波建工近期完成交工集团资产注入,年报提出适时开展产业并购重组。公司现阶段聚焦现有业务整合,同时积极开辟新的利润增长点。建筑施工行业进入萎缩状态,但存量住宅及城市基础设施更新需求持续存在,公司强调聚焦主业发展。公司前三季度经营现金流净流出,主要因建筑行业劳务款、材料款集中支付,预计后续随项目结算推进将逐步改善。归母净利润2.80亿元,应收账款高达57.60亿元,但公司业务结构调整后,来源于房地产的业务占比已大为减少,总体风险可控。
建筑行业发展趋势如何?
建筑施工行业进入萎缩状态,但存量住宅及城市基础设施更新需求持续存在。宁波建工强调聚焦主业发展,积极寻求城市更新等模式创新,并持续拓展省外业务,近两年省外业务承接比例接近20%。公司避免参与风险大、利润低的项目,属于主动选择。建筑行业面临挑战,但结构性机会依然存在,企业需通过业务创新和区域拓展应对市场变化。
报告重点分析了哪些方向?
报告重点分析了宁波建工的业务结构调整、资产注入影响、新签合同金额同比大幅下降的原因,以及公司在本地和省外市场的竞争优势。公司强调立足主业,同时探索市场化并购机会,以应对行业低迷环境。报告还关注了经营现金流净流出、应收账款高企等问题,并指出随项目结算推进将逐步改善。
当前建筑市场现状如何判断?
当前建筑市场公开招投标项目数量大幅下降,行业整体面临萎缩压力。宁波建工新签合同金额同比骤降70.16%,前三季度累计新签合同金额同比下降60.73%,降幅远超行业整体。但公司通过避免参与风险大、利润低的项目,展现了主动选择策略。市场低迷下,企业需调整策略,聚焦优质项目,同时拓展新的利润增长点。
报告有哪些风险提示?
报告提示公司前三季度经营现金流净流出,主要因建筑行业劳务款、材料款集中支付。应收账款高达57.60亿元,需关注回款风险。虽然公司业务结构调整后,来源于房地产的业务占比已大为减少,但高应收账款仍是潜在风险点。此外,新签合同金额大幅下降也反映出市场环境的不确定性,需警惕行业持续低迷带来的经营压力。