猜你想问
大树云2026年报告核心内容是什么?
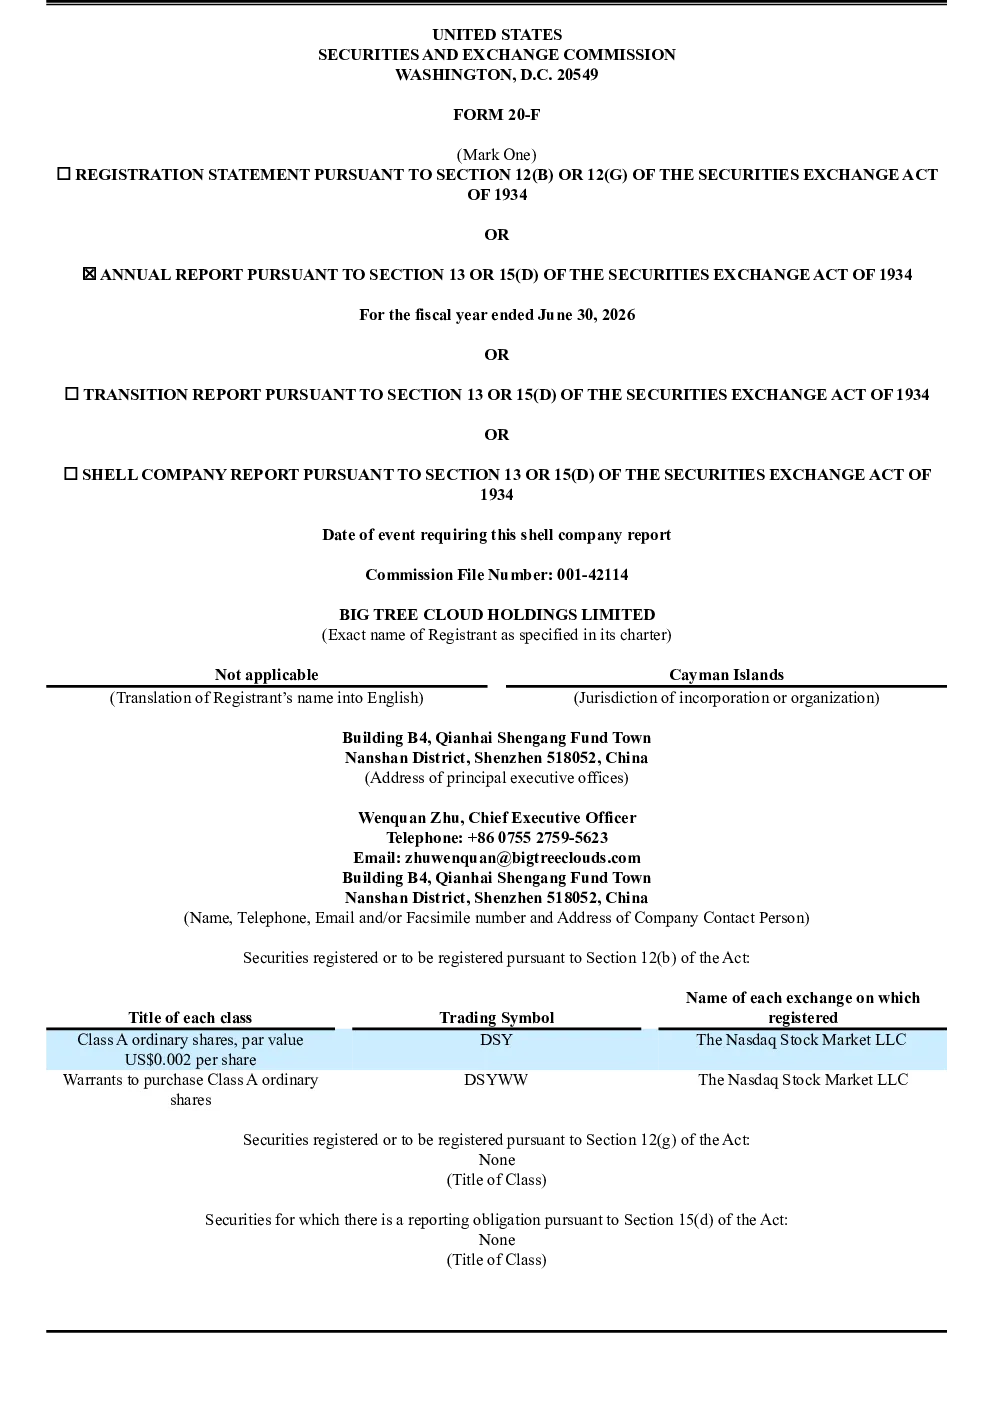
大树云2026年报告显示公司成立于2020年,处于早期阶段,业务聚焦个人护理产品并实现快速增长。2026年开始战略拓展AI领域,但该业务仍处初步阶段。收入主要来自个人护理产品,受季节性因素影响大,客户集中度高存在流失风险。公司目前亏损,现金流依赖股权融资、股东贡献、关联方和银行借款,存在融资风险。报告还提及多重风险,包括业务行业风险、中国经营风险、证券交易市场风险等。未来增长取决于品牌建设、客户拓展、成本控制、技术创新和有效管理。
个人护理产品赛道发展趋势如何?
个人护理产品赛道在中国市场持续增长,消费者对健康卫生产品需求提升,推动行业创新。但季节性因素和客户集中度是主要挑战,企业需加强品牌建设和客户多元化。大树云作为新兴企业,通过灭菌卫生巾和月经裤等产品切入市场,已实现快速增长。未来,智能化、个性化产品将成为趋势,企业需关注技术创新和成本优化,以应对激烈的市场竞争。
报告重点分析了哪些方向?
报告重点分析了大树云的业务模式、财务状况和风险因素。业务模式方面,公司以个人护理产品为主,并初步拓展AI业务;财务状况显示2026年净收入下降49.3%,毛利率下降40.8%,公司处于累计亏损状态,现金流依赖外部融资;风险因素包括业务和行业风险、中国经营风险、证券交易市场风险等。报告强调公司需加强品牌建设、拓展客户、优化成本,并有效管理风险以实现可持续增长。
大树云当前市场状况如何?
大树云当前市场状况显示公司处于早期发展阶段,个人护理产品业务实现快速增长,但面临季节性因素和客户集中度较高的问题。2026年净收入和毛利率均大幅下降,公司处于亏损状态,现金流主要依赖外部融资。AI业务虽开始拓展,但尚未产生实质性收入。市场竞争激烈,消费者需求变化快,公司需持续创新和优化管理,以巩固市场地位并实现长期发展。
报告有哪些风险提示?
报告提示大树云面临多重风险。业务和行业风险包括市场竞争加剧、产品更新迭代快;中国经营风险涉及政策法规变化、供应链稳定性;证券交易市场风险包括融资难度加大、股价波动。此外,公司客户集中度高存在流失风险,AI业务尚处初期缺乏收入支撑,现金流依赖外部融资存在压力。公司需有效管理这些风险,提升自身竞争力,才能实现可持续增长。