猜你想问
宁德时代发布重卡换电新方案的主要内容是什么?
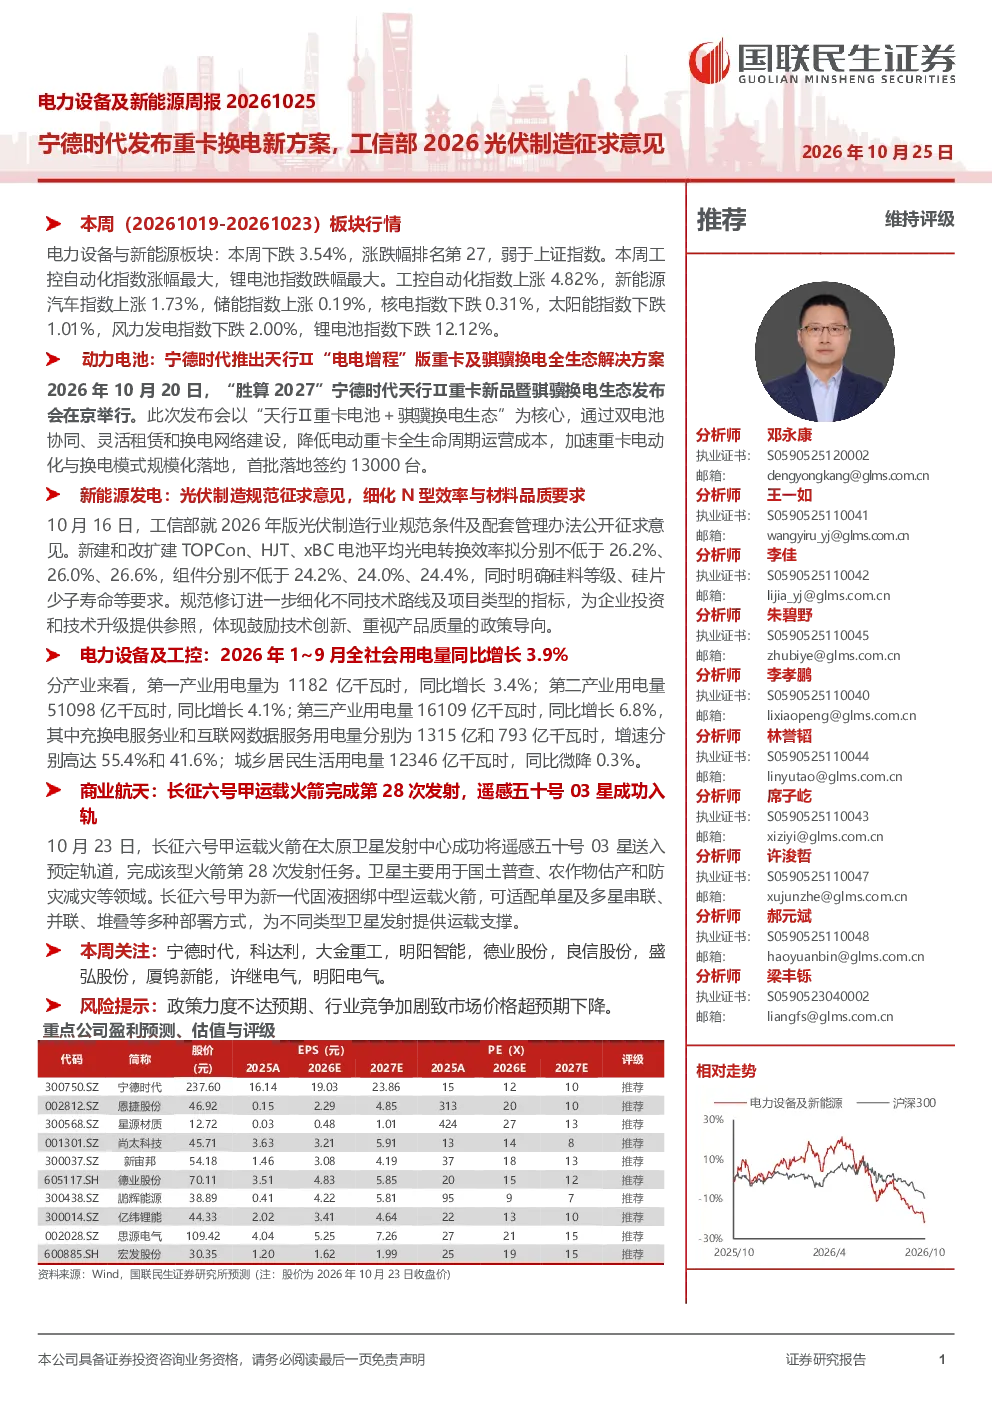
宁德时代推出天行Ⅱ“电电增程”版重卡及骐骥换电全生态解决方案,提出“回本快、赚钱多、残值高”的“胜算九字诀”,首批落地签约13000台。方案基于换电体系,采用“A+B”模式,A为底置换电包,B为可随车流转的增程包。底置主驱电池采用租赁模式,叠加购车补贴、灵活电池租赁方案与低息分期金融政策,降低前期一次性投入。增程系统兜底后,底换主驱电池支持深度放电,回仓电量降到5%以下。骐骥换电站5分钟可满电出发,一座换电站仅需2个标准车位,日均可服务近200车次,单位土地能源服务效率翻5倍。
光伏制造规范征求意见对行业有何影响?
工信部发布的光伏制造规范征求意见,对N型电池及组件效率指标进一步细化,新建和改扩建TOPCon、HJT、xBC电池平均光电转换效率拟分别不低于26.2%、26.0%、26.6%,组件分别不低于24.2%、24.0%、24.4%。技术要求覆盖硅料、硅片环节,强调上游材料品质与下游产品效率。政策导向延续鼓励技术创新、提高产品质量,引导企业减少单纯扩大产能的项目,加强技术创新,并兼顾产品质量与生产成本。这将推动行业向更高效率、更高质量方向发展。
本报告重点分析了哪些投资方向?
本报告重点分析了动力电池、新能源发电、电力设备及工控、商业航天等赛道的投资方向。动力电池环节重点关注宁德时代等龙头,以及负极和隔膜环节的尚太科技、中科电气等。新能源发电方面,硅料环节关注协鑫科技、通威股份等,逆变器环节关注阳光电源、固德威等。电力设备方面,关注变压器等一次设备金盘科技、明阳电气等,以及配网侧投资国电南瑞、四方股份等。商业航天方面关注飞沃科技、钧达股份等。
当前电力设备与新能源板块的市场表现如何?
本周电力设备与新能源板块下跌3.54%,涨跌幅排名第27,弱于上证指数。板块子行业表现分化,工控自动化指数涨幅最大,锂电池指数跌幅最大。行业股票涨跌幅方面,本周涨幅居前五的股票分别为鸣志电器、大洋电机、能科股份、良信电器、方正电机;跌幅居前五的股票分别为澳洋顺昌、精达股份、三维工程、远东股份、闽东电力。整体来看,板块内部存在较大波动。
本报告提示了哪些投资风险?
本报告提示了政策力度不达预期和行业竞争加剧致市场价格超预期下降等投资风险。政策方面,若相关政策支持力度不及预期,可能影响新能源行业的快速发展。行业竞争方面,随着行业进入成熟阶段,竞争加剧可能导致市场价格下降,影响企业盈利能力。投资者需关注政策变化和行业竞争态势,谨慎评估投资风险。