猜你想问
神农种业2026年第三季度报告核心内容有哪些?
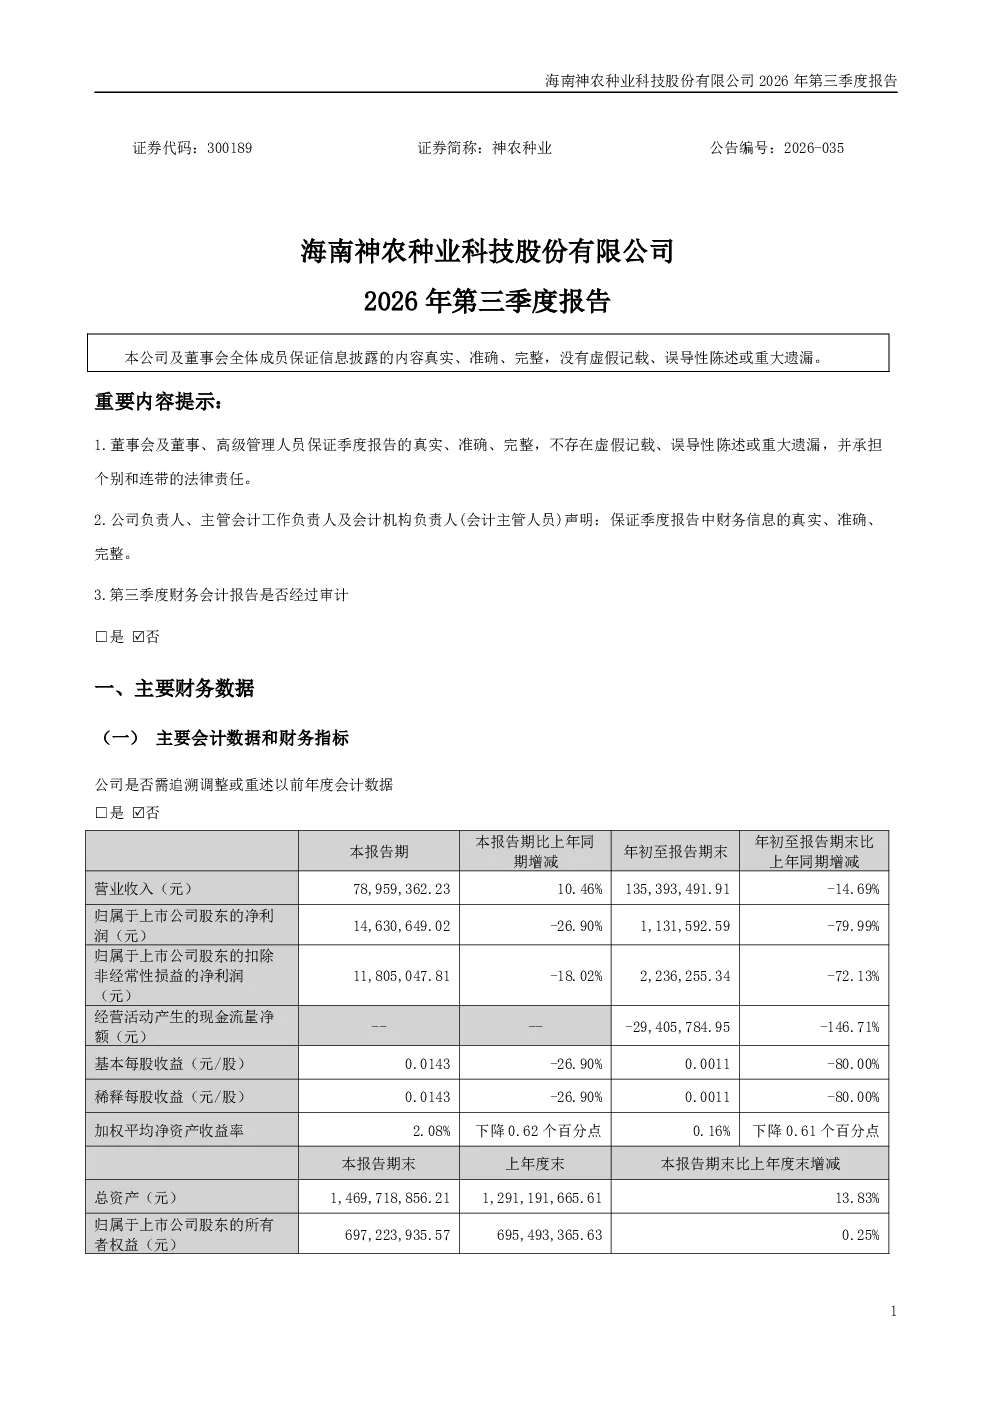
报告显示公司货币资金增长143.29%至13,921.77万元,主要因筹资活动现金流入增加;存货增长40.47%至2,214.58万元,主要因水产种源养殖产品未达成熟销售规格;合同负债增长132.29%至1,287.64万元,主要因预收种子款增加。营业收入下降14.69%,主要因子公司贵州新中一政府采购下降。财务费用增长64.71%至133.02万元,主要因利息支出增加。其他收益增长114.12%至560.42万元,主要因政府补助增加。投资活动产生的现金流量净额增长150.12%至3,570.61万元,主要因赎回理财产品收回现金增加;筹资活动产生的现金流量净额增长199.87%至10,446.88万元,主要因融资资金增加。本期水产种源受赤潮影响导致营业外支出大幅增长2736.52%至380.24万元。报告未经过审计。总体呈现筹资活动现金流入显著增加、存货及合同负债增长,但经营活动现金流净额下降、受赤潮影响导致损失增加等特征。
水产种业赛道发展趋势如何?
水产种业赛道近期面临挑战与机遇并存。赤潮等自然灾害对水产养殖造成显著影响,导致部分企业营业外支出大幅增加,如神农种业本期水产种源受赤潮影响损失增加。同时,行业也在积极应对,通过技术创新提升抗风险能力,并受益于政府补助等政策支持。未来,水产种源研发、生态养殖技术、产业链整合将是关键发展方向,但需关注自然灾害、市场波动等风险因素。
报告重点分析了哪些方向?
报告重点分析了公司财务结构变化,特别是筹资活动现金流入大幅增加,但经营活动现金流净额下降的矛盾。存货及合同负债的增长揭示产品销售周期延长或市场需求变化。水产种源业务受赤潮影响导致营业外支出激增,反映行业特定风险。此外,报告还关注了子公司经营变化及政府补助对利润的影响,但未披露具体营业收入金额,部分财务数据需结合审计后报告进一步解读。
当前市场对神农种业有何判断?
当前市场需关注神农种业财务状况的结构性变化。虽然筹资活动现金充裕,但经营活动面临压力,营业收入下降且财务费用增加。水产种源业务受外部环境影响显著,需评估长期可持续性。公司存货及合同负债增长可能预示销售周期变化,需持续跟踪销售进展。整体而言,市场需结合后续经营数据及审计报告,综合判断公司经营风险与成长潜力。
报告提示哪些投资风险?
报告提示的主要风险包括:1)水产种源业务易受赤潮等自然灾害影响,可能导致经营损失;2)存货及合同负债增长可能带来销售压力,需关注去化效率;3)经营活动现金流净额下降,反映主营业务盈利能力或回款周期存在问题;4)报告未经过审计,部分数据准确性需以审计结果为准。此外,子公司经营波动及市场环境变化也可能影响公司业绩表现。