猜你想问
辉隆股份2026年第三季度报告核心内容有哪些?
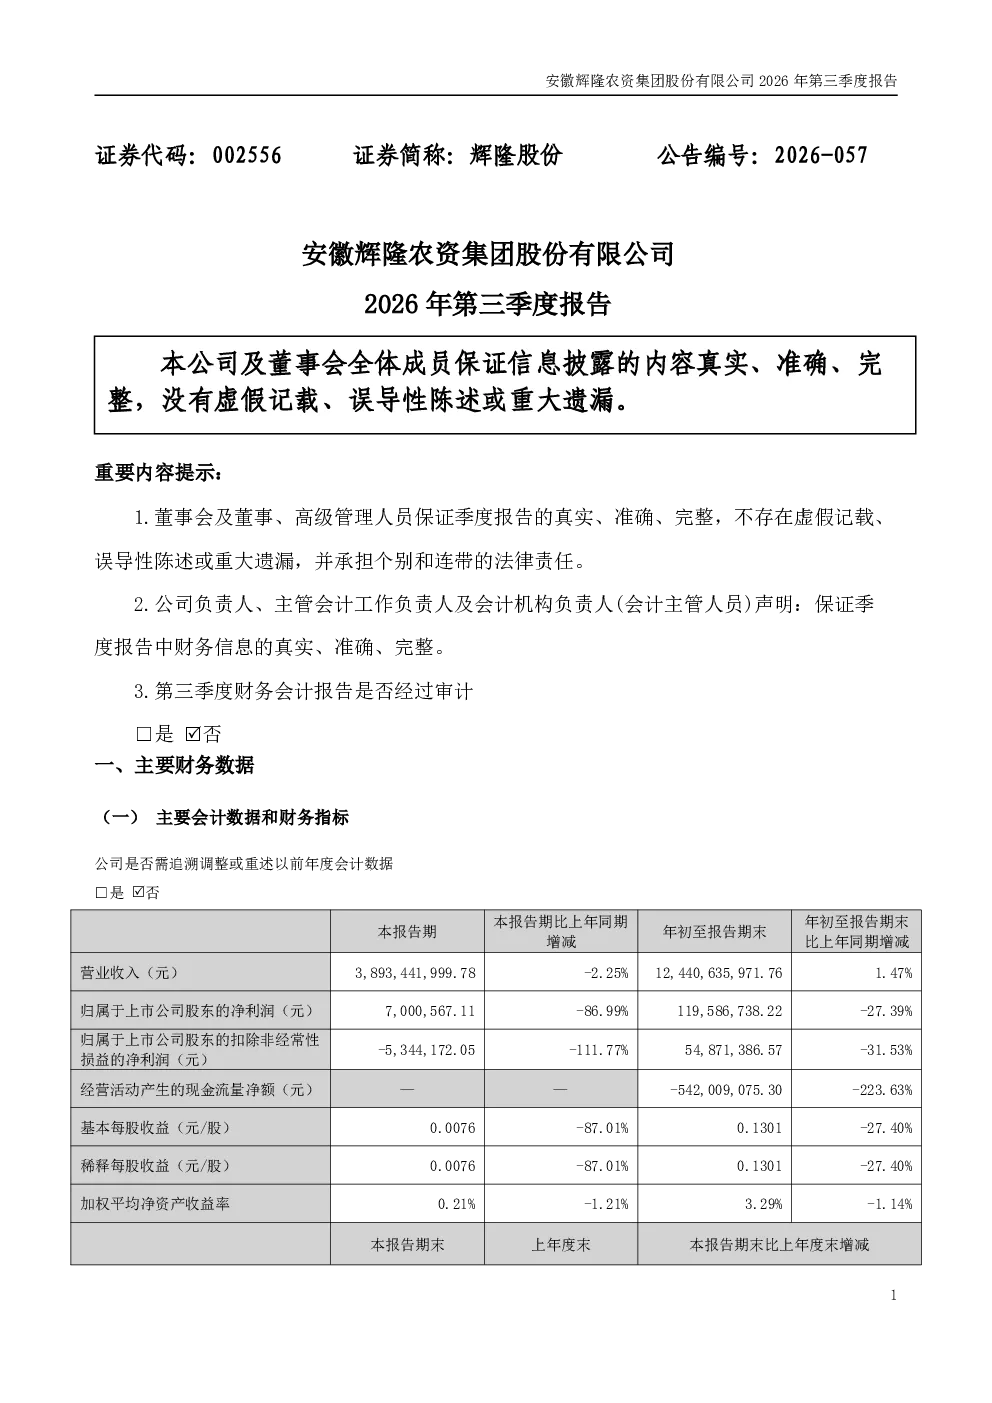
辉隆股份2026年第三季度报告显示,公司应收账款大幅增长132.59%,主要由于新增未到付款期的款项;应收款项融资下降34.00%,与票据到期承兑或贴现有关。短期借款显著增加177.06%,反映新增金融机构借款。利润表方面,其他收益因政府补助减少等下降47.15%,但资产处置收益增长305.88%。净利润下降27.39%,主要受资产减值损失增加影响。现金流量表显示,经营活动现金净额减少223.63%,主要源于销售回款减少和采购支出增加。投资活动现金净额增长24.69%,筹资活动现金净额增加98.75%
辉隆股份所处赛道/行业发展趋势如何?
辉隆股份所处行业发展趋势需结合具体行业分析,报告未提供直接行业趋势信息。但可关注公司财务数据反映的经营变化,如应收账款增长可能暗示下游客户支付周期延长,短期借款增加可能增加财务成本。资产减值损失增加需关注存货或固定资产周转情况。经营活动现金流状况是判断行业景气度的重要指标,当前数据显示销售回款面临压力。行业整体增长动力、竞争格局及政策环境是影响公司长期表现的关键因素
辉隆股份报告重点分析了哪些方向?
报告重点分析了公司财务数据的变动情况,包括资产负债表、利润表和现金流量表的主要指标变化。资产负债表显示短期偿债能力可能因短期借款大幅增加而承压,同时资产结构变化需关注其合理性。利润表突显资产减值损失对净利润的显著影响,公允价值变动收益大幅下降也需警惕市场风险。现金流量表区分经营活动、投资活动和筹资活动的现金流状况,特别是经营活动现金流减少值得关注。这些数据为评估公司财务健康度和经营风险提供了关键依据
当前辉隆股份的市场现状如何?
从报告数据看,辉隆股份当前市场现状表现为财务压力增大。应收账款和短期借款的快速增长可能增加资金周转难度和财务风险。资产减值损失增加反映资产质量可能面临问题,需关注其具体原因。经营活动现金流净额为负,显示销售回款能力减弱,可能受宏观经济或行业周期影响。虽然筹资活动现金净额为正,但过度依赖借款并非长久之计。市场需关注公司如何改善经营效率、优化资产结构以缓解当前财务压力
辉隆股份研报存在哪些风险提示?
研报反映的主要风险包括:1)应收账款激增可能引发坏账风险,影响未来盈利能力;2)资产减值损失增加可能侵蚀利润,需警惕存货或固定资产跌价风险;3)经营活动现金流持续为负,可能削弱公司自我造血能力,增加对外部融资的依赖;4)短期借款占比过高可能推高财务费用,增加偿债压力。此外,报告未审计,数据准确性需待正式审计确认,这也是潜在信息不确定性风险