猜你想问
环球印务2026年第三季度报告核心内容有哪些?
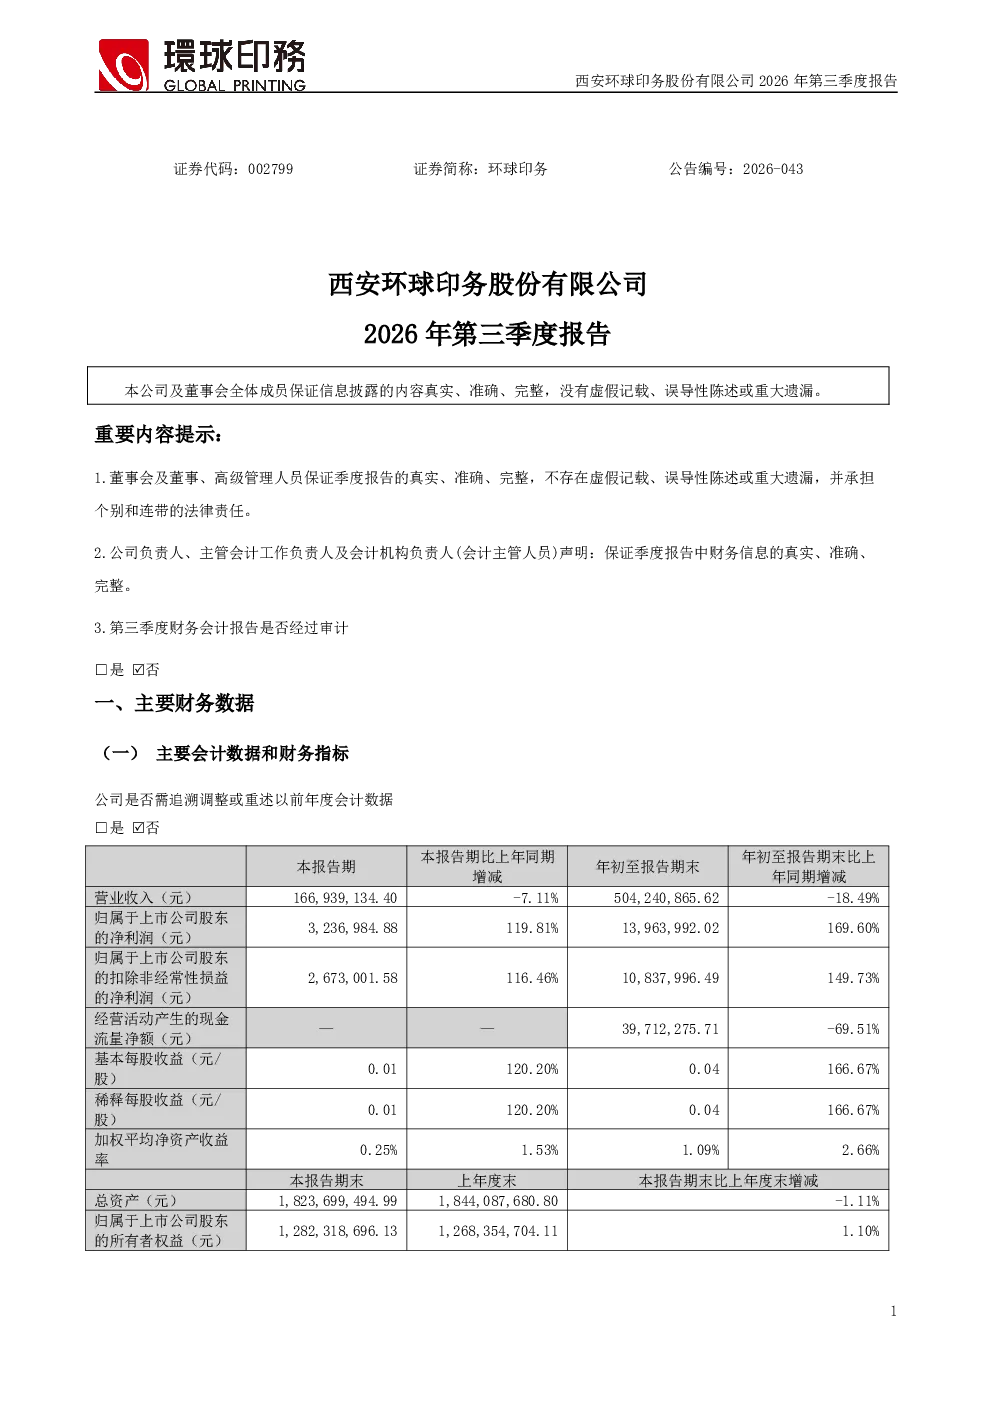
报告显示,2026年1-9月公司净利润同比大幅增长169.60%,主要得益于医药及其他纸盒业务增长和互联网数字营销业务亏损收窄。但经营活动现金流量净额同比大幅下降69.51%,主要受互联网数字营销业务停止及上年同期票据贴现影响。此外,公司对子公司应收账款计提坏账准备96.58%,并计提商誉减值损失,反映对部分应收账款回收风险的谨慎评估。
环球印务所处赛道行业发展趋势如何?
公司核心业务医药及其他纸盒包装业务增长显著,显示纸盒包装行业在医药领域的需求稳定增长。同时,公司积极布局绿色包装智能制造领域,一期项目已投产,表明行业向绿色化、智能化转型趋势明显。互联网数字营销业务缩停后,公司聚焦核心战略方向,有助于提升整体经营效率和盈利质量。
环球印务报告重点分析了哪些方向?
报告重点分析了公司核心业务增长情况、互联网数字营销业务转型成效、应收账款及商誉减值风险、绿色包装智能制造项目进展以及经营场所招租等资产盘活措施。特别是对子公司霍尔果斯领凯网络科技有限公司的应收账款计提全额坏账准备,反映公司对回款风险的严格管控。
当前环球印务市场现状如何?
公司市场现状表现为核心业务增长强劲,但经营活动现金流面临压力。医药纸盒包装市场需求稳定,为公司带来持续增长动力。然而,互联网数字营销业务停止导致相关现金流入减少,需关注其对整体现金流的影响。公司通过扩产绿色包装智能制造项目和招租闲置资产,正积极调整业务结构,优化资源配置。
环球印务研报有哪些风险提示?
报告提示的主要风险包括:子公司应收账款回收风险较高,霍尔果斯领凯网络科技有限公司对北京头脑风暴科技有限公司的应收账款计提96.58%坏账准备;商誉减值风险持续存在;经营活动现金流大幅下降可能影响短期偿债能力;互联网数字营销业务停止后,需关注转型期间可能出现的经营波动。
你可能感兴趣
环球印务:2026年一季度报告
财报2026-04-24
环球印务:2023年第三季度报告(更正后)
财报2024-04-26
环球印务:2021年第三季度报告
财报2021-10-27
环球印务:2022年第三季度报告(更正后)
财报2024-04-26
环球印务:2020年第三季度报告全文
财报2020-10-23
环球印务:2020年第三季度报告
财报2020-10-23
环球印务:2017年第三季度报告全文
财报2017-10-20
环球印务:2018年第三季度报告全文
财报2018-10-23
环球印务:2019年第三季度报告全文
财报2019-10-22
环球印务:2016年第三季度报告全文
财报2016-10-24