猜你想问
新研股份2026年第三季度报告核心内容有哪些?
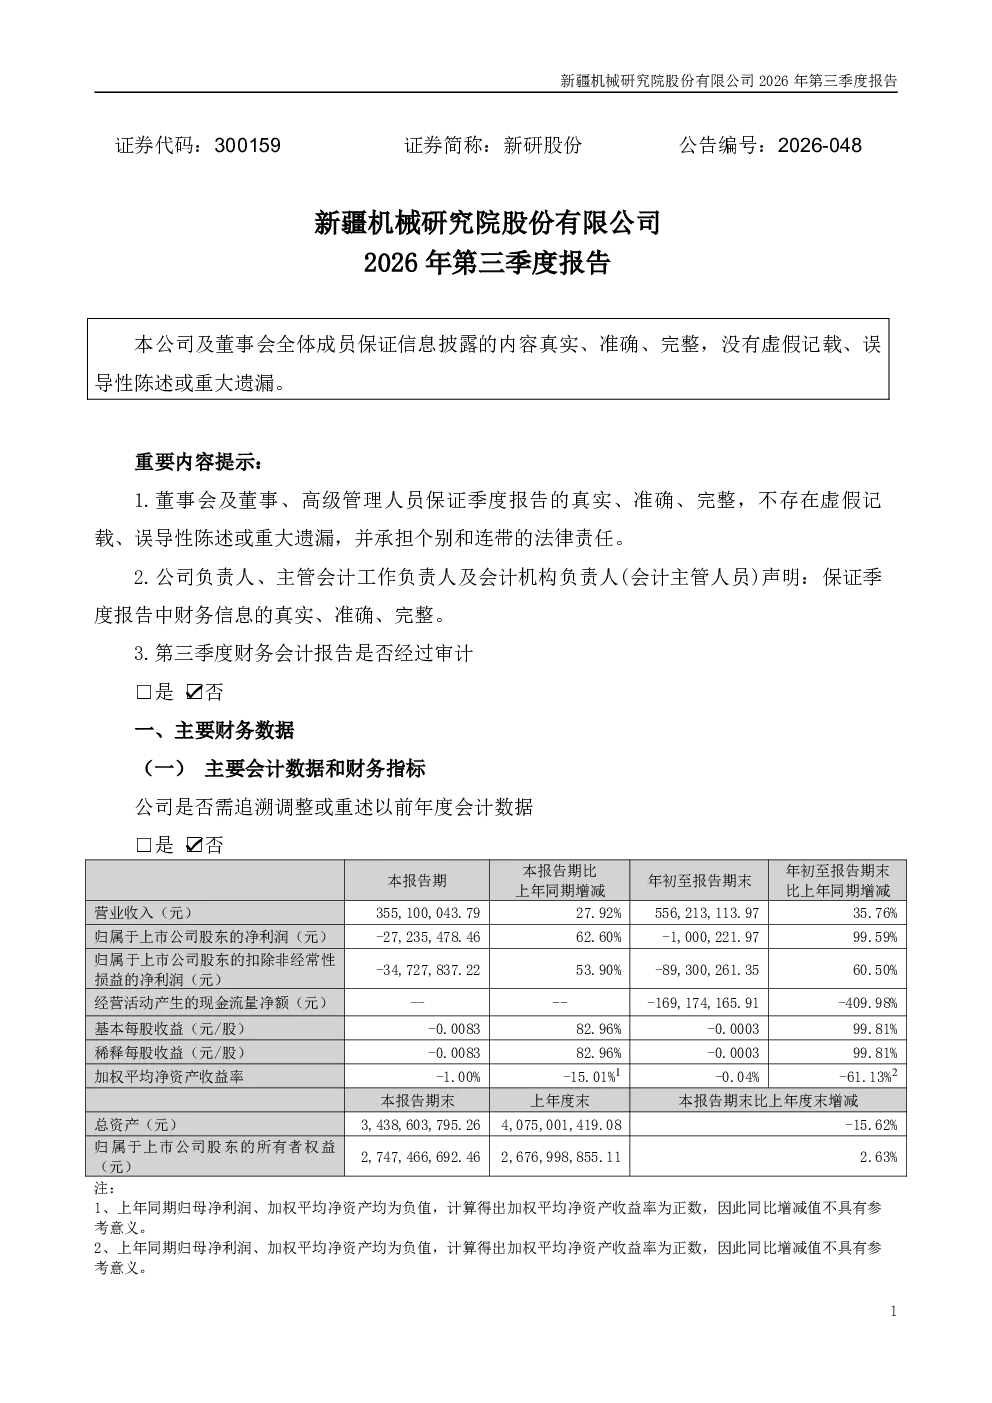
报告显示,新研股份2026年第三季度营业收入同比增长35.76%,主要得益于农牧机械和航空航天双主业的协同发展。农机板块市场订单与生产交付双增长,合同订单同比增长6.8%,实际发货台量同比增长12.2%,国内市场新增经销商41家,海外市场实现稳步突破。航空航天板块营业收入同比增长225.19%,传统业务订单陆续恢复,新兴业务在可控核聚变、商业航天等领域取得进展。公司持续深化降本增效,管理费用同比下降37.66%,财务费用同比大幅下降,资产负债结构持续优化。
新研股份所在赛道行业发展趋势如何?
新研股份所在的农牧机械和航空航天行业,在2026年第三季度展现出强劲的发展势头。农牧机械板块通过国内市场拓展和海外市场突破,实现订单与交付双增长,显示出行业需求的持续扩大。航空航天板块收入大幅增长,尤其在新兴业务领域取得进展,反映了该行业的技术创新和市场需求增长。整体来看,这两个赛道未来有望继续保持增长态势,技术创新和市场需求将是推动行业发展的关键因素。
新研股份报告重点分析了哪些方向?
报告重点分析了新研股份农牧机械和航空航天双主业的协同发展情况。农机板块方面,报告详细披露了市场订单、生产交付、经销商拓展及海外市场进展,突显了板块的稳健增长。航空航天板块方面,报告强调了传统业务订单恢复和新兴业务在可控核聚变、商业航天等领域的进展,展现了板块的高增长潜力。此外,报告还分析了公司的降本增效措施和财务结构优化,为投资者提供了全面的经营状况分析。
新研股份当前市场现状如何判断?
新研股份当前市场现状表现积极。公司双主业协同发展,农牧机械板块实现订单与交付双增长,航空航天板块收入大幅增长,显示出较强的市场竞争力。公司在国内外市场的拓展取得成效,管理费用和财务费用下降,财务结构持续优化,经营效率提升。整体来看,新研股份在行业内的地位得到巩固,未来发展潜力较大,但需关注市场竞争和行业政策变化。
新研股份研报有哪些风险提示?
新研股份研报中提示的主要风险包括市场竞争加剧可能影响农牧机械和航空航天板块的销售业绩,新兴业务领域的进展存在不确定性,以及行业政策变化可能带来的影响。此外,公司虽然财务结构持续优化,但仍需关注管理费用和财务费用控制的有效性,以及资产负债结构的稳定性。投资者应关注公司经营策略的执行情况,以及行业发展趋势对公司业绩的潜在影响。