猜你想问
金卡智能2026年第三季度报告核心内容是什么?
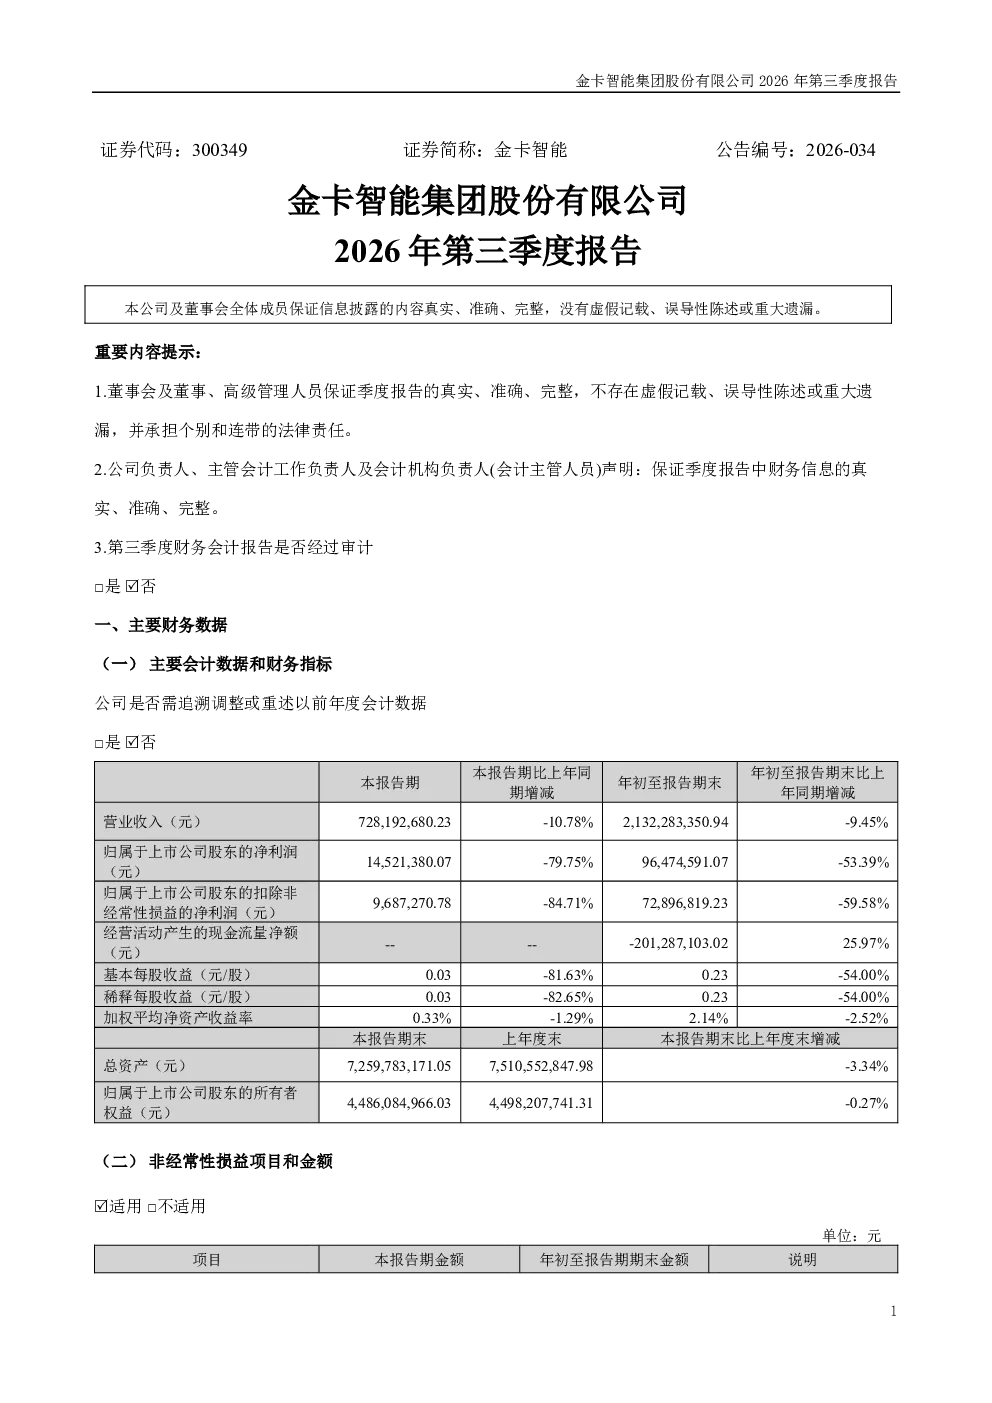
金卡智能2026年第三季度报告显示公司经营业绩显著下滑,营业收入21.32亿元,同比下降9.45%;归属于上市公司股东的净利润0.96亿元,同比下降53.39%;扣非净利润0.73亿元,同比下降59.58%。净利润下降主要受营业收入下降、汇兑损失及退税变动等因素影响。公司计划优化产品结构与客户结构,推进降本增效,提升经营质量。海外业务取得重大突破,签署哈萨克斯坦燃气业务约13.37亿人民币销售合同,未来将深耕海外市场。财务报表未经审计,股东信息及其他重要事项未披露。
金卡智能所属赛道发展趋势如何?
金卡智能所属赛道(需补充具体行业)发展趋势需结合行业整体分析。从报告看,公司虽面临业绩下滑挑战,但海外业务拓展带来新机遇,如哈萨克斯坦燃气合同显示国际化布局成效。未来行业发展趋势需关注技术迭代、市场需求变化及竞争格局演变,公司需持续优化产品与客户结构以适应市场变化。具体行业趋势建议查阅更专业的行业研究报告。
金卡智能报告重点分析了哪些方向?
金卡智能报告重点分析了经营业绩下滑原因及应对措施。业绩下滑主要源于收入下降、汇兑损失和退税变动,公司提出优化产品结构、客户结构及推进降本增效。海外业务成为亮点,签署大额合同显示国际化战略进展。此外,报告未披露股东信息等重要事项,财务报表也未经审计,这些是分析时需注意的维度。公司强调提升经营质量,但具体措施细节需进一步关注。
当前金卡智能市场现状如何?
金卡智能当前市场现状表现为业绩承压但海外市场开拓取得进展。国内业务面临收入和利润双降,净利润同比大幅下滑,反映市场竞争加剧或需求疲软。同时,公司积极拓展海外市场,哈萨克斯坦合同签署显示其国际化战略取得阶段性成果。但整体来看,公司仍需解决国内业务增长乏力问题,且财务信息不完整,市场对其长期发展仍需观察。
金卡智能研报有哪些风险提示?
金卡智能研报存在几项风险提示:首先,业绩大幅下滑可能持续,需警惕收入和利润进一步下降风险;其次,海外市场拓展存在不确定性,国际政治经济环境变化可能影响合同履行;再次,财务报表未经审计,数据准确性待验证;此外,公司未披露股东信息等重要事项,信息透明度不足;最后,公司提出的降本增效措施效果尚未显现,需持续关注其执行成效。