猜你想问
中公教育2026年第三季度报告核心内容有哪些?
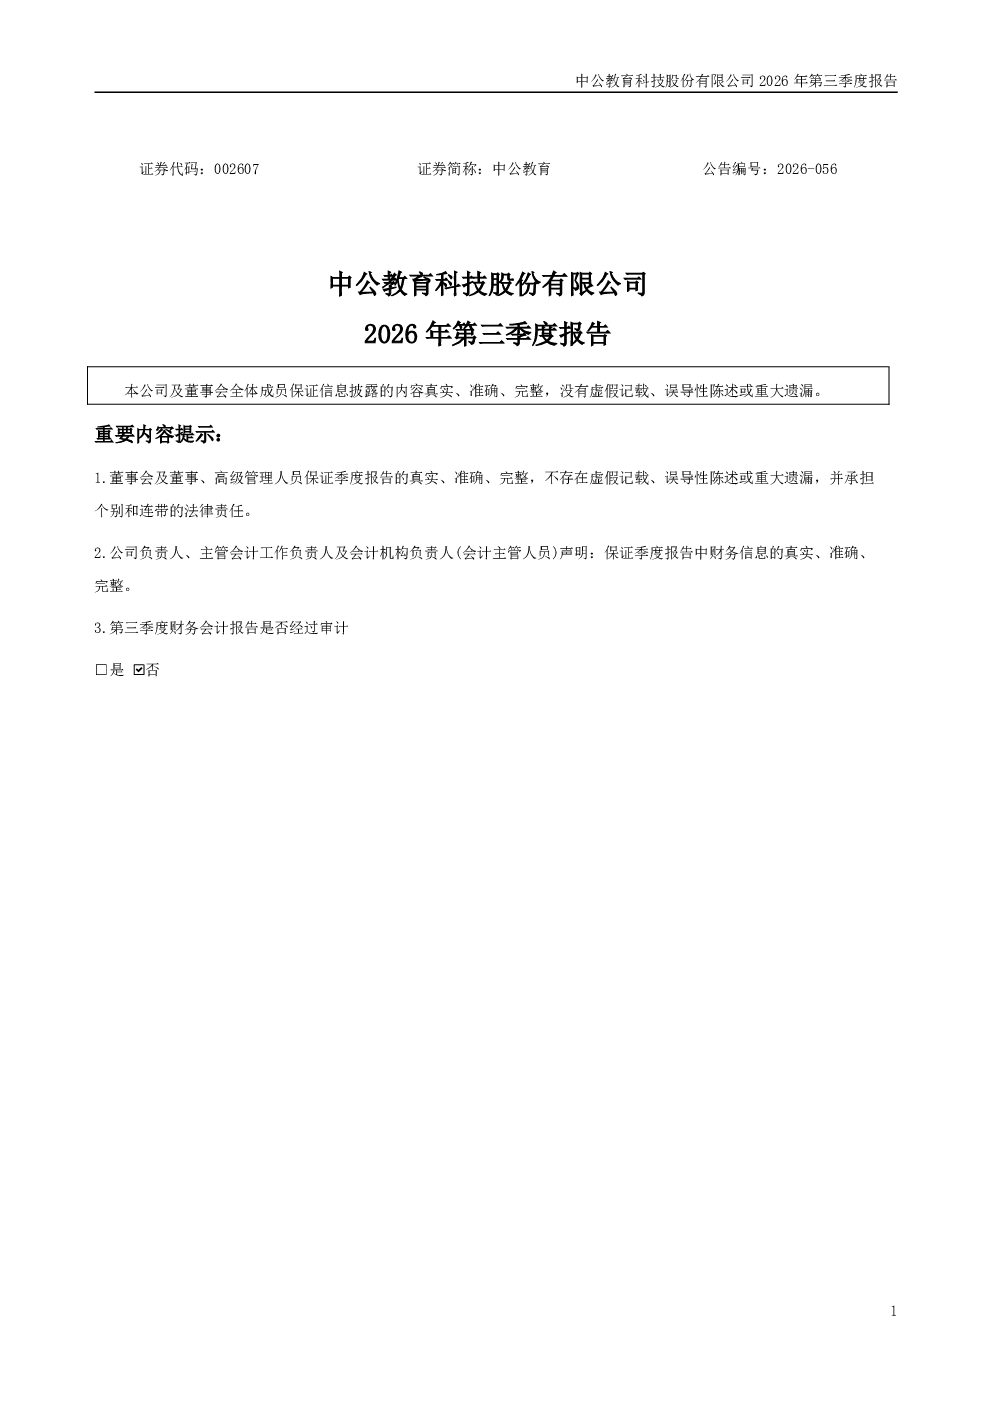
中公教育2026年第三季度报告显示,公司保证信息披露的真实性、准确性、完整性,报告未经审计。主要财务数据部分表示无需追溯调整以前年度会计数据,不存在非经常性损益项目。股东信息显示前10名股东变化因转融通出借/归还原因,不存在优先股股东。报告披露了季度财务报表但未提供具体数据,并说明2026年起首次执行新会计准则调整不适用。
教育行业2026年发展趋势如何?
教育行业2026年发展趋势需结合政策导向和市场需求分析。新会计准则的执行可能影响行业财务数据的可比性,需关注其对行业整体财务表现的影响。教育信息化、在线教育等细分赛道持续发展,但市场竞争加剧,行业整合加速,企业需加强创新和品牌建设以提升竞争力。
中公教育报告重点分析了哪些方向?
中公教育报告重点分析了财务数据合规性、股东结构变化及新会计准则执行情况。报告未详细说明主要会计数据和财务指标变动原因,也未披露具体财务数据,建议投资者关注后续补充披露信息。报告强调非经常性损益项目不存在,但未提供详细经营分析。
当前教育行业市场现状如何?
当前教育行业市场现状呈现多元化发展态势,K12、职业教育、成人教育等领域竞争激烈。政策监管趋严,行业合规性要求提高,企业需加强内控管理。数字化转型加速,在线教育平台与线下机构合作加深,市场集中度逐步提升,头部企业优势明显。
中公教育研报有哪些风险提示?
中公教育研报风险提示包括:新会计准则执行可能带来的财务数据调整风险;市场竞争加剧导致盈利能力下降风险;政策监管变化影响业务发展风险。报告未披露具体财务数据,投资者需关注后续信息披露的完整性和及时性,以及公司经营策略调整可能带来的不确定性。
你可能感兴趣
中公教育:2026年一季度报告
财报2026-04-29
中公教育:2023年第三季度报告
财报2023-10-30
中公教育:2019年第三季度报告全文
财报2019-10-29
中公教育:2021年第三季度报告
财报2021-10-30
中公教育:2023年第三季度报告
财报2023-10-30
中公教育:2022年第三季度报告
财报2022-10-29
中公教育:2021年第三季度报告
财报2021-10-30
中公教育:2022年第三季度报告
财报2022-10-29
中公教育:2020年第三季度报告全文
财报2020-10-31
中公教育:2020年第三季度报告全文
财报2020-10-31