猜你想问
光线传媒2026年第三季度报告核心内容有哪些?
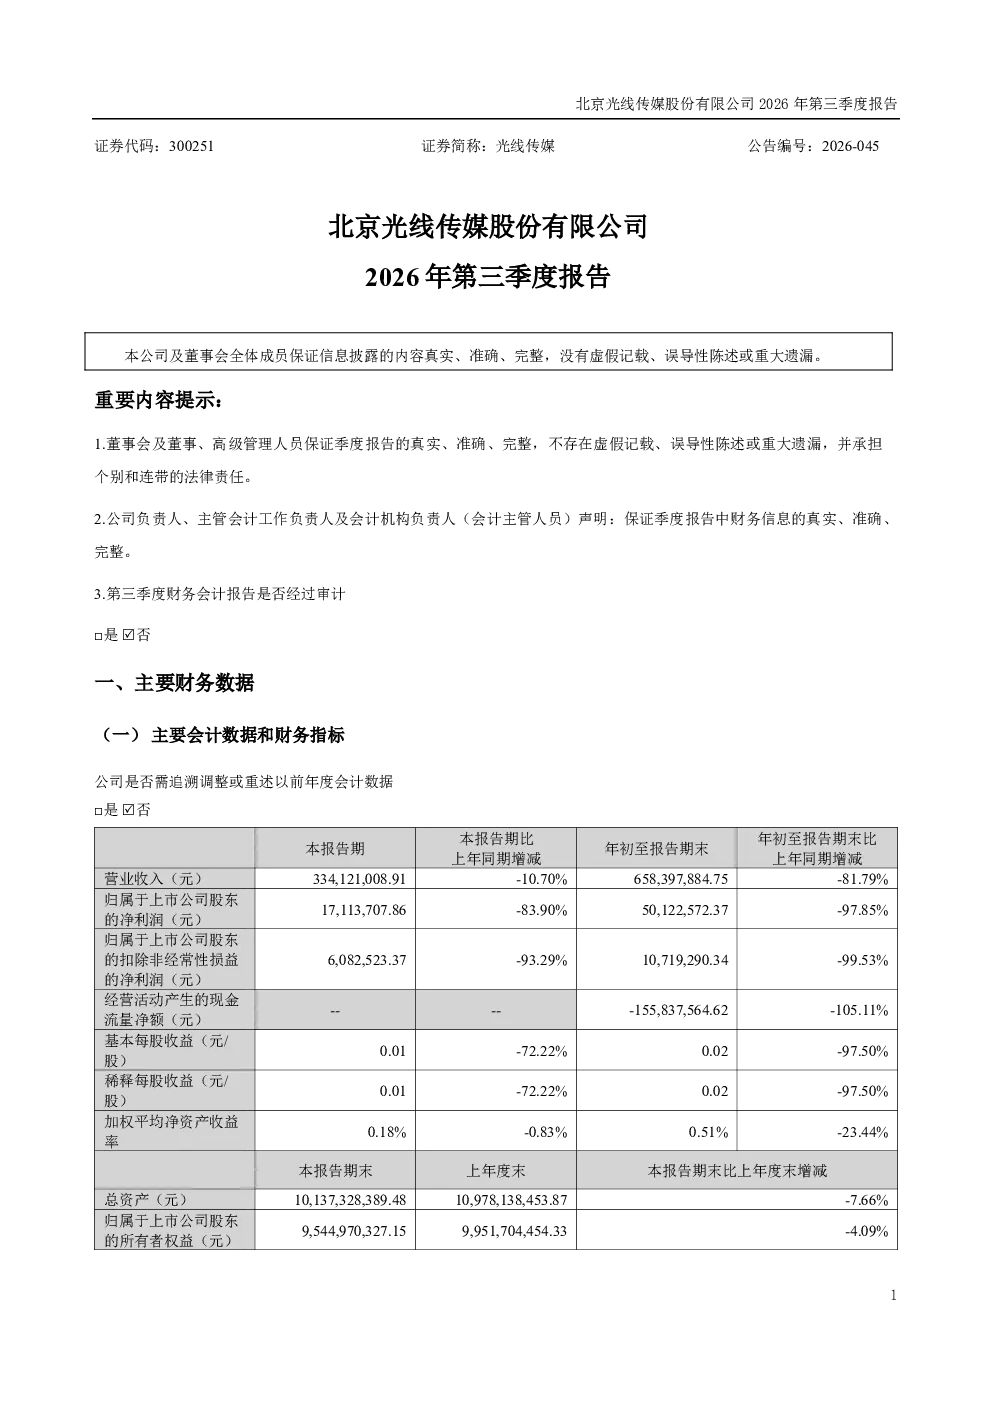
报告显示,光线传媒2026年前三季度归属于上市公司股东的净利润为0.50亿元,剔除投资收益后为1.42亿元。主要财务指标变动包括:营业收入减少81.79%(因上年同期影视剧收入高基数),营业成本减少52.74%(因上年同期影视剧成本高基数),销售费用增加170.16%(因业务拓展营销费用增加),投资收益减少179.96%(因联营企业收益变动)。此外,信用减值损失大幅减少238.33%(因上年同期计提较多),资产处置收益增加587.13万元(因提前退租)。经营方面,影视剧及衍生业务投资《不过是上班》《飞驰人生3》等影片,总票房约81.55亿元;动漫业务参投《八仙!》,自制《去你的岛》上映;艺人经纪及内容相关业务拓展收入渠道,产业投资业务设立十余家主体完善生态。
光线传媒所处赛道/行业发展趋势如何?
光线传媒所处的内容产业赛道持续向多元化、IP化发展。影视行业竞争加剧,但头部公司仍通过优质内容输出和衍生品开发保持竞争力。动漫业务成为新的增长点,但市场仍需更多爆款作品。艺人经纪及产业投资业务有助于拓展收入来源,但需关注投资风险。整体看,行业整合加速,内容创新和商业模式创新是关键发展方向。
光线传媒这份报告的重点分析方向是什么?
报告重点分析了光线传媒的财务表现和业务结构变化。财务方面,关注收入成本结构、费用增长、投资收益波动及信用减值损失变化。业务方面,聚焦影视剧及衍生品开发、动漫项目进展、艺人经纪多元化收入及产业投资布局。报告显示公司正努力从传统影视向多元化内容生态转型,但需关注高基数对比下的业绩恢复情况。
光线传媒当前的市场现状如何判断?
光线传媒当前面临行业竞争加剧和自身业绩波动挑战。一方面,公司通过多元化业务布局应对市场变化,另一方面,高基数对比下业绩恢复承压。影视剧业务仍为公司核心,但需关注新项目的市场表现。动漫和艺人经纪业务尚处发展初期,产业投资风险需持续跟踪。整体看,公司处于转型调整期,未来发展需依赖内容创新和商业模式优化。
光线传媒这份研报有哪些风险提示?
报告提示光线传媒面临多重风险:一是影视行业竞争激烈,新项目市场表现不确定性高;二是公司收入结构仍较依赖头部IP,多元化业务盈利能力待验证;三是产业投资存在项目失败或回报不及预期的风险;四是销售费用大幅增长可能影响短期利润;五是影视行业政策变化可能影响业务开展。此外,报告期内财务数据未经审计,需关注后续审计结果。