猜你想问
久立特材2026年第三季度报告主要披露了哪些内容?
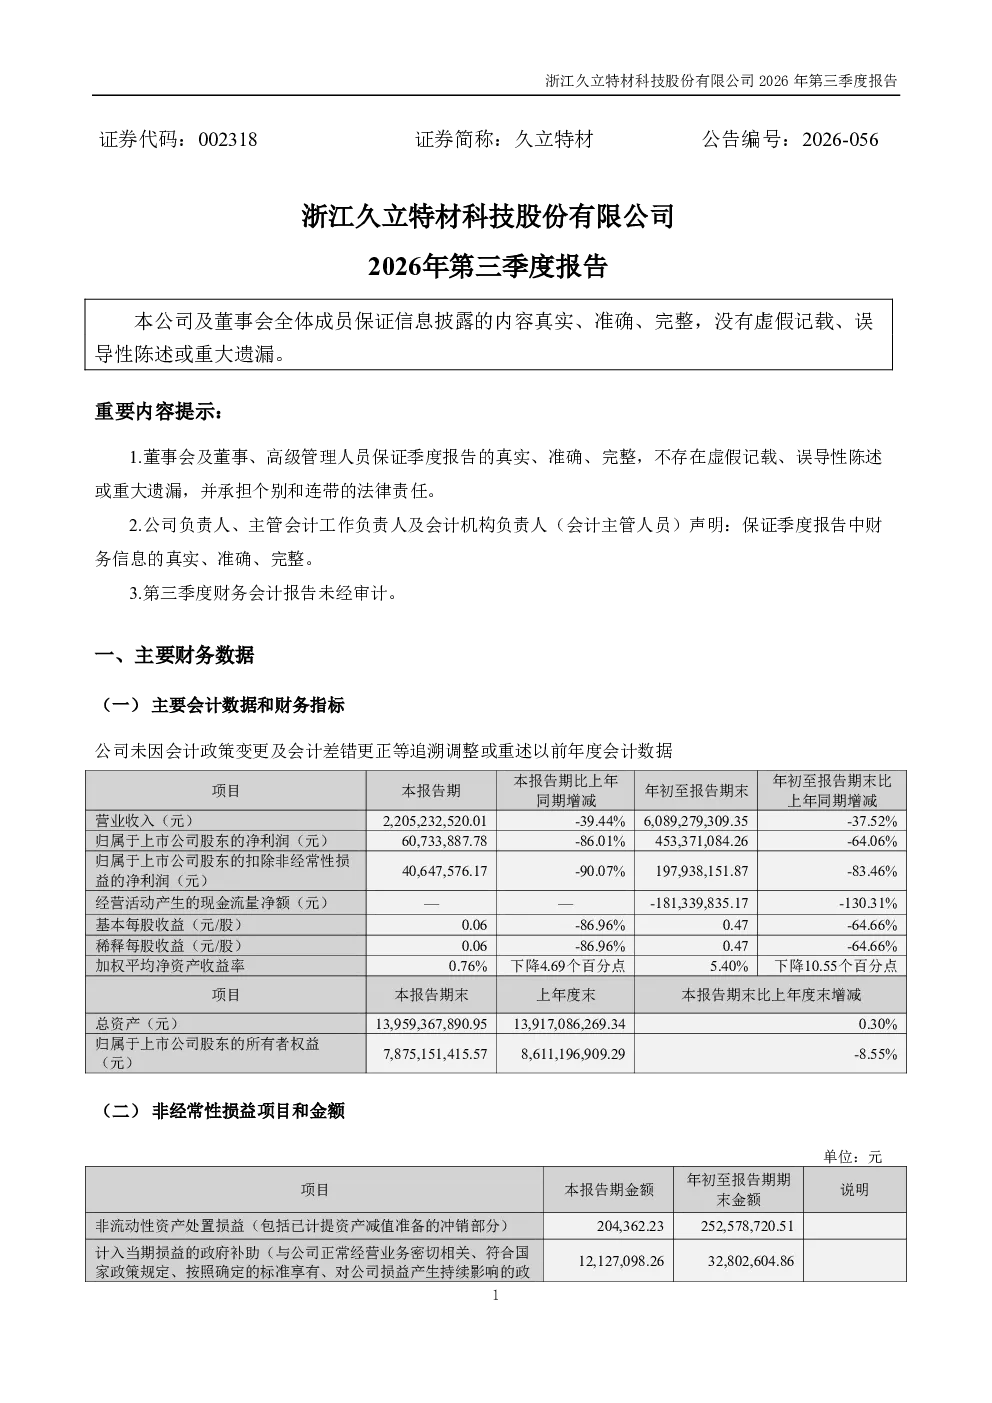
该报告主要披露了久立特材的股东信息、股份回购进展以及董事会换届选举情况。报告指出公司未因会计政策变更或差错更正追溯调整以前年度数据,具体财务指标未详细披露。股东方面,前十名股东持股情况未列出,但披露了公司回购专用证券账户持有股份1.43%。股份回购方面,第一阶段已实施完毕回购9292100股,第二阶段已实施4653300股。董事会换届选举方面,提名了周志江等6人为非独立董事候选人,提名赵志毅等4人为独立董事候选人。报告未披露具体财务数据且未经审计。
久立特材所在的赛道有哪些发展趋势?
久立特材所属赛道为特殊钢制造,当前特殊钢行业正朝着高端化、智能化方向发展。随着制造业升级和新能源产业兴起,对高性能特殊钢的需求持续增长。政策层面支持新材料产业发展,为行业带来机遇。同时,原材料价格波动、环保压力等因素对行业造成挑战。企业需加强技术创新和成本控制以提升竞争力。目前行业整体呈现结构性分化,头部企业优势明显,中小企业面临转型压力。
久立特材这份报告的重点分析方向是什么?
本报告重点分析了久立特材的资本运作和治理结构变化。资本运作方面,报告详细披露了公司两阶段的股份回购计划执行情况,第一阶段回购9292100股,第二阶段回购4653300股,显示公司对股价的稳定信心。治理结构方面,报告披露了董事会换届选举提名情况,新任董事背景可能影响公司战略方向。此外,报告未披露具体财务数据,提示投资者需关注后续披露。报告未涉及行业竞争格局或产品创新等分析。
当前久立特材的市场现状如何?
久立特材作为特殊钢龙头企业,市场地位稳固。公司持续实施股份回购,显示管理层对公司价值的认可。股东结构方面,回购专用证券账户持股比例较高,但前十名股东信息不完整,需关注潜在股权变动风险。行业层面,特殊钢需求受益于制造业升级,但原材料成本压力持续存在。公司未披露具体财务数据,无法评估短期业绩表现。整体来看,公司经营稳健,但需关注宏观经济波动对特殊钢行业的影响。
这份报告有哪些风险提示需要注意?
本报告存在多项风险提示。首先,报告未披露具体财务数据,投资者无法评估公司盈利能力和财务状况。其次,股份回购存在资金占用风险,若后续资金压力增大可能影响其他业务投入。再次,董事会换届可能带来管理层变动,新团队战略方向存在不确定性。此外,特殊钢行业受原材料价格影响较大,铁矿石等成本波动可能侵蚀利润。最后,报告未经审计,数据准确性需以后续正式公告为准。