猜你想问
这份海欣食品的2026年第三季度报告主要披露了哪些内容?
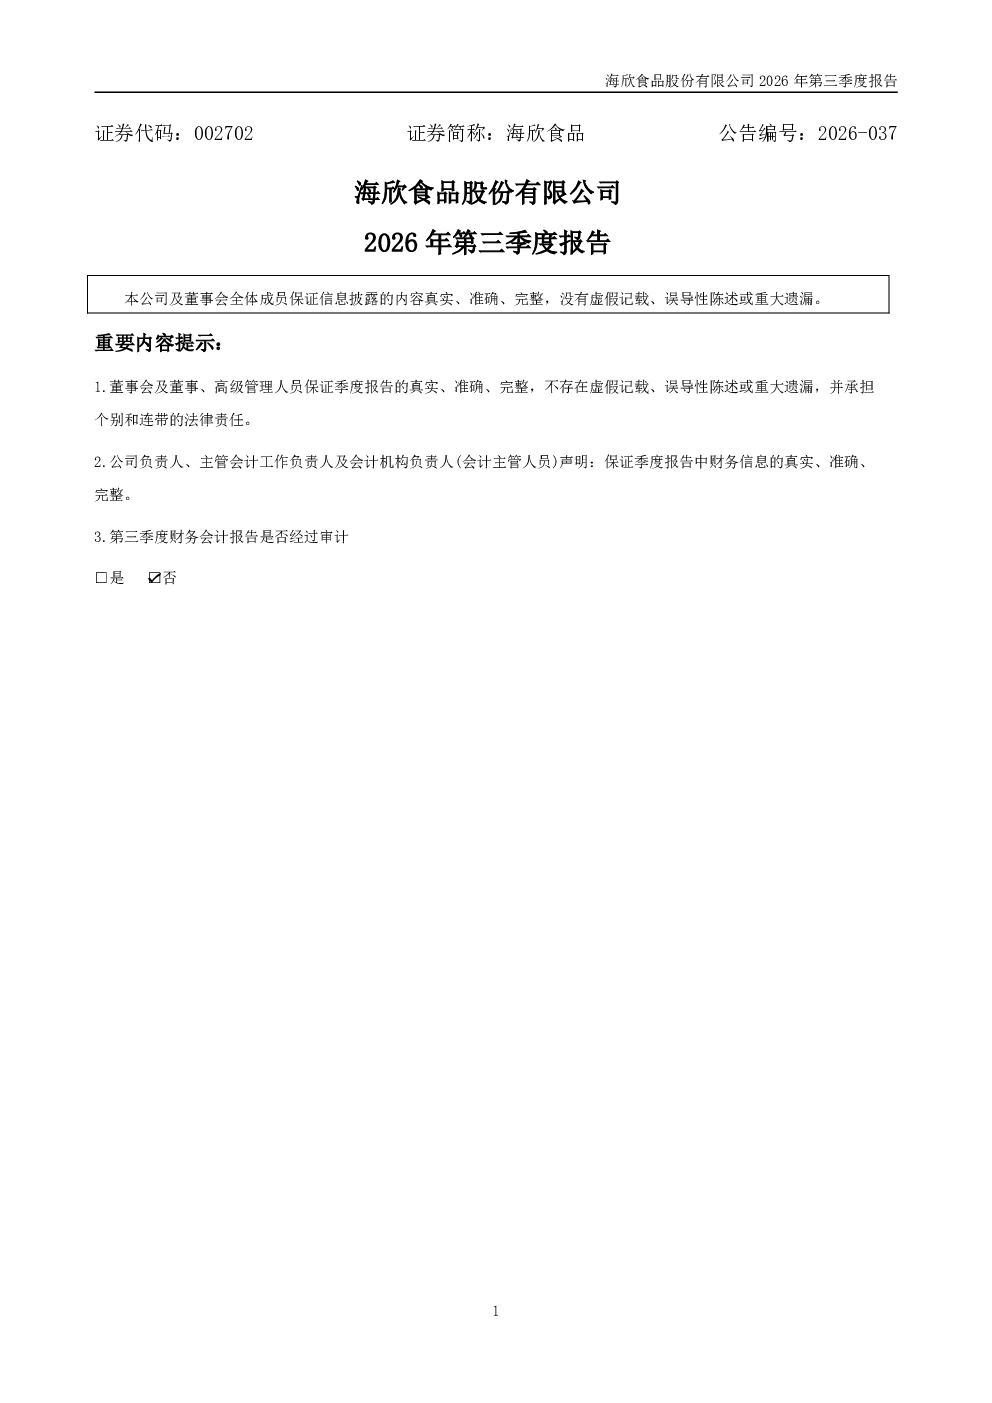
这份报告是海欣食品发布的2026年第三季度报告,但财务报告未经审计。报告披露了合并资产负债表、合并年初到报告期末利润表及现金流量表,但未披露具体会计数据和财务指标。报告说明公司不存在需追溯调整或重述以前年度会计数据的情况,且不适用非经常性损益项目,不存在其他符合定义的损益项目或将其界定为经常性损益的情形。股东信息部分也未披露普通股股东总数及前十名股东持股情况,也未适用优先股股东信息。报告未执行新会计准则调整年初财务报表相关项目。
海欣食品所属赛道的发展趋势如何?
海欣食品所属赛道为乳制品行业,该行业目前处于稳定发展阶段。随着消费者对高品质乳制品需求的增加,行业竞争加剧,头部企业通过技术创新和品牌建设提升市场占有率。同时,健康化、功能化产品成为发展趋势,企业需关注产品研发和市场需求变化。政策方面,国家对乳制品行业的监管持续加强,企业需合规经营。整体来看,乳制品行业前景向好,但企业需应对成本上升和市场竞争压力。
这份报告的重点分析方向是什么?
这份报告的重点分析方向在于公司财务状况和经营情况的概述。报告披露了公司财务报表结构,但未提供具体数据,因此无法进行深入的财务分析。报告强调公司不存在需追溯调整或重述以前年度会计数据的情况,且不适用非经常性损益项目,表明公司经营相对稳健。此外,报告未披露股东信息,也未执行新会计准则调整年初财务报表,这些信息可能对投资者评估公司治理和财务透明度有一定影响。
当前乳制品市场的现状如何?
当前乳制品市场呈现多元化发展态势,液态奶、酸奶、奶酪等品类竞争激烈。随着健康意识提升,消费者更倾向于选择低糖、高蛋白、功能性的乳制品。市场竞争方面,伊利、蒙牛等龙头企业占据主导地位,但新兴品牌通过差异化定位和渠道创新逐步获得市场份额。国际乳制品市场竞争也日益激烈,国内企业需提升产品品质和品牌影响力以应对挑战。政策层面,国家对乳制品行业的支持力度持续加大,有利于行业健康发展。
这份研报存在哪些风险提示?
这份研报存在的主要风险提示包括:财务数据不完整,由于报告未经审计且未披露具体会计数据和财务指标,投资者难以全面评估公司财务状况和盈利能力;股东信息不透明,未披露股东总数及前十名股东持股情况,可能影响投资者对公司治理结构的判断;报告未执行新会计准则调整年初财务报表,可能存在会计政策差异带来的可比性问题。此外,乳制品行业竞争激烈,原材料价格波动也可能对公司经营产生影响。