猜你想问
这份报告主要讲了什么内容?
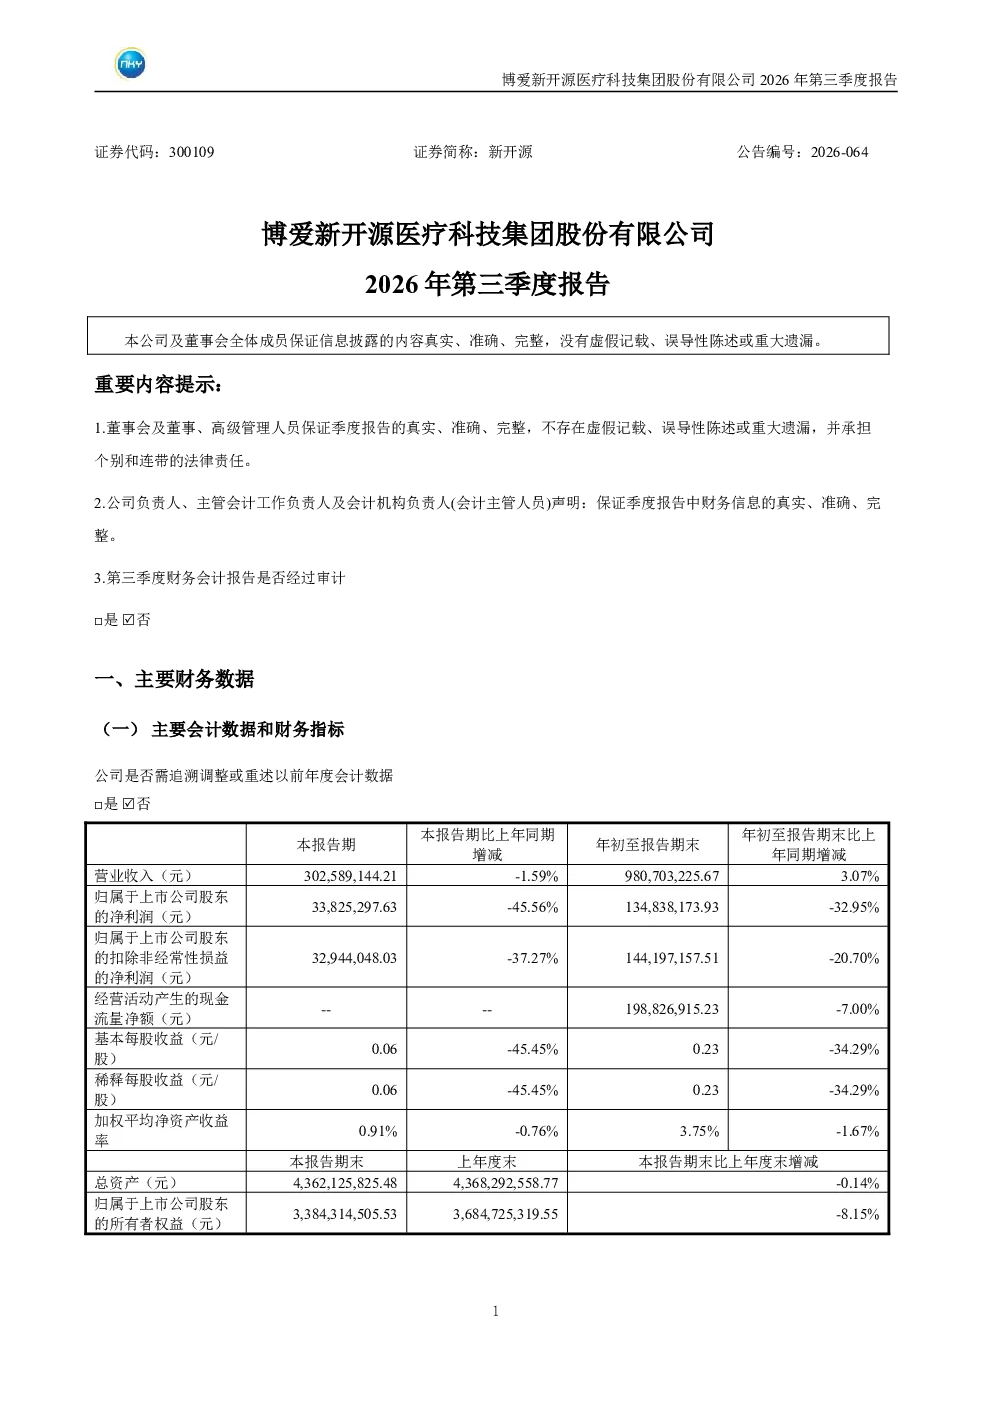
这份报告主要提供了新开源公司2026年第三季度的财务会计报告摘要。报告指出公司第三季度财务数据未经审计,不存在非经常性损益项目,但具体数据未在文本中展示。报告还提及公司完成了股份回购注销和用于股权激励计划的回购,以及实施了分红和转增股本的资本公积金分配方案。整体上,报告聚焦于公司财务状况和资本运作的概况,为投资者提供了季度运营的基本信息。
公司所在的赛道发展趋势如何?
报告未直接提及赛道发展趋势,但通过公司资本运作如股份回购、股权激励和分红转增等举措,可以推断公司在积极进行内部管理和价值分配,以增强股东信心和员工积极性。这些行为通常发生在行业前景稳定或增长阶段的公司中,表明公司可能处于一个相对稳健的发展环境,但具体赛道趋势需结合更广泛的市场分析。
报告重点分析了哪些方面?
报告重点分析了新开源公司的资本结构变化和股东回报政策。具体包括股份回购注销对总股本的影响,以及用于股权激励计划的股份回购安排。此外,报告还详细说明了分红和转增股本的方案,包括每10股派发现金2元和转增2股的细节,这些举措反映了公司在股东回报和市值管理方面的策略。报告未涉及具体的财务业绩分析,而是侧重于公司治理和资本运作层面。
当前市场对公司的现状有何判断?
从报告披露的信息来看,市场可能对新开源公司的资本运作策略有所关注。公司通过股份回购注销和股权激励计划,显示出对未来的发展信心,同时分红和转增股本则直接提升了股东回报。这些措施通常被视为公司稳健经营和积极回报股东的信号。然而,由于报告未提供详细的财务数据,市场对公司的具体经营状况和盈利能力的判断仍有限,需要结合更多财务报表和市场信息进行综合评估。
这份研报有哪些风险提示?
报告本身的风险提示主要集中在信息披露的局限性上,即第三季度财务会计报告未经审计,且未提供具体财务数据。这意味着报告中的财务信息可能存在不确定性,投资者在参考时应谨慎对待。此外,由于报告未披露股东总数和前十名股东持股情况,投资者难以评估公司股权结构的集中度和潜在的控制权变动风险。最后,资本运作如股份回购和转增股本虽然可能提升股东回报,但也可能影响公司的现金流和每股收益,投资者需关注这些措施对公司财务状况的长期影响。