猜你想问
这份报告主要讲了什么内容?
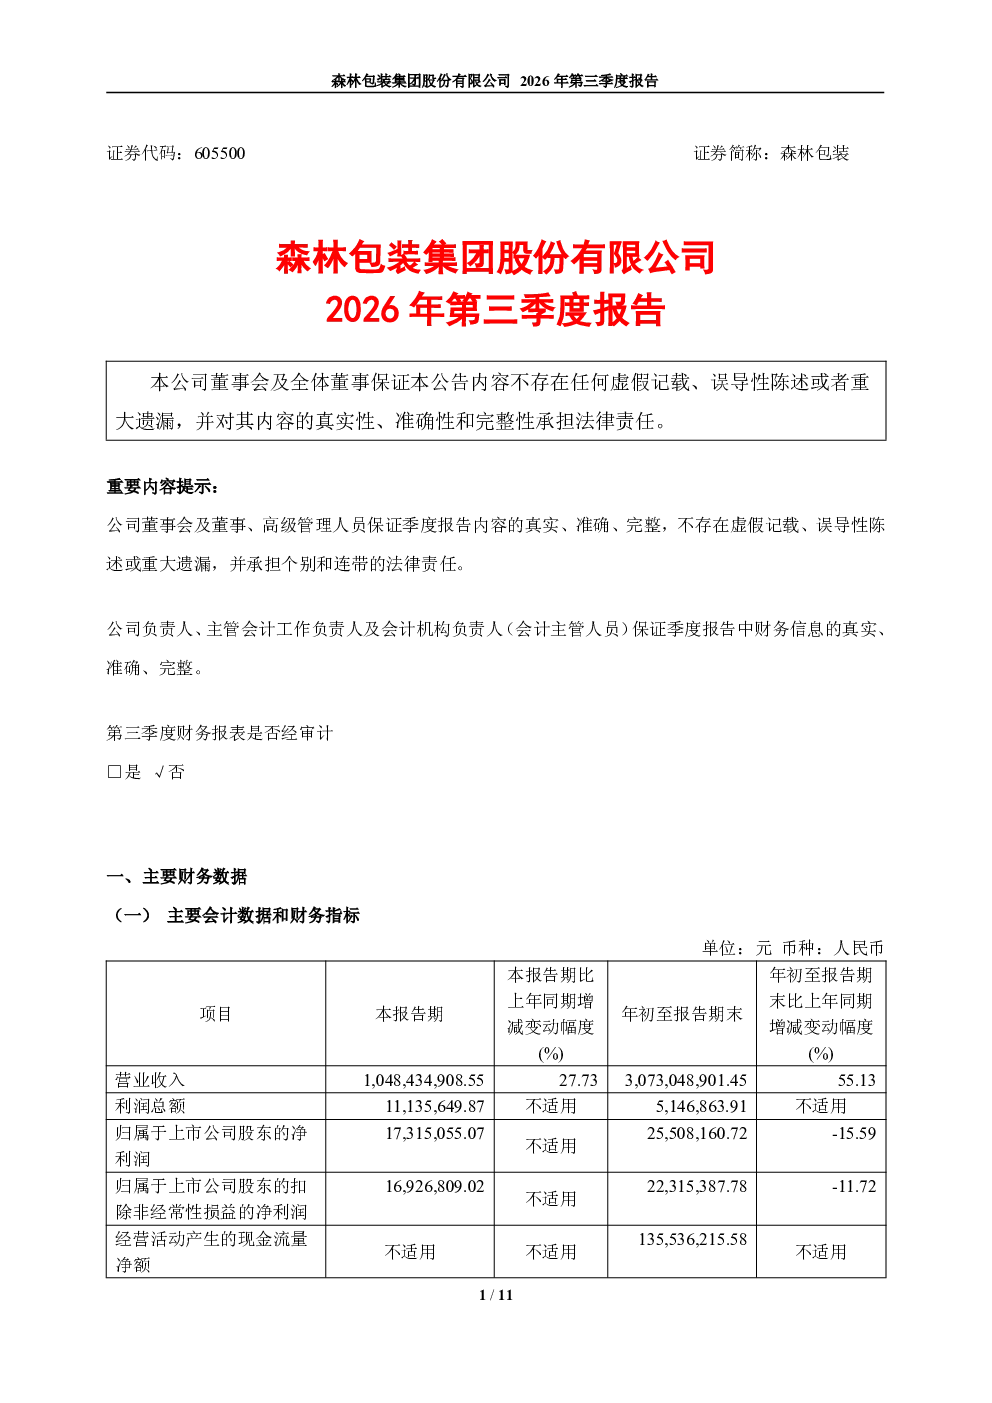
这份报告包含主要会计数据和财务指标,但未具体列出详细数据。报告披露了普通股股东总数及前十名股东持股情况,但未涉及转融通业务出借股份情况及股东变动原因。此外,报告还提供了已审计的季度财务报表,包括合并资产负债表(2026年9月30日)、合并利润表(2026年1—9月)和合并现金流量表(2026年1—9月),但未涉及新会计准则调整事项。所有报告内容均由公司负责人、主管会计工作负责人及会计机构负责人保证真实、准确、完整,并承担法律责任。非经常性损益项目适用,并需说明认定原因。
森林包装所属赛道的发展趋势如何?
报告未明确提及森林包装所属赛道的发展趋势,但可从报告披露的财务数据及股东信息中推断。由于报告未提供具体财务指标,无法直接分析赛道增长情况。不过,股东信息的披露有助于了解行业内的主要参与者及其持股情况,进而推测赛道竞争格局。建议结合其他行业分析报告进行综合判断。目前报告未涉及转融通业务出借股份情况,也未说明股东变动原因,这些信息可能对评估赛道动态有一定帮助。
报告重点分析了哪些方面?
报告重点披露了主要会计数据和财务指标,但未提供具体数据。此外,报告详细列出了普通股股东总数及前十名股东持股情况,但未涉及转融通业务出借股份情况及股东变动原因。季度财务报表已审计,包括合并资产负债表(2026年9月30日)、合并利润表(2026年1—9月)和合并现金流量表(2026年1—9月),但未涉及新会计准则调整事项。所有报告内容均由公司负责人、主管会计工作负责人及会计机构负责人保证真实、准确、完整,并承担法律责任。非经常性损益项目适用,并需说明认定原因。建议关注报告中未披露的详细数据及股东变动原因。
当前市场对森林包装的判断是怎样的?
报告未直接提供市场对森林包装的判断,但可从披露信息中间接分析。由于报告未列出具体财务指标,无法直接评估市场对其财务状况的看法。股东信息的披露有助于了解主要投资者对公司的态度,但未涉及转融通业务出借股份情况及股东变动原因,无法深入判断市场情绪。建议结合其他市场分析报告进行综合判断。目前报告未涉及新会计准则调整事项,也未披露非经常性损益的具体认定原因,这些信息可能对评估市场看法有一定帮助。
报告中有哪些需要特别关注的风险提示?
报告未明确列出具体风险提示,但可从披露信息的缺失中推断潜在风险。由于报告未提供具体财务指标,无法直接评估财务风险。股东信息的披露不完整,未涉及转融通业务出借股份情况及股东变动原因,可能存在股权结构不透明或潜在变动风险。季度财务报表虽已审计,但未涉及新会计准则调整事项,可能存在会计政策变动风险。非经常性损益项目适用,但未说明认定原因,可能存在利润操纵风险。建议关注报告中未披露的详细数据及潜在风险。所有报告内容均由公司负责人、主管会计工作负责人及会计机构负责人保证真实、准确、完整,并承担法律责任。