猜你想问
景兴纸业2026年第三季度报告主要财务数据有哪些?
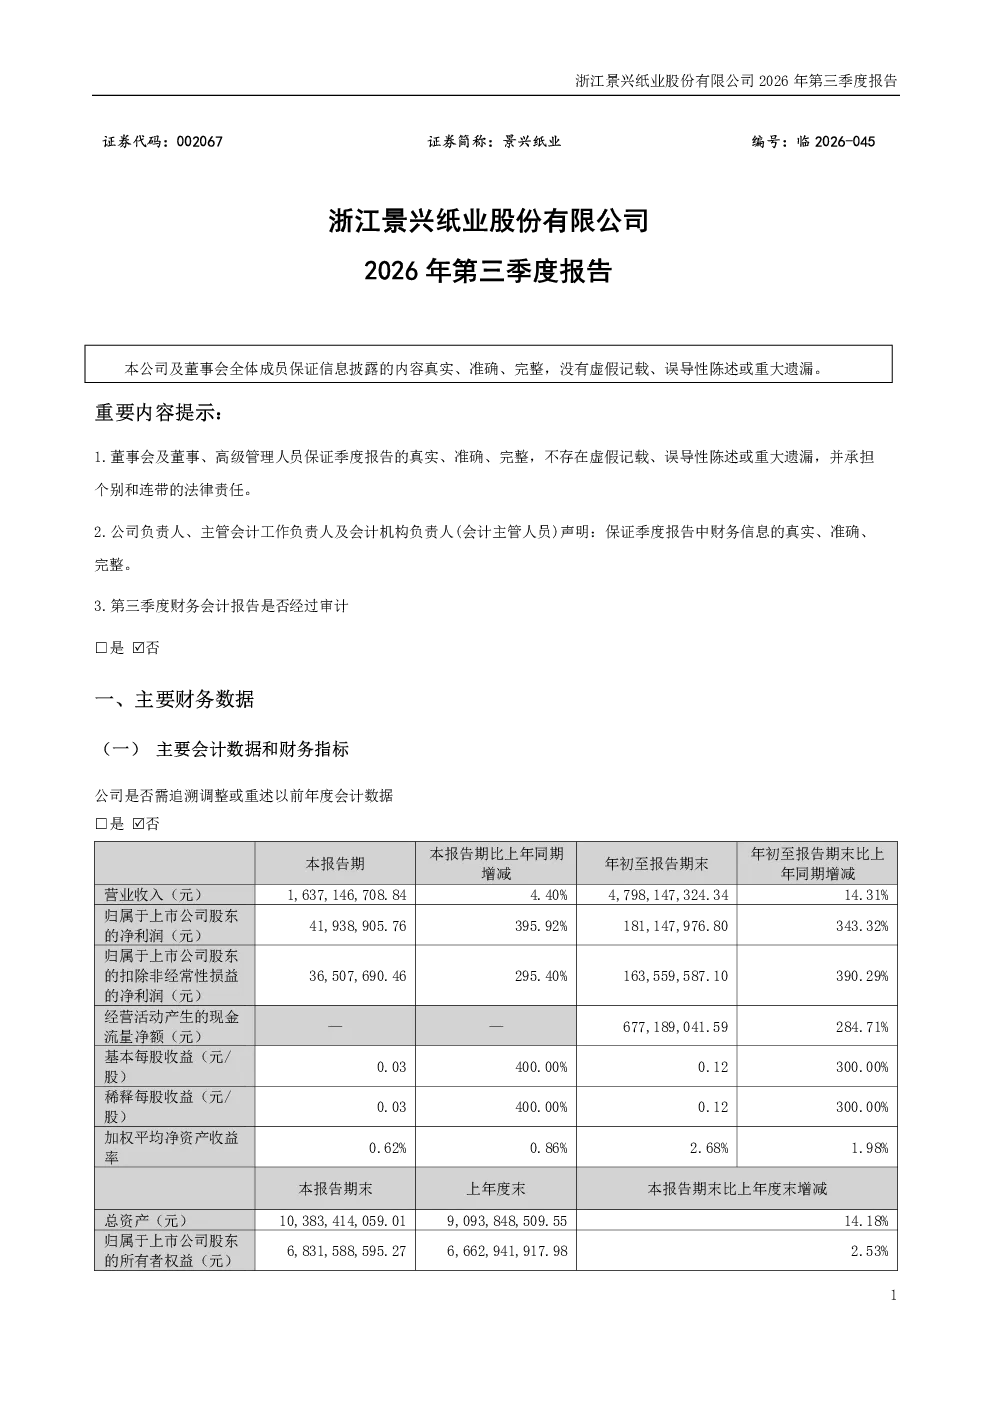
景兴纸业2026年第三季度报告显示,公司不存在需追溯调整或重述以前年度会计数据的情况,且不存在非经常性损益项目。资产负债表方面,衍生金融资产增加100%主要系汇率套期保值合约公允价值上升,预付款项增加93.94%主要系预付材料款增加,在建工程增加3.91倍主要系马来西亚二期箱板纸项目投入增加。利润表方面,财务费用减少77.40%主要系可转债摘牌不再计提利息,公允价值变动收益增加1.91倍主要系本期计提交易性金融资产公允价值变动收益。现金流量表方面,经营活动现金流量净额增加2.85倍主要系销售商品收到的现金增加及存货备货等。
景兴纸业所属赛道发展趋势如何?
景兴纸业所属造纸行业赛道发展趋势受环保政策、原材料价格及下游需求影响。当前行业面临环保压力增大、原材料成本波动等挑战,但数字化转型及绿色制造为行业带来新机遇。龙头企业通过技术升级、产能优化及市场拓展提升竞争力。景兴纸业积极布局海外产能,如马来西亚二期箱板纸项目,以分散风险并抓住全球纸业需求增长机遇。赛道整体呈现整合加速、绿色低碳发展等特点。
景兴纸业报告重点分析了哪些方向?
景兴纸业报告重点分析了财务状况、投资项目及经营策略。财务方面,报告详细披露资产负债表、利润表及现金流量表变动情况,显示公司通过汇率套期保值、项目投资及政府补助提升盈利能力。投资项目方面,马来西亚二期箱板纸项目是报告核心,该项目投入大幅增加,体现公司国际化战略。此外,报告还披露子公司投资及股权转让等经营策略,反映公司多元化发展布局。
当前造纸行业市场现状如何?
当前造纸行业市场现状呈现供需结构性变化。一方面,下游需求分化,包装纸、生活用纸需求稳定,而文化用纸需求受数字化冲击有所放缓。另一方面,原材料成本持续高位运行,特别是木浆价格波动对行业盈利能力造成压力。环保政策趋严推动行业加速整合,小型企业面临淘汰风险。同时,行业数字化转型加速,智能化生产、大数据管理成为企业提升效率的关键。龙头企业凭借规模及技术优势,市场份额进一步集中。
景兴纸业研报存在哪些风险提示?
景兴纸业研报提示的主要风险包括:1)原材料价格波动风险,木浆等主要原材料价格大幅上涨可能压缩利润空间;2)项目建设风险,马来西亚二期箱板纸项目存在投资超支、进度延迟等不确定性;3)汇率风险,海外项目面临汇率波动影响;4)环保政策风险,行业环保标准提升可能增加运营成本;5)市场竞争风险,行业集中度提升可能加剧龙头企业的竞争压力。公司未披露股东信息,也需关注治理结构风险。