猜你想问
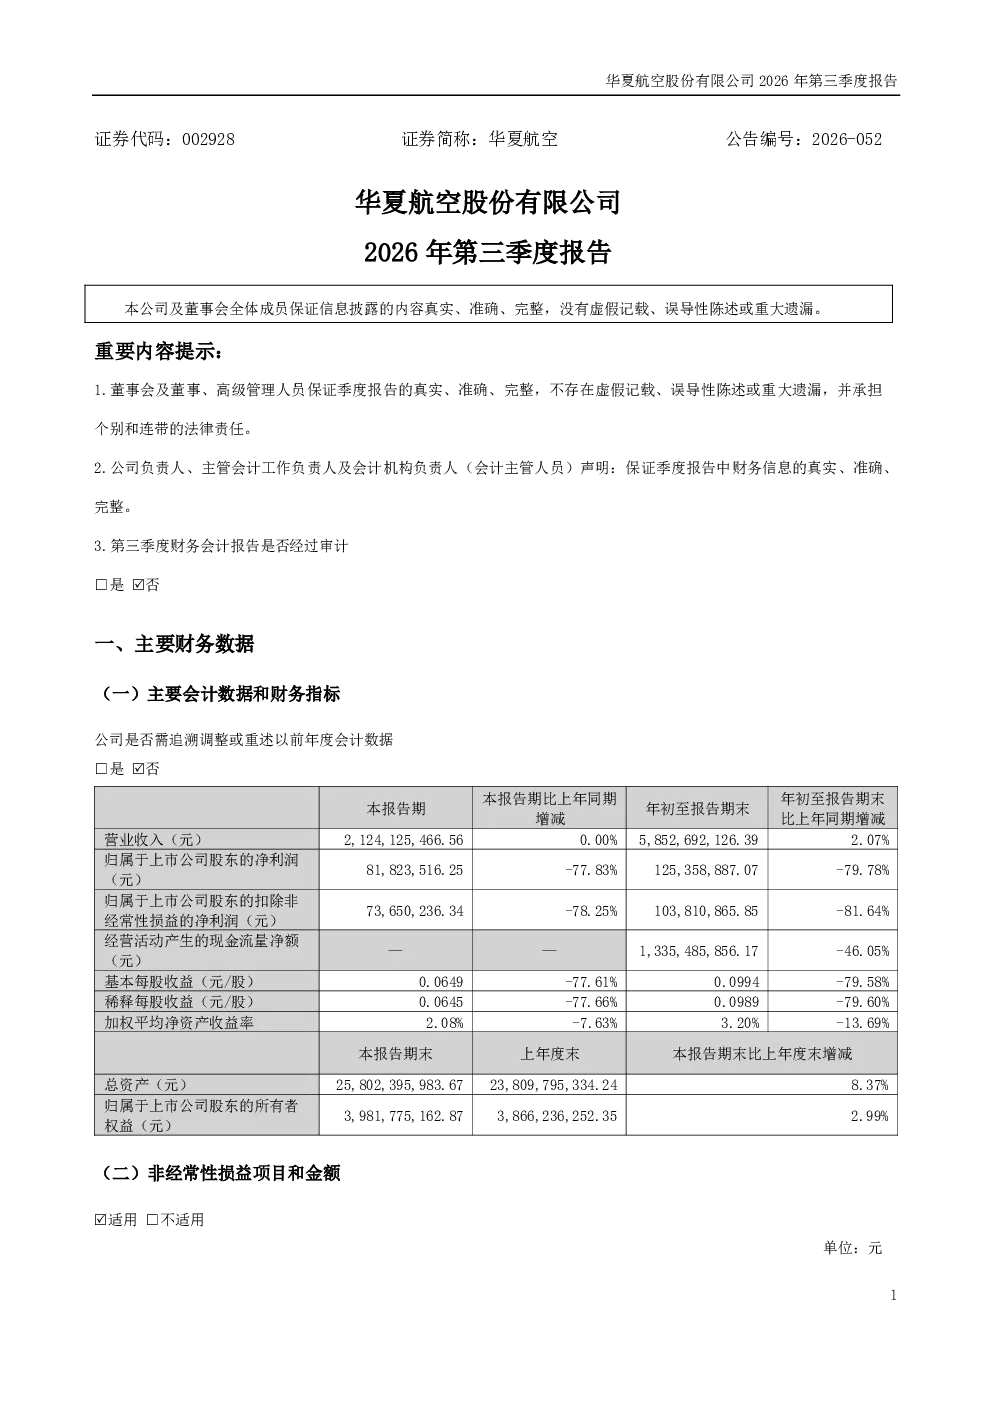
华夏航空2026年第三季度报告主要财务数据有哪些?
2026年7-9月,华夏航空ASK同比增长0.32%至46.89亿人公里,RPK同比下降2.48%至39.36亿人公里,客座率83.95%同比下降2.41个百分点。营业收入212,412.55万元同比持平,净利润8,182.35万元同比减少77.83%,主要受中东地缘冲突和国际油价高位影响航油成本增加。
华夏航空2026年第三季度报告机队建设情况如何?
报告期内,华夏航空引进2架C909飞机,退出1架CRJ900系列飞机,优化机队结构。截至2026年9月30日,机队规模达78架。
华夏航空2026年第三季度报告实施员工持股计划进展如何?
2024年员工持股计划已推进,首个锁定期届满,49人解锁2,169,138股(占当时总股本0.17%)。2026年员工持股计划已推进,完成9,257,100股(占当时总股本0.72%)的回购过户。
航空行业2026年第三季度发展趋势如何?
航空行业受国际油价高位和地缘冲突影响,成本压力持续增加。客座率有所下降但仍在较高水平,机队结构优化是行业普遍趋势。部分企业通过引进新机型提升效率。
华夏航空2026年第三季度报告有哪些风险提示?
报告显示净利润同比大幅减少,主要受航油成本上升影响。国际油价和地缘政治风险仍是主要不确定性因素。公司机队规模稳定但需关注运力扩张与市场需求匹配度。
你可能感兴趣
华夏航空:2026年一季度报告
财报2026-04-27
华夏航空:2021年第三季度报告
财报2021-10-23
华夏航空:2019年第三季度报告全文
财报2019-10-28
华夏航空:2018年第三季度报告全文
财报2018-10-30
华夏航空:2020年第三季度报告全文
财报2020-10-30
华夏航空:2020年第三季度报告
财报2020-10-30
华夏航空2026年8月31日交流会议纪要
未知机构2026-08-31
华夏航空:2022年三季度报告
财报2022-10-28
华夏航空:2025年三季度报告
财报2025-10-31
华夏航空:2020年第一季度报告
财报2020-04-28