猜你想问
金智科技2026年第三季度报告主要财务数据有哪些?
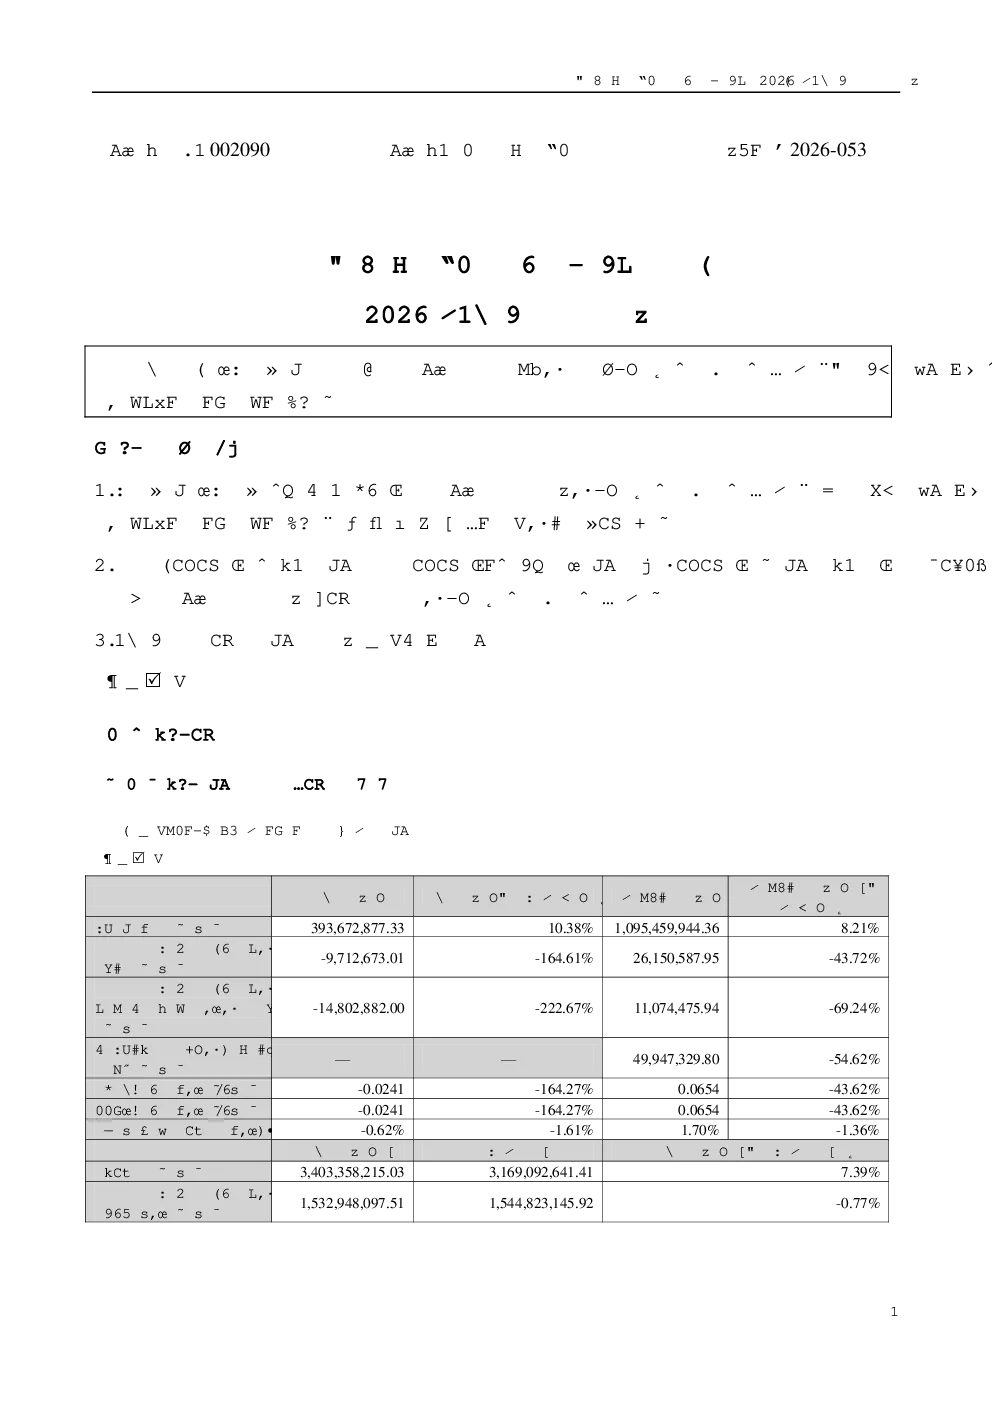
金智科技2026年1-9月营业收入较上年同期增长8.21%,7-9月增长10.38%,主要受智慧能源业务增长影响;但1-9月、7-9月净利润分别减少43.72%、164.61%,主要因智慧城市业务应收账款账龄延长导致坏账准备增加。扣除非经常性损益净利润也大幅下降,显示主营业务盈利能力承压。此外,货币资金增加75.99%主要来自理财产品到期赎回,应收票据、应收款项融资下降,反映短期债务压力有所缓解,但应收账款质量需关注。
金智科技智慧城市业务现状如何?
智慧城市业务受行业大环境影响规模下降,是导致公司净利润大幅下滑的主要原因。具体表现为应收账款账龄延长,坏账准备计提大幅增加250.65%,拖累净利润表现。这反映了智慧城市行业竞争加剧、客户回款周期延长等挑战。公司需关注应收账款回收风险,优化业务结构,提升智慧城市业务盈利能力。目前该业务板块规模收缩,对整体业绩贡献度下降明显。
金智科技2026年第三季度报告有哪些投资亮点?
投资亮点主要来自智慧能源业务增长和财务结构优化。智慧能源业务营收增长10.38%,显示公司在新能源领域布局成效初显。财务方面,货币资金大幅增加75.99%,短期偿债能力增强;投资收益增加73.37%,理财业务变现良好;同时公司启动第二期股份回购,已回购2232.58万股占总股本0.5573%,显示管理层对未来发展信心。但需注意智慧城市业务拖累整体利润表现。
金智科技当前面临哪些市场风险?
金智科技当前面临的主要风险包括:1)智慧城市业务应收账款回收风险,坏账准备计提大幅增加可能持续影响利润;2)实际控制人股权被冻结,涉及宁波海上鲜、上海绿州能汇股权转让纠纷,存在控制权不稳风险;3)对外投资设立的产业基金因合作方战略调整被迫解散,投资损失风险暴露。此外,行业竞争加剧也导致智慧城市业务规模收缩,需警惕持续下滑风险。
金智科技2026年第三季度报告透露了哪些行业发展趋势?
报告显示智慧城市行业面临挑战,应收账款问题突出,拖累行业整体盈利能力。同时,智慧能源业务增长表明新能源领域仍是行业重要发展方向。金智科技通过加大理财收益、股份回购等方式优化财务结构,反映行业企业更注重现金流管理和股东回报。此外,产业基金解散案例也提示行业投资需谨慎评估合作方稳定性,避免战略风险。