猜你想问
晨光生物2026年第三季度报告核心内容有哪些?
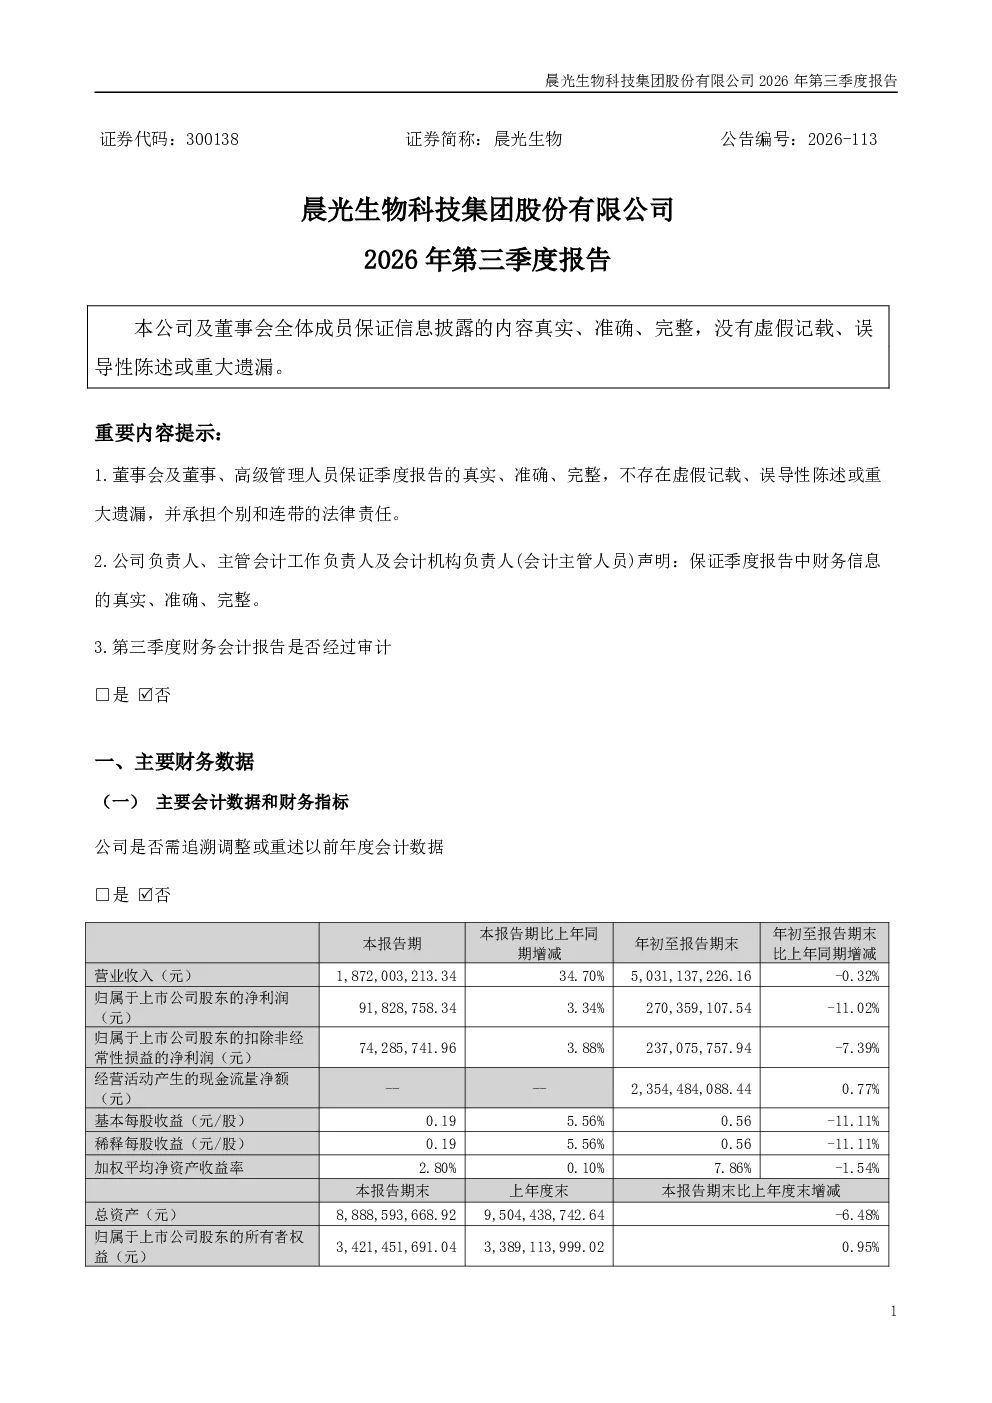
晨光生物2026年第三季度报告显示,公司营业收入18.72亿元,同比增长34.70%;归属于上市公司股东的净利润9182.85万元,同比增长3.34%。经营活动产生的现金流量净额达23.54亿元,基本每股收益0.195元,同比增长5.56%。报告期内,货币资金较年初增加97.93%,交易性金融资产增加607.81%,主要原因是净值型理财产品增加和控股子公司套保业务增加。存货较年初减少46.31%,主要原因是随产品销售减少。在建工程较年初增加136.49%,主要原因是新建或技改项目投建。
植物提取类业务和棉籽类业务的发展趋势如何?
植物提取类业务实现收入2.56亿元,同比增长2.34%,毛利率19.46%。棉籽类业务实现收入2.26亿元,同比下降4.03%,毛利率6.04%。辣椒红销量同比增长8.98%,销售收入同比增长0.99%,毛利率同比下降4.08%。辣椒精销量同比减少18.66%,销售收入同比下降20.1%,毛利同比减少1.1%。普通级叶黄素销量同比增长53%,销售收入同比增长11.5%,毛利率增长至18.7%。食品级叶黄素销量和收入同比稳中有增,分别同比增长63.86%、40.74%。水飞蓟素销量同比增长15.50%,销售收入同比增长13.14%,毛利率同比增加2.72%。番茄红素销售收入同比增长23.55%。甜菊糖苷产品销售收入同比减少19.55%,毛利率同比增加5.03%。花椒提取物和胡椒提取物销量、收入均实现同比增长。保健食品终端业务销售收入同比增长65%。中药类产品销售收入同比增长130%以上。棉籽类业务销售收入同比下降4.03%,毛利率同比减少1.15%
报告重点分析了哪些方向?
报告重点分析了公司各业务板块的经营情况。植物提取类业务保持稳定增长,叶黄素、水飞蓟素等高附加值产品表现突出。棉籽类业务面临收入下滑压力,毛利率有所下降。辣椒红产品销量增长但毛利率下降,公司积极研发高色调等差异化产品。辣椒精业务出现明显下滑。甜菊糖苷业务收入减少但毛利率提升。保健食品和中药类产品增长强劲。公司在研发、产品结构优化及市场拓展方面持续投入,持续推进定制化、差异化产品销售。
当前市场对晨光生物的整体判断是什么?
晨光生物当前市场表现呈现结构性分化。植物提取类业务尤其是高附加值产品如叶黄素、水飞蓟素等增长良好,显示出公司在产品创新和市场需求把握上的优势。棉籽类业务面临一定压力,但公司仍在逐步推进相关业务稳定发展。辣椒红等传统产品虽销量增长但毛利率下降,公司正积极通过研发高附加值产品应对市场变化。整体来看,公司在细分赛道具备较强竞争力,但需关注原材料价格波动及市场竞争加剧等因素。
研报中提示了哪些风险?
研报中提示的主要风险包括:原材料价格波动风险,部分原材料如辣椒红等成本上升可能影响毛利率;市场竞争加剧风险,植物提取物行业竞争激烈,公司需持续提升产品差异化能力;产品结构变化风险,棉籽类业务收入下滑可能影响整体业绩;研发投入风险,公司持续投入研发以提升产品竞争力,但研发成果转化存在不确定性;宏观经济波动风险,经济下行压力可能影响下游客户采购需求。