猜你想问
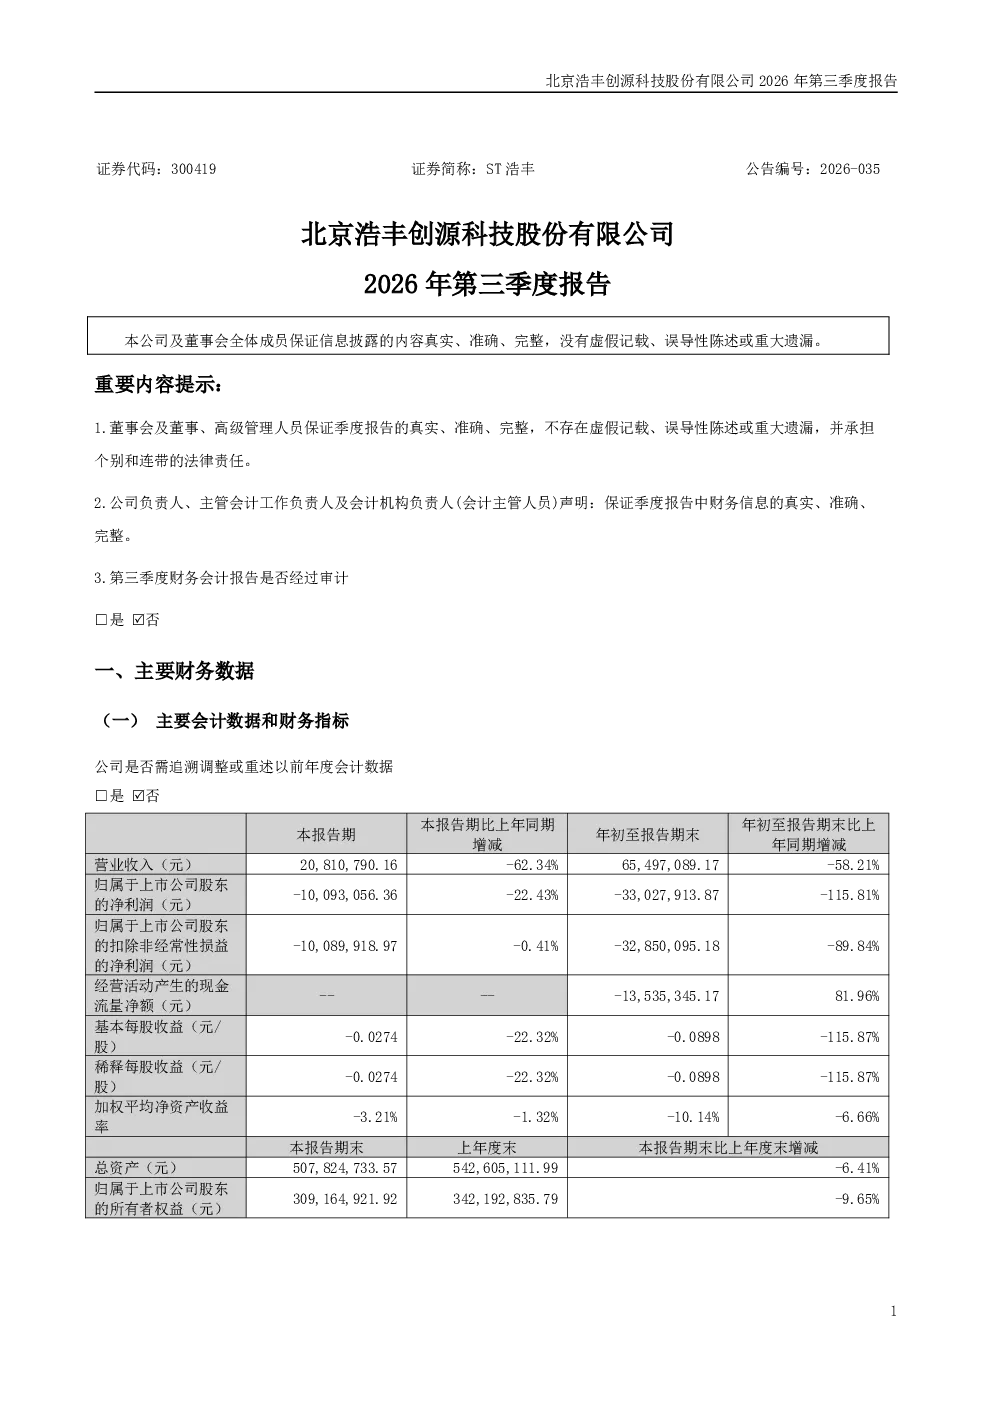
ST浩丰2026年第三季度报告主要披露了哪些财务数据?
报告显示货币资金较期初减少40.74%,主要因支付股权转让款及采购款;存货增加35.52%,系项目采购增加;预收款项大幅增加274.70%,主要来自营销业务流量投放款;应交税费减少33.15%,因计提税费减少;其他应付款减少42.13%,主要系已支付股权转让款;长期借款增加83.07%,因本期取得银行贷款增加。这些数据反映了公司在资金周转、项目进展、业务模式及融资方面的最新动态。
ST浩丰第三季度报告对行业发展趋势有何启示?
报告未明确提及行业发展趋势,但可从公司财务数据推断。预收款项的大幅增加可能暗示营销业务模式受市场认可,但需关注其可持续性。存货的显著增长可能预示着未来业务扩张或市场需求变化,需结合行业周期判断。研发费用的减少可能反映业务结构调整,需关注其对长期竞争力的影响。整体来看,行业发展趋势需结合更广泛的市场信息进行分析。
ST浩丰第三季度报告的重点分析方向是什么?
报告重点分析了公司财务状况的变动,特别是货币资金的减少、存货的增加、预收款项的激增以及长期借款的大幅增加。这些数据揭示了公司在资金管理、项目执行、业务模式和融资策略上的关键变化。信用减值损失的增加也值得关注,反映了应收账款坏账风险的变化。此外,经营活动现金流净额的增加可能暗示公司在特定业务领域的现金回收能力有所提升。
当前ST浩丰的市场现状如何?
从第三季度报告来看,ST浩丰面临资金周转压力,货币资金大幅减少,但长期借款增加以弥补资金缺口。经营活动现金流净额的增加可能部分缓解了短期压力,但需关注其可持续性。预收款项的增长可能表明部分业务模式受市场欢迎,但存货的积压也需警惕市场需求变化。信用减值损失的增加提示应收账款风险上升,需加强信用管理。整体市场现状需结合公司战略和行业环境综合判断。
ST浩丰第三季度报告存在哪些风险提示?
报告显示的主要风险包括:资金链压力,货币资金减少而长期借款增加;存货管理风险,存货大幅增长可能面临市场变化;信用风险,信用减值损失显著增加提示应收账款坏账风险;业务模式风险,研发费用减少可能影响长期竞争力。此外,公司未披露股东信息,增加了透明度风险。这些风险需结合公司后续经营和行业环境变化持续关注。