猜你想问
普莱柯2026年第三季度报告核心内容有哪些?
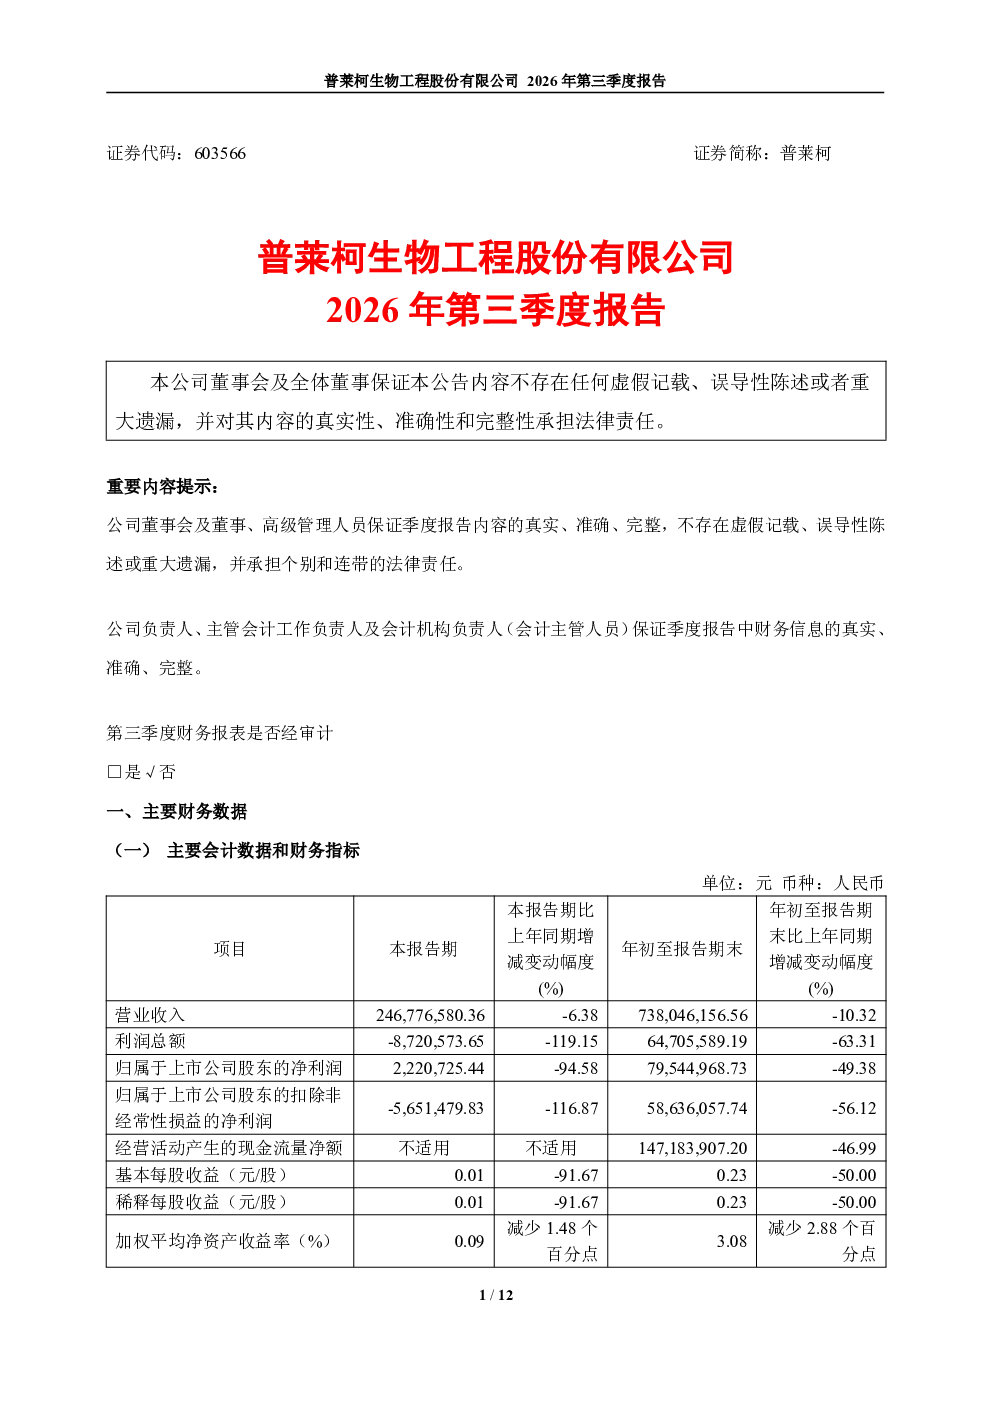
普莱柯2026年第三季度报告显示,公司净利润同比降幅较大,主要原因是研发费用、资产减值损失、管理费用增加。报告还提到非经常性损益项目不适用相关解释性公告。此外,报告提供了未经审计的合并资产负债表、合并利润表和合并现金流量表,以及2026年起首次执行新会计准则的相关说明。公司负责人已签字确认财务信息的真实性、准确性和完整性。
普莱柯所属赛道的发展趋势如何?
普莱柯所属赛道为生物工程,目前行业正面临研发投入加大、新会计准则执行等挑战。研发费用增加是公司净利润下降的主要原因之一,这反映了行业对技术创新的持续重视。同时,新会计准则的执行可能对行业财务报表产生一定影响,需要关注其对行业整体盈利能力的影响。未来,行业的发展仍将依赖于技术创新和市场需求的双重驱动。
普莱柯这份报告重点分析了哪些方向?
普莱柯这份报告重点分析了公司第三季度的财务数据,特别是净利润同比大幅下降的原因,主要归因于研发费用、资产减值损失和管理费用的增加。报告还披露了公司首次执行新会计准则的情况,以及未经审计的财务报表数据。此外,报告未披露持股5%以上股东参与转融通业务出借股份情况,也未披露因转融通出借/归还原因导致股东变动情况,这部分信息可能需要进一步关注。
当前普莱柯的市场现状如何?
当前普莱柯的市场现状表现为第三季度净利润同比降幅较大,这反映了公司在市场竞争和运营管理方面面临一定压力。研发费用、资产减值损失和管理费用的增加,可能对公司短期盈利能力产生持续影响。同时,公司首次执行新会计准则,可能对财务数据的解读带来一定复杂性。投资者需要关注公司长期发展潜力,以及行业整体竞争格局的变化。
普莱柯这份报告有哪些风险提示?
普莱柯这份报告的风险提示主要集中在财务数据方面。第三季度净利润同比大幅下降,主要原因是研发费用、资产减值损失和管理费用增加,这可能对公司短期盈利能力产生持续影响。此外,报告未披露持股5%以上股东参与转融通业务出借股份情况,也未披露因转融通出借/归还原因导致股东变动情况,这部分信息可能存在一定的不确定性。投资者需要关注公司长期发展潜力,以及行业整体竞争格局的变化。