猜你想问
这份研报主要讲了什么内容?
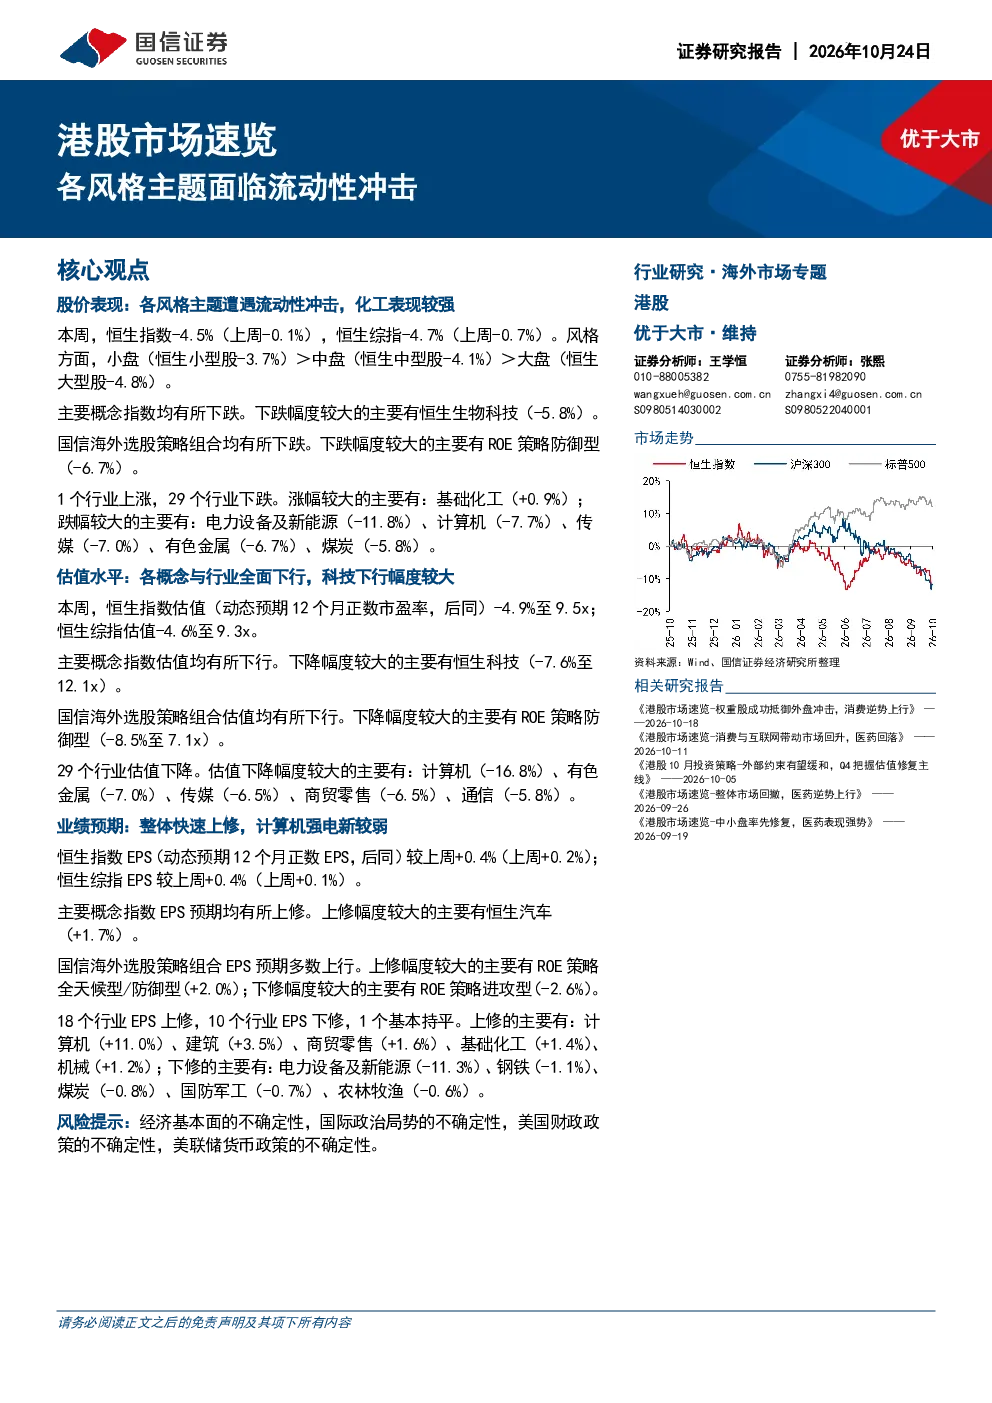
本报告分析了港股市场本周的表现,指出恒生指数及恒生综指均下跌,各风格主题遭遇流动性冲击。其中化工板块表现相对较强,而科技板块下行幅度较大。报告还提到各概念与行业估值全面下行,科技板块估值下降显著。整体业绩预期快速上修,计算机板块表现突出,而强电新能源板块较弱。建议关注估值修复及业绩增长机会。
化工板块为什么表现相对稳健?
化工板块表现相对稳健的原因在于其行业特性与市场环境。在流动性冲击下,化工行业的基本面相对稳固,需求支撑较强,且行业估值处于历史较低水平,具备一定的防御性。此外,部分化工企业拥有较强的成本控制能力和供应链优势,有助于在市场波动中保持相对稳定的业绩表现。同时,全球宏观经济环境对化工行业的影响也较为有限,这些因素共同作用使得化工板块在当前市场环境下表现相对较好。
报告中提到的科技板块有哪些具体表现?
报告中指出科技板块整体下行幅度较大,主要概念指数如恒生科技估值下降至12.1x。具体来看,电力设备及新能源板块下跌11.8%,计算机板块下跌7.7%,传媒板块下跌7.0%,有色金属板块下跌6.7%,煤炭板块下跌5.8%。这些数据反映了科技板块内部存在结构性分化,不同细分领域的表现存在差异。需要注意的是,估值下降并不意味着板块前景悲观,而是市场情绪和资金流向变化的体现。投资者应关注科技板块的长期发展逻辑和业绩预期调整情况。
市场目前处于什么状态?
从报告数据来看,港股市场目前处于流动性冲击后的调整阶段。恒生指数和恒生综指均出现明显下跌,主要概念指数和行业普遍回调,显示市场整体承压。但业绩预期快速上修的迹象表明,市场对未来经济和公司盈利仍存在一定信心。不同风格股票表现分化,小盘股表现优于中盘股和大盘股。整体来看,市场处于波动中,投资者需关注风险,同时把握结构性机会。
投资这份研报需要关注哪些风险?
投资需关注港股市场流动性持续收紧的风险,这可能进一步加剧板块轮动和估值调整压力。科技板块估值下降显著,虽然业绩预期上修,但仍需警惕业绩兑现不及预期的风险。强电新能源板块表现较弱,可能受到行业周期性因素或政策变化的影响。此外,地缘政治风险和国际经济环境的不确定性也可能对港股市场产生影响。投资者应分散投资,关注行业基本面和估值水平,谨慎评估投资风险。