猜你想问
这份清新环境研报的核心内容是什么?
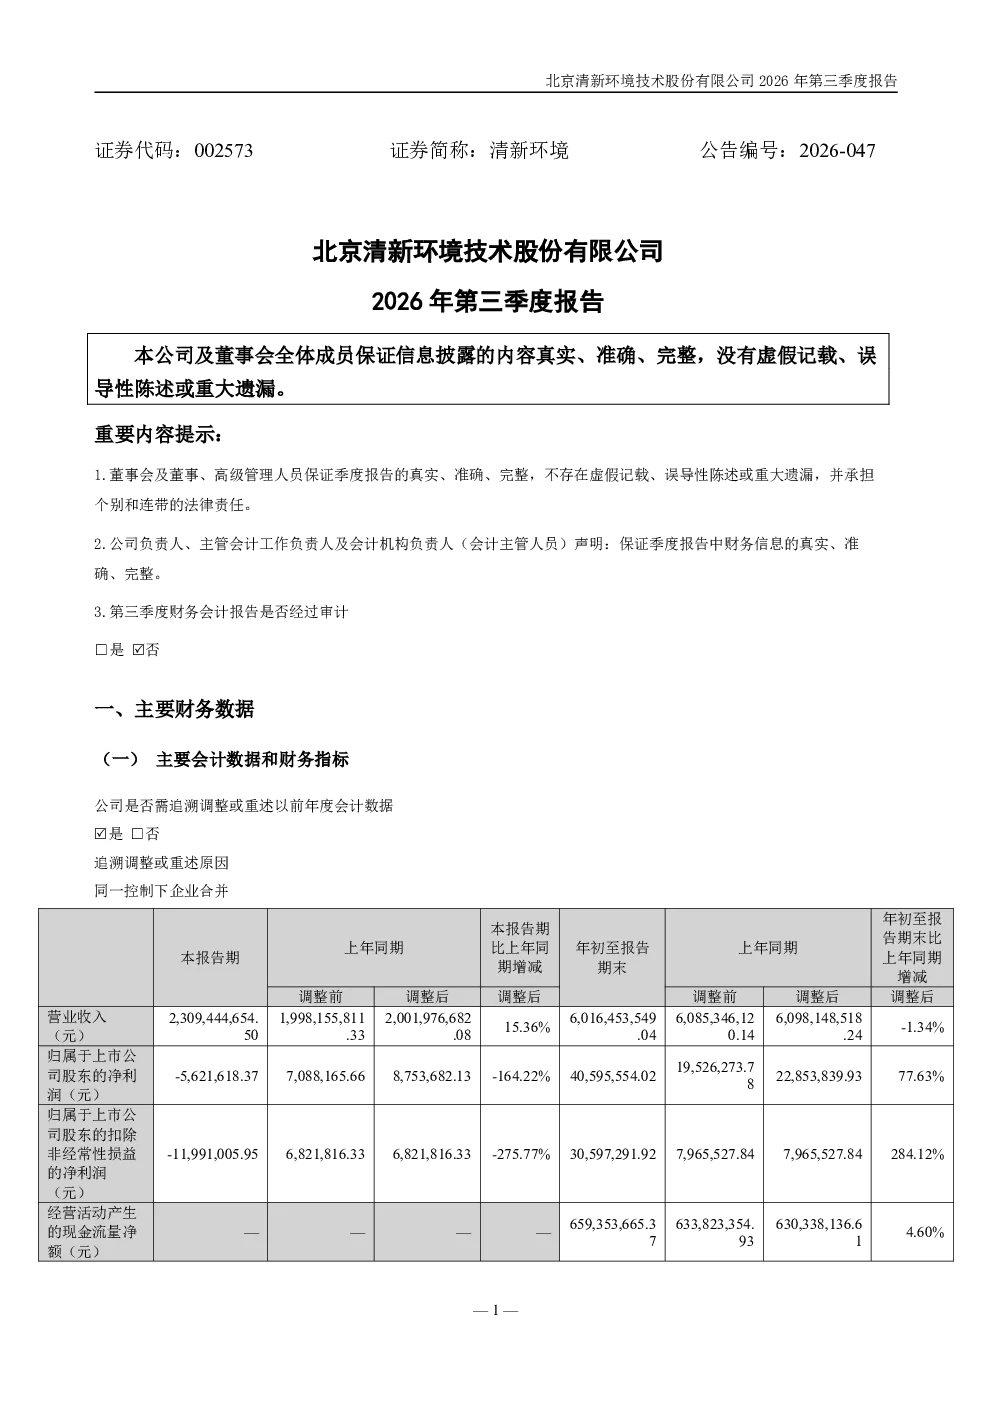
北京清新环境技术股份有限公司2026年第三季度报告显示,公司及董事会成员保证信息披露的真实、准确、完整,不存在虚假记载、误导性陈述或重大遗漏。报告期内,公司不存在非经常性损益项目,也未将非经常性损益项目界定为经常性损益项目。报告期末资产负债表项目变动情况及原因已说明,但具体数据未在摘要中展示。股东信息部分未提供具体数据,其他重要事项亦不适用。公司第三季度财务会计报告未经审计。核心观点为:公司财务报告真实完整,无重大异常损益项目,财务报告未经审计。
清新环境所属赛道的发展趋势如何?
清新环境所属的环保赛道在当前国家政策支持下持续发展,市场对环保技术的需求不断增长。公司作为环保领域的专业企业,受益于国家对绿色发展的重视,业务前景广阔。未来,随着环保标准的提升和技术的进步,公司有望在环保领域持续拓展市场,技术创新和业务拓展将是关键。不过,行业竞争也较为激烈,需要关注技术更新和市场需求变化带来的挑战。
这份研报重点分析了哪些方向?
这份研报重点分析了清新环境的财务报告真实性和完整性,确认了报告期内无非经常性损益项目,资产负债表变动情况已说明。报告还提及公司财务报告未经审计,但整体信息披露完整准确。此外,报告未涉及股东信息和其他重要事项的具体数据。这些内容反映了公司在财务透明度和信息披露方面的规范操作。
当前市场对清新环境的判断是怎样的?
当前市场对清新环境的判断主要基于其财务报告的真实性和完整性。报告显示公司无重大异常损益项目,财务状况稳健。然而,报告未经审计,市场可能对其财务数据的最终确认持谨慎态度。此外,环保行业的竞争环境复杂,市场对公司的长期发展仍需观察。总体来看,市场对清新环境的初步印象是正面但需持续关注其后续表现。
这份研报有哪些风险提示?
这份研报的风险提示主要集中在信息披露的局限性上。报告期末资产负债表项目变动情况及原因虽已说明,但具体数据未展示,可能影响投资者对公司财务状况的全面评估。此外,股东信息和其他重要事项未提供具体数据,可能存在信息不完整的风险。同时,公司第三季度财务会计报告未经审计,其财务数据的最终确认存在不确定性。这些因素可能影响投资者对公司未来发展的判断。