猜你想问
苏博特2026年三季度业绩交流会核心内容有哪些?
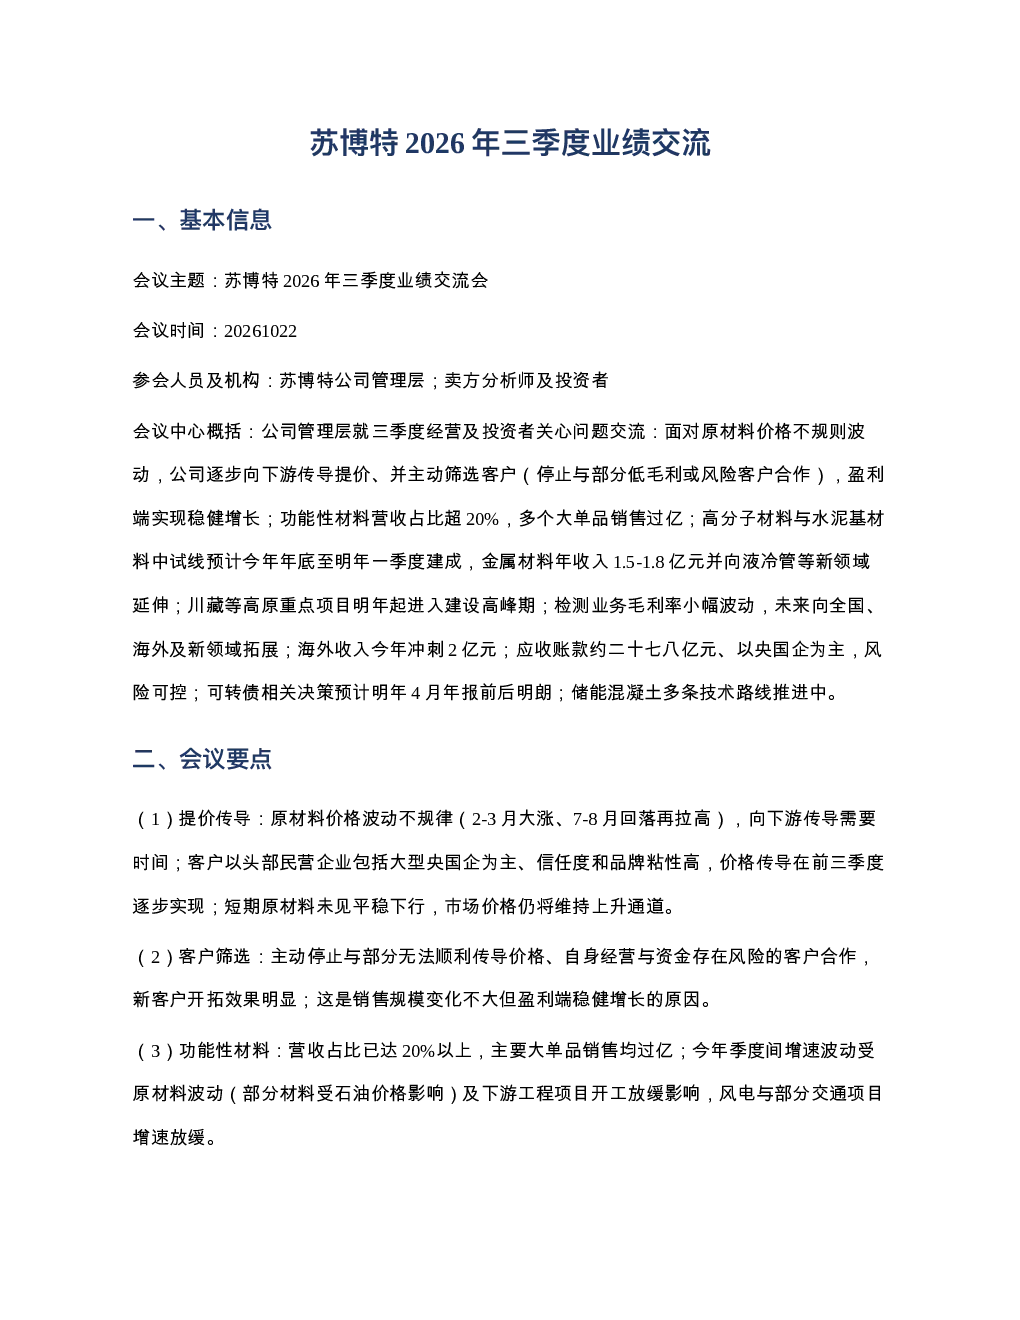
苏博特2026年三季度业绩交流会主要围绕原材料价格波动应对、客户筛选策略、功能性材料发展、新业务方向拓展、高原重点项目进展、检测业务拓展、海外市场发展、应收账款管理、可转债决策及储能混凝土科研进展等议题展开。公司管理层详细介绍了三季度经营情况,并就投资者关心的问题进行深入交流,为投资者提供了全面的公司运营及未来发展方向信息。
功能性材料在苏博特业务中的占比及发展情况如何?
功能性材料在苏博特业务中占比超过20%,多个大单品销售已过亿,对公司营收贡献显著。然而,季度间增速存在波动,主要受原材料价格波动及下游工程项目开工放缓的影响。尽管如此,公司仍通过主动筛选客户、优化产品结构等方式,确保盈利端的稳健增长,未来功能性材料仍将是公司重要的业务增长点。
苏博特新业务方向拓展有哪些进展?
苏博特在拓展新业务方向上积极布局,高分子材料与水泥基材料的中试线预计今年年底至明年一季度建成,将开展市场应用验证。金属材料业务年收入已达1.5-1.8亿元,正向超洁净管道等新领域延伸,液冷管产品已具备供货条件。这些新业务方向的拓展将为公司带来新的增长动力,进一步丰富公司产品线,提升市场竞争力。
苏博特在市场现状中的表现如何?
苏博特目前工程基建与民用工程业务占比约1:1,其中民用工程中纯地产项目占比已很低,主要以地方小型项目为主。公司通过主动筛选客户、优化业务结构等方式,应对市场变化,确保业务稳定发展。同时,公司在高原重点项目、检测业务、海外市场等方面也取得了积极进展,展现出较强的市场适应能力和发展潜力。
投资苏博特需要注意哪些风险?
投资苏博特需关注原材料价格波动风险,由于原材料价格不规律波动,可能影响公司产品成本及盈利能力。此外,公司应收账款规模约二十七八亿元,大部分客户为央国企,基建项目结算审计周期长导致账期偏长,需关注应收账款回收风险。同时,公司在可转债决策、新业务拓展等方面也存在一定的不确定性,投资者需综合考虑各项风险因素。
你可能感兴趣
持续关注稳增长主线,个股深度青鸟消防、苏博特
建筑建材中泰证券2022-06-05
苏博特8个股引用申万化工贝塔分析新材料涨今日催化
未知机构2026-02-06
苏博特2022年中报点评:营收增速和利润率或在Q2筑底
国泰君安证券2022-09-01
苏博特:2022年年度报告
财报2023-04-20
苏博特:2023年年度报告
财报2024-04-26
苏博特:2023年第三季度报告
财报2023-10-27
苏博特2022年一季报点评:需求拐点或在Q2体现,盈利韧性验证
国泰君安证券2022-04-30
苏博特:2021年年度报告
财报2022-04-16
苏博特:2021年第三季度报告
财报2021-10-29
苏博特:2019年半年度报告
财报2019-08-26