猜你想问
Wheeler Real Estate Investment Trust Inc 2025年度报告核心内容有哪些?
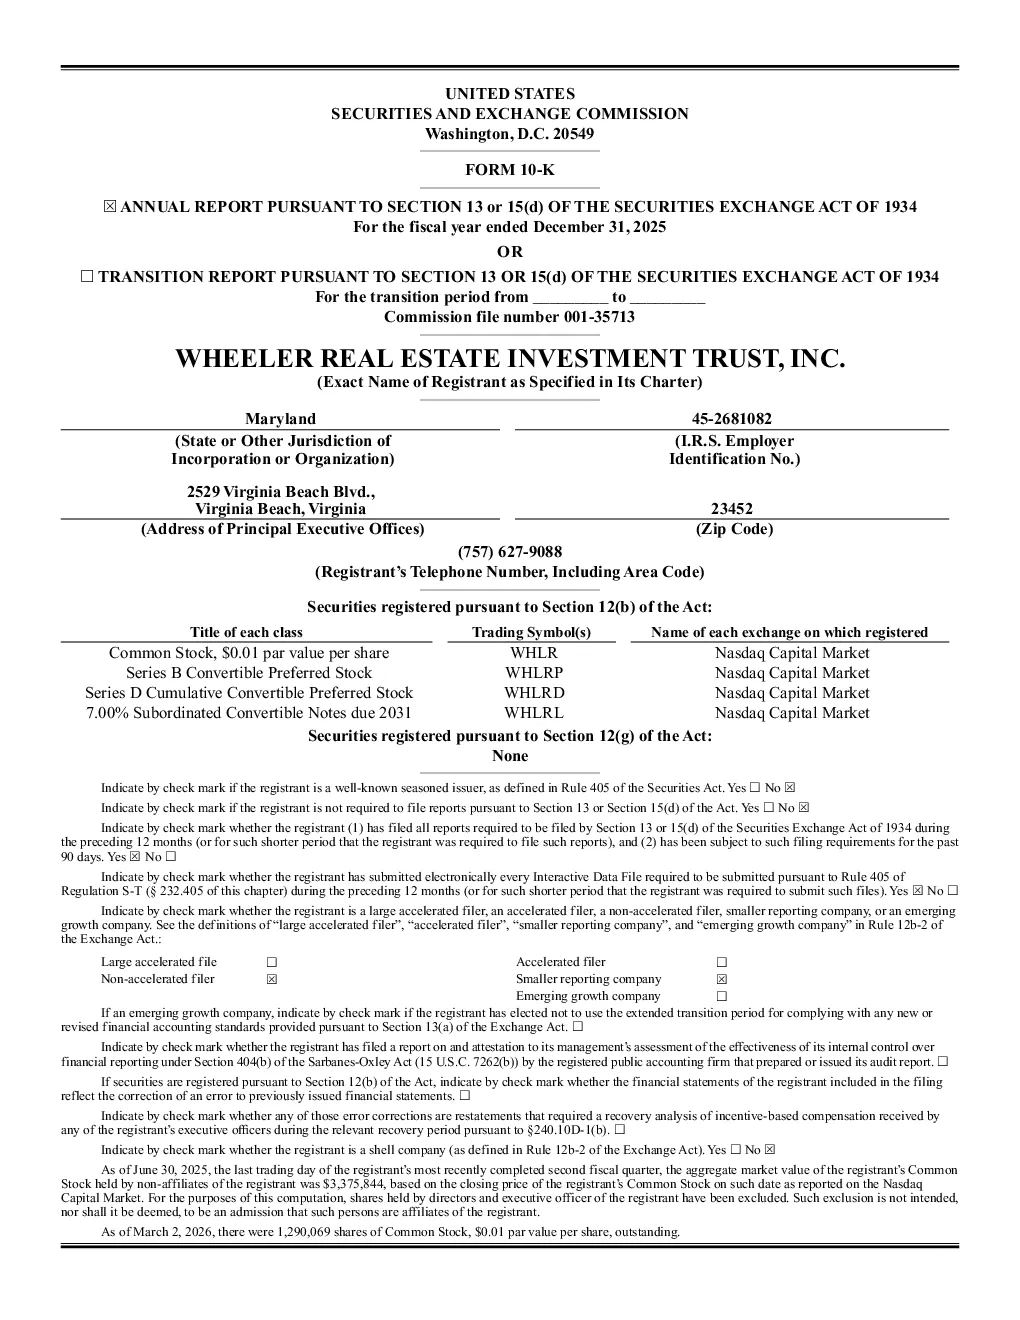
Wheeler Real Estate Investment Trust Inc 2025年度报告显示,公司业绩受资产处置和资本市场波动影响。报告期内,公司完成了多项资产处置,包括10个零售购物中心和1个土地地块,实现净收益5,920万美元。同时,公司进行了资本管理交易和再融资,以支持战略目标,即重新部署处置产生的现金流并优化资本结构。报告还披露了公司拥有65个物业,出租率达94.3%,投资约3,960万美元用于物业,现金储备为4,860.9万美元,债务总额4,828.4万美元,加权平均利率5.5%。值得注意的是,公司未支付股息但提高了Series D优先股利率至16%。
汽车租赁信托赛道发展趋势如何?
汽车租赁信托赛道发展趋势呈现多元化与挑战并存的特点。一方面,随着汽车保有量提升和租赁模式普及,行业需求持续增长;另一方面,零售行业竞争加剧、电子商务冲击、自然灾害频发等因素给线下租赁业务带来压力。Wheeler Real Estate Investment Trust Inc的年度报告也反映了这一趋势,公司通过资产处置和再融资应对市场变化,同时聚焦核心资产运营和租赁收入增长。未来,行业整合、数字化转型和绿色出行可能是重要发展方向。
Wheeler Real Estate Investment Trust Inc报告重点分析了哪些方向?
Wheeler Real Estate Investment Trust Inc报告重点分析了资产处置与资本管理、运营效率提升及风险控制。报告显示,公司通过出售非核心资产和再融资降低杠杆率,同时投资约3,960万美元提升物业价值,出租率维持在94.3%的高水平。此外,报告强调通过发行普通股结算优先股赎回可能导致股价稀释,提示投资者关注股权结构变化。公司还指出,运营表现可通过NOI和FFO等非GAAP指标评估,反映其财务健康度。
Wheeler Real Estate Investment Trust Inc市场现状如何?
Wheeler Real Estate Investment Trust Inc市场现状呈现稳健运营与资本优化并存的局面。截至2025年底,公司拥有65个物业,出租率高达94.3%,显示其核心资产吸引力强。资本层面,公司现金储备4,860.9万美元,债务规模4,828.4万美元,加权平均利率5.5%,处于可控范围。但报告也披露未支付股息,且优先股利率提升至16%,反映其融资成本压力。整体来看,公司通过资产处置和再融资维持资本结构平衡,但需关注未来租赁收入增长可持续性。
Wheeler Real Estate Investment Trust Inc报告有哪些风险提示?
Wheeler Real Estate Investment Trust Inc报告提示多重风险:首先,零售行业竞争、电子商务冲击可能导致租赁收入下滑;其次,自然灾害可能影响物业运营和收入稳定性。资本市场波动风险也不容忽视,报告期内公司已进行再融资以应对利率变化。此外,公司通过发行普通股赎回优先股可能导致股价大幅稀释,投资者需关注股权价值变化。最后,未支付股息但提高优先股利率,反映其现金流压力,可能影响未来分红政策。这些风险需结合行业趋势和公司战略综合评估。