猜你想问
润和软件2026年第三季度报告主要财务数据有哪些变动?
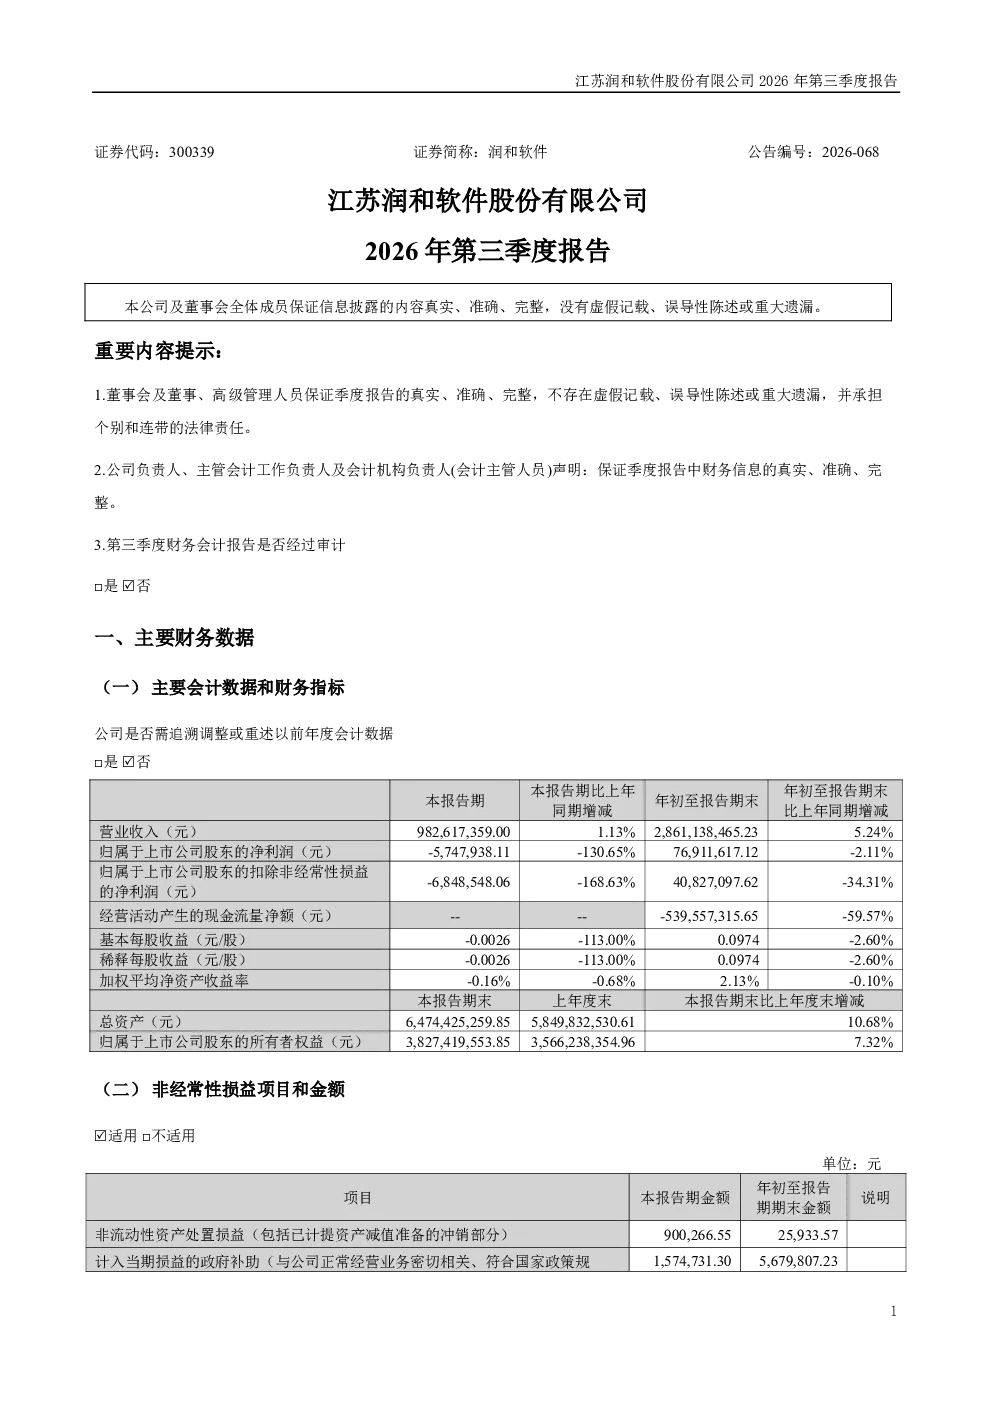
润和软件第三季度财务数据未经审计显示,货币资金减少30.41%主要因业务发展导致经营支出增加。应收票据增长53.04%,主要因收到一般信用等级银行承兑汇票增加。应收款项融资增长147.14%,主要因收到高信用等级银行承兑汇票增加。预付款项增长97.28%,主要因预付业务采购款增加。存货增长49.27%,主要因未完工项目增加导致合同履约成本增加。其他流动资产增长145.80%,主要因支付净额法核算的预付采购款增加。长期股权投资增长60.28%,主要因新增对南大先腾(33.93%股权)的投资。其他非流动金融资产增长39.57%,主要因实缴元石(常州)创业投资基金出资额7,000万元。使用权资产减少46.60%,主要因退租部分办公场所。长期待摊费用减少34.63%,主要因提前退租办公场所导致装修费用摊销减少。负债方面,短期借款增长71.92%,主要因业务发展导致经营资金需求增加。应付票据大幅增长,主要因开出银行承兑汇票支付业务采购款。应付账款减少42.61%,主要因支付前期业务采购款。合同负债增长62.01%,主要因未完工项目进度款项增加。其他应付款减少63.76%,主要因第二期员工持股计划解锁转销回购义务。租赁负债减少56.80%,主要因退租部分办公场所。长期应付款增长35.62%,主要因收到部分科研项目经费。所有者权益方面,资本公积增长2.76%,主要因股份支付分摊成本(3,159,397.12元)、子公司润开鸿增资(9,027,103.03元)及减持库存股收益(63,789,100.62元)。库存股减少78.89%,主要因员工持股计划解锁(57,372,300.80元)及减持库存股(107,882,135.24元)
润和软件所在赛道/行业发展趋势如何?
润和软件所在赛道/行业发展趋势需结合其业务布局及财务数据综合分析。从第三季度报告看,公司长期股权投资增长60.28%,主要因新增对南大先腾(33.93%股权)的投资,显示其在技术研发或产业链上下游的布局持续深化。同时,其他非流动金融资产增长39.57%,主要因实缴元石(常州)创业投资基金出资额7,000万元,表明公司可能通过投资布局新兴领域或拓展业务边界。此外,合同负债增长62.01%,主要因未完工项目进度款项增加,暗示行业可能处于项目扩张期。但需注意,使用权资产减少46.60%,主要因退租部分办公场所,可能反映行业竞争加剧或业务结构调整。综合来看,行业发展趋势需关注其核心业务进展及市场环境变化
润和软件这份报告重点分析了哪些方向?
润和软件这份报告重点分析了财务状况、投资布局及现金流变化。财务方面,报告详细披露了各项资产、负债及所有者权益的变动情况,特别是货币资金、应收款项融资、预付款项等流动资产的大幅增长,以及短期借款的显著增加,反映了公司在业务扩张中的资金需求与压力。投资方面,新增对南大先腾及元石创业投资基金的投资,显示其在技术研发和产业投资上的战略方向。现金流方面,经营活动现金流量净额减少59.57%,主要因支付给职工及为职工支付的现金增加,提示公司在人力资源管理方面的支出加大。此外,公允价值变动收益大幅增长,主要因参股公司润芯微增资扩股确认的公允价值变动收益,表明其在股权投资领域的潜在回报。这些分析方向共同揭示了公司在业务发展、投资策略及财务健康度上的关键动态
当前润和软件的市场现状如何?
当前润和软件的市场现状需从财务表现和业务布局两方面观察。财务上,公司第三季度呈现资产扩张特征,如应收票据、应收款项融资、预付款项等显著增长,但同时也伴随货币资金大幅减少和短期借款增加,显示其在业务扩张中面临一定的资金压力。投资上,公司通过新增对南大先腾和元石创业投资基金的投资,强化了在技术研发和产业投资领域的布局,可能旨在提升核心竞争力或拓展业务边界。然而,经营活动现金流量净额的减少,主要因支付给职工及为职工支付的现金增加,可能反映公司在人力资源管理方面的投入加大,需关注其人力资源成本与效益的平衡。此外,公允价值变动收益的大幅增长,主要因参股公司润芯微增资扩股确认的公允价值变动收益,为未来业绩带来一定不确定性。综合来看,公司处于业务扩张期,但需关注资金链和人力资源管理的可持续性
润和软件这份研报有哪些风险提示?
润和软件这份研报提示的主要风险包括资金链压力、业务扩张风险及人力资源成本上升。首先,货币资金减少30.41%,短期借款增长71.92%,显示公司在业务扩张中面临较大的资金需求,需关注其融资能力和偿债压力。其次,经营活动现金流量净额减少59.57%,主要因支付给职工及为职工支付的现金增加,可能反映公司人力资源成本上升,需关注其人力资源管理的可持续性及盈利能力。此外,公允价值变动收益的大幅增长主要依赖参股公司润芯微的增资扩股,若未来润芯微业绩波动,可能影响公司投资收益的稳定性。最后,报告未披露股东信息,特别是前十名股东持股情况,可能存在股权结构不透明或潜在的控制权风险。这些风险需结合公司整体战略及市场环境综合评估