猜你想问
飞马国际2026年第三季度报告核心内容有哪些?
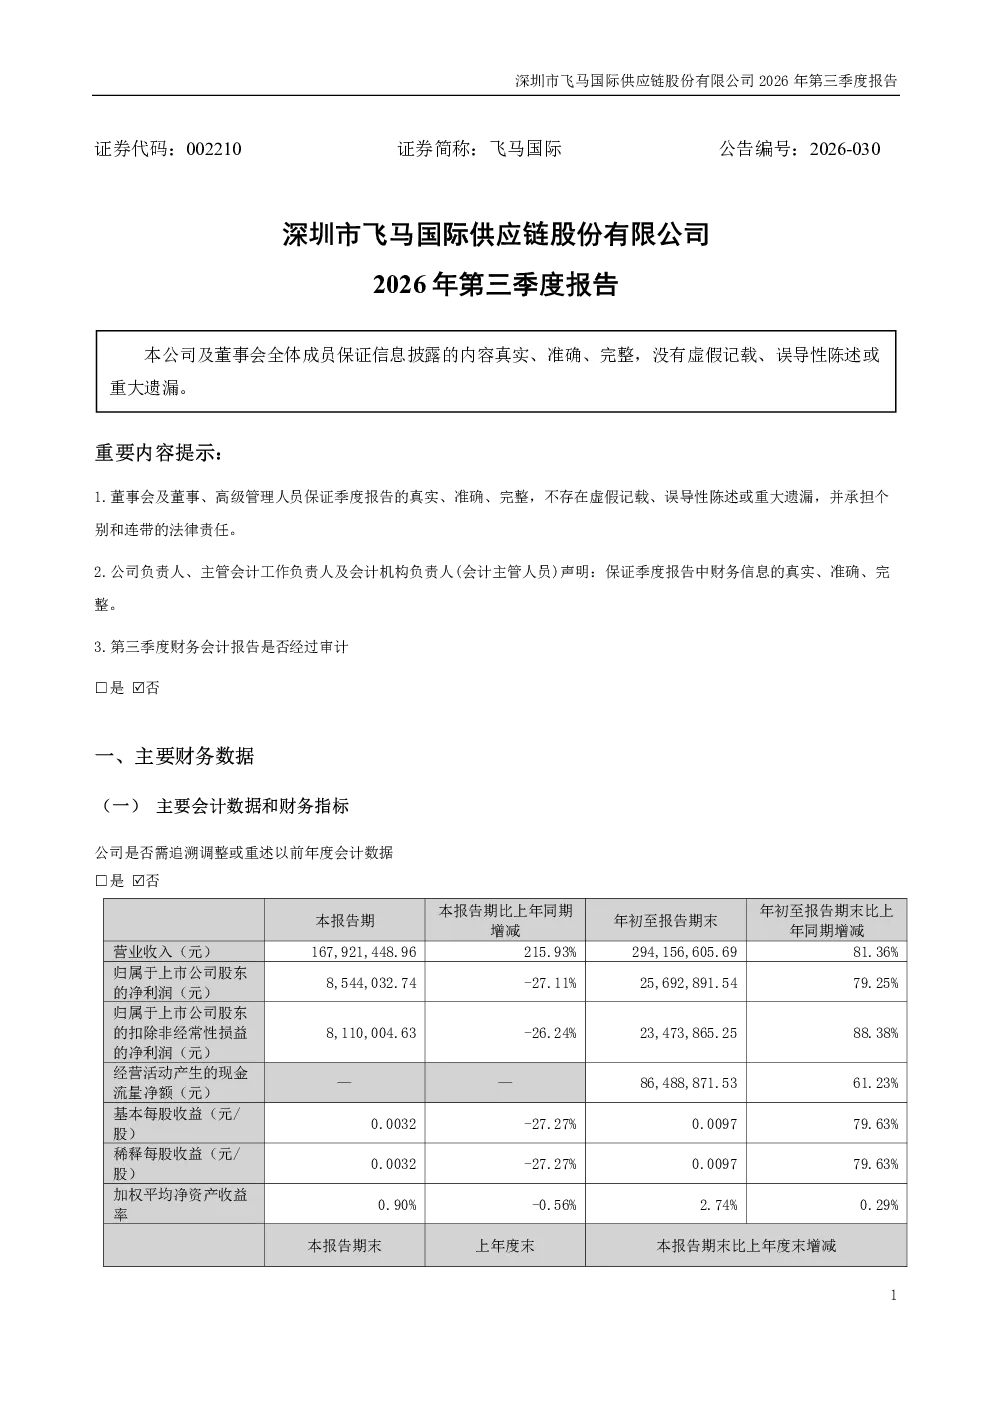
飞马国际2026年第三季度报告显示,公司营业收入29,415.66万元,同比增长81.36%,但主营业务成本增长更快,达到23,842.48万元,同比增长116.33%。综合毛利率降至18.95%,同比下降13.10个百分点,主要因低毛利率业务占比增加。净利润2,569.29万元,同比增长79.25%。报告还披露了资产负债、损益、现金流等关键财务数据,如货币资金增加49.07%,短期借款增加191.67%,经营活动现金流净额增加61.23%等。
飞马国际所属赛道发展趋势如何?
飞马国际所属赛道发展趋势需结合行业数据综合分析。报告显示公司业务扩张带来收入增长,但毛利率下降提示业务结构变化。需关注行业竞争格局、技术迭代及市场需求变化对飞马国际的影响。行业整体增长潜力、政策支持力度及供应链稳定性是影响赛道发展的关键因素。建议进一步研究行业报告以获取更全面的信息。
飞马国际报告重点分析了哪些方向?
报告重点分析了飞马国际的财务表现及经营状况。核心数据包括收入增长与成本上升的矛盾、毛利率下滑的原因、净利润的改善情况,以及资产负债表中的关键变动,如货币资金增加、短期借款激增等。此外,损益表中的信用减值损失减少和现金流表中经营活动现金流净额的增长也受到关注。这些数据共同揭示了公司当前的经营状态和财务健康度。
当前飞马国际的市场现状如何?
飞马国际当前市场现状表现为业务快速扩张但盈利能力承压。报告显示公司收入大幅增长,但成本上升更快导致毛利率下降。资产负债表显示公司负债水平有所提升,特别是短期借款增加显著。现金流方面,经营活动现金流改善,但投资和筹资活动现金流承压。这些数据反映了公司在快速发展的同时面临一定的财务风险和经营挑战。
飞马国际研报存在哪些风险提示?
飞马国际研报提示的主要风险包括:毛利率持续下滑可能导致盈利能力减弱;短期借款大幅增加增加财务杠杆和偿债压力;投资活动现金流减少可能影响长期发展能力。此外,行业竞争加剧、市场需求波动、政策变化等外部因素也可能对公司经营产生不利影响。投资者需关注这些风险因素对公司未来发展的潜在影响。