猜你想问
江苏国信2026年第三季度报告核心内容有哪些?
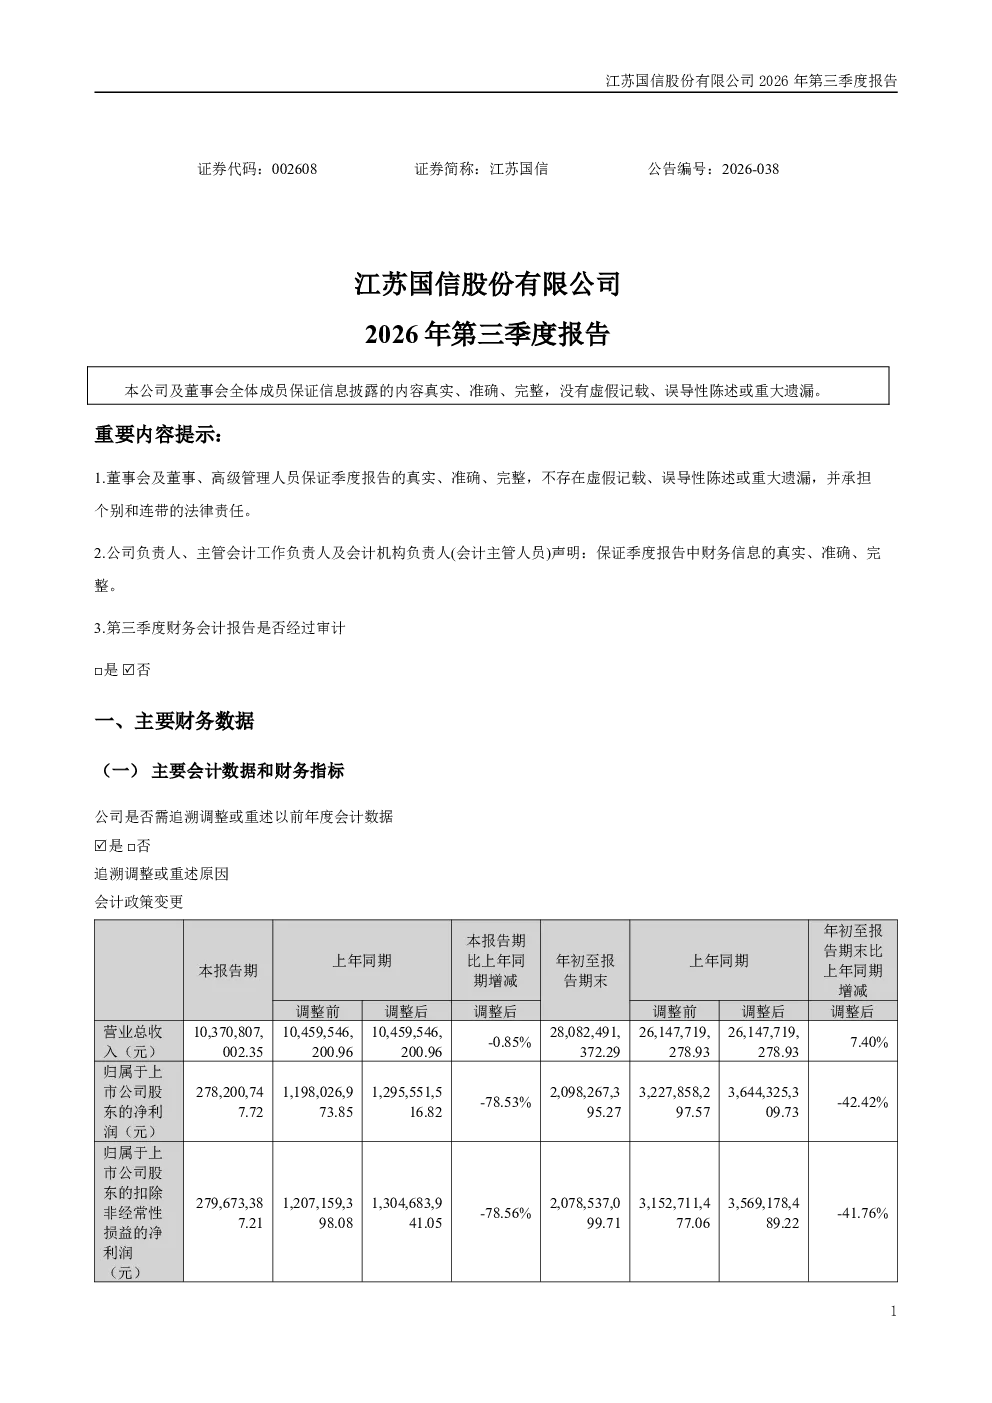
江苏国信2026年第三季度报告显示,公司营业总收入为1045.95亿元,同比下降0.85%;归属于上市公司股东的净利润为12.96亿元,同比下降78.53%。经营活动产生的现金流量净额为75.90亿元,同比增长58.72%。公司2026年半年度利润分配方案为每10股派发现金红利0.5元(含税),不送红股、不以公积金转增股本。报告期末,公司总资产为1040.96亿元,同比增长2.15%;归属于上市公司股东的所有者权益为377.36亿元,同比增长4.80%。公司对利安人寿保险股份有限公司的权益法核算结果进行追溯调整,调增2026年期初长期股权投资6.18亿元,调减期初其他综合收益6.58亿元,调增期初未分配利润11.62亿元,调增期初少数股东权益1.14亿元,调增上年同期投资收益5.11亿元,调减上年同期其他综合收益的税后净额8.37亿元。公司第三季度财务会计报告未经审计。
江苏国信所属赛道行业发展趋势如何?
江苏国信所属赛道行业发展趋势需结合具体行业分析。报告期内公司经营活动产生的现金流量净额同比增长58.72%,显示公司在运营效率方面有所提升。但净利润大幅下降可能反映行业竞争加剧或成本上升压力。公司对利安人寿保险股份有限公司的权益法核算调整也表明,投资收益变化对整体业绩影响显著。未来需关注行业政策变动、市场竞争格局及公司投资策略调整对业绩的潜在影响。
江苏国信2026年第三季度报告重点分析了哪些方向?
报告重点分析了公司财务数据变动及投资收益调整。营业总收入微降、净利润大幅下滑与经营活动现金流大幅增长形成对比,提示公司在成本控制或收入端面临挑战。对利安人寿保险股份有限公司的权益法核算追溯调整,显示公司投资组合变化对财务报表的显著影响。此外,报告还披露了利润分配方案及期末资产负债情况,为投资者提供了公司经营状况及财务健康的全面参考。
当前江苏国信的市场现状如何?
当前江苏国信市场现状表现为业绩分化。一方面,公司总资产与所有者权益实现稳步增长,总资产同比增长2.15%,所有者权益同比增长4.80%,显示公司资产规模扩张及资本实力增强。另一方面,净利润同比下降78.53%,经营性现金流虽大幅增长,但盈利能力显著下滑,可能受行业周期性波动或竞争格局变化影响。投资者需关注公司如何平衡资产增长与盈利能力,以及投资收益的稳定性。
江苏国信2026年第三季度报告有哪些风险提示?
报告风险提示需关注净利润大幅下滑的原因及可持续性。虽然现金流改善,但盈利能力急剧下降可能影响公司长期发展。对利安人寿保险股份有限公司的权益法核算调整,增加了财务报表的复杂性,投资收益波动可能带来业绩不确定性。此外,报告未披露具体审计意见,投资者需谨慎评估财务数据的可靠性。行业政策变化、市场竞争加剧及投资标的波动均可能对公司业绩产生不利影响。