猜你想问
这份报告主要讲了什么内容?
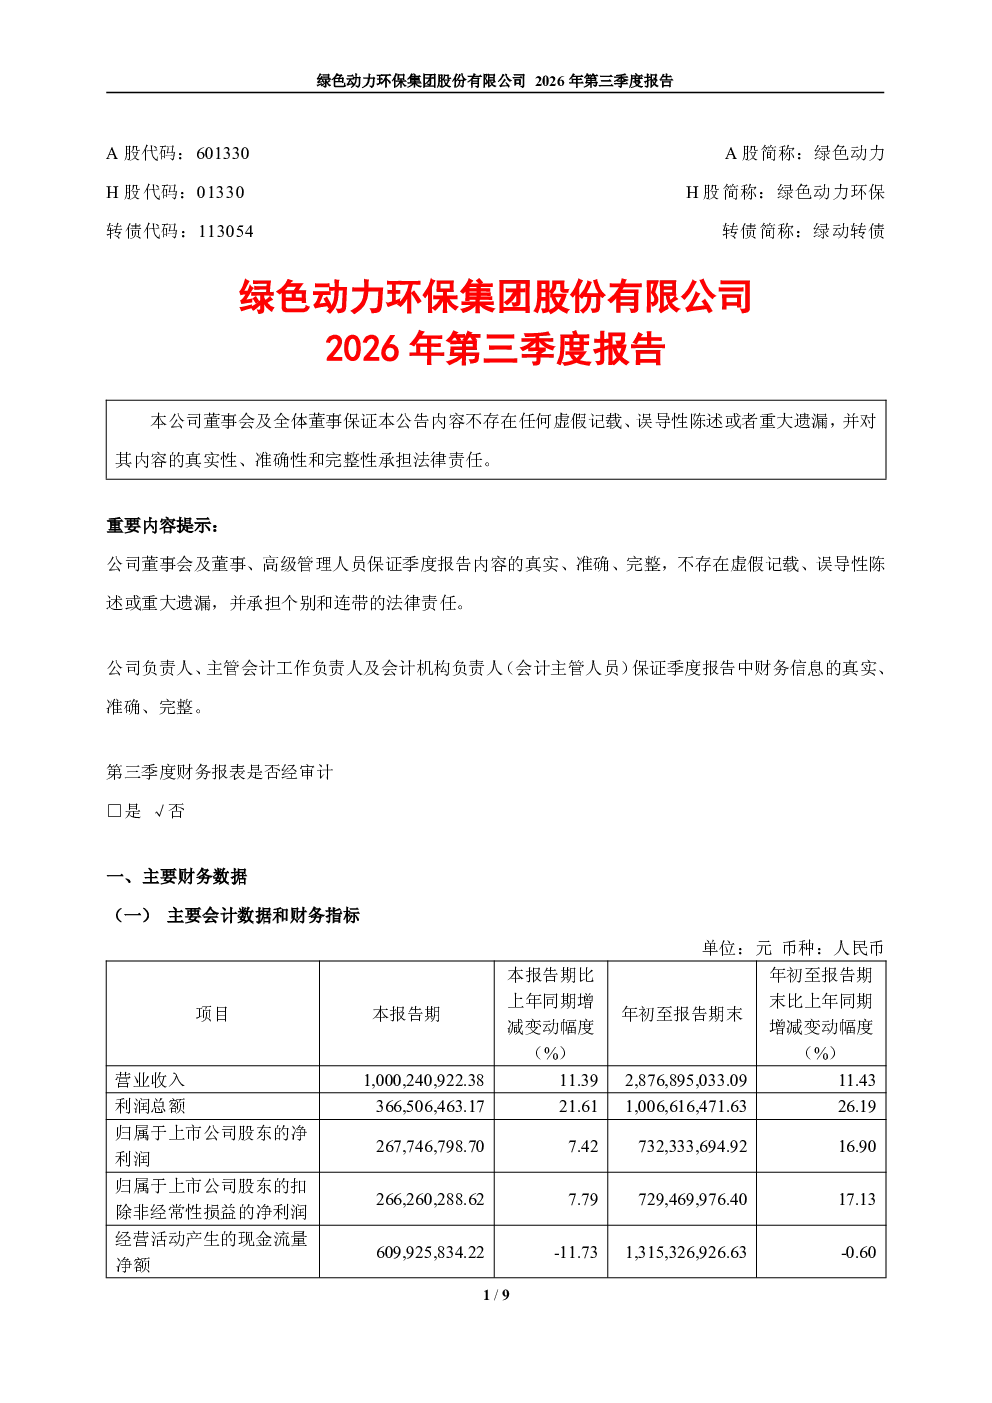
这份报告主要披露了绿色动力2026年第三季度的财务经营情况。报告显示,第三季度子公司合计垃圾进厂量405.43万吨,发电量143,032.02万度,上网电量121,030.86万度,供汽量37.65万吨。前三季度累计来看,垃圾进厂量同比增长7.26%,发电量同比增长7.78%,上网电量同比增长8.25%,供汽量同比增长32.05%。这些数据反映了公司在垃圾发电领域的持续运营能力。
垃圾发电行业未来发展趋势如何?
垃圾发电行业未来发展趋势向好。随着国家对环保和资源回收利用的重视,垃圾发电作为重要的可再生能源形式,将受益于政策支持和市场需求增长。行业技术不断进步,发电效率提升和成本下降是主要方向。同时,行业整合加速,头部企业凭借规模和技术优势将进一步提升市场份额。绿色动力作为行业参与者,有望在行业发展中获得更多机遇。
报告中最值得关注的分析方向是什么?
报告中最值得关注的分析方向是公司供汽量的显著增长。第三季度供汽量同比增长32.05%,前三季度累计增长达到32.05%,这一数据远超发电量和上网电量的增长速度。这表明公司在热电联产方面具有较强竞争力,相关业务发展迅速。供汽量的增长不仅提升了公司盈利能力,也显示了其多元化经营的优势。
当前垃圾发电市场整体情况如何?
当前垃圾发电市场呈现稳步发展态势。随着城市垃圾产生量的持续增长,垃圾发电需求不断增加。同时,国家对“无废城市”建设和碳达峰目标的推进,为垃圾发电行业提供了政策红利。市场竞争方面,行业集中度逐步提高,技术领先和规模优势成为核心竞争力。绿色动力作为上市公司,其经营数据反映了行业整体的发展趋势。
这份报告有哪些需要特别留意的风险提示?
这份报告的风险提示主要集中在财务数据未经审计方面。由于第三季度及前三季度的财务报表未经审计,相关数据的准确性有待进一步确认。此外,可转债转股情况虽然目前占比极小,但未来转股价格调整仍可能对公司股价产生一定影响。行业政策变化也可能对垃圾发电业务造成不确定性。投资者需关注这些潜在风险。