猜你想问
这份报告主要讲了什么内容?
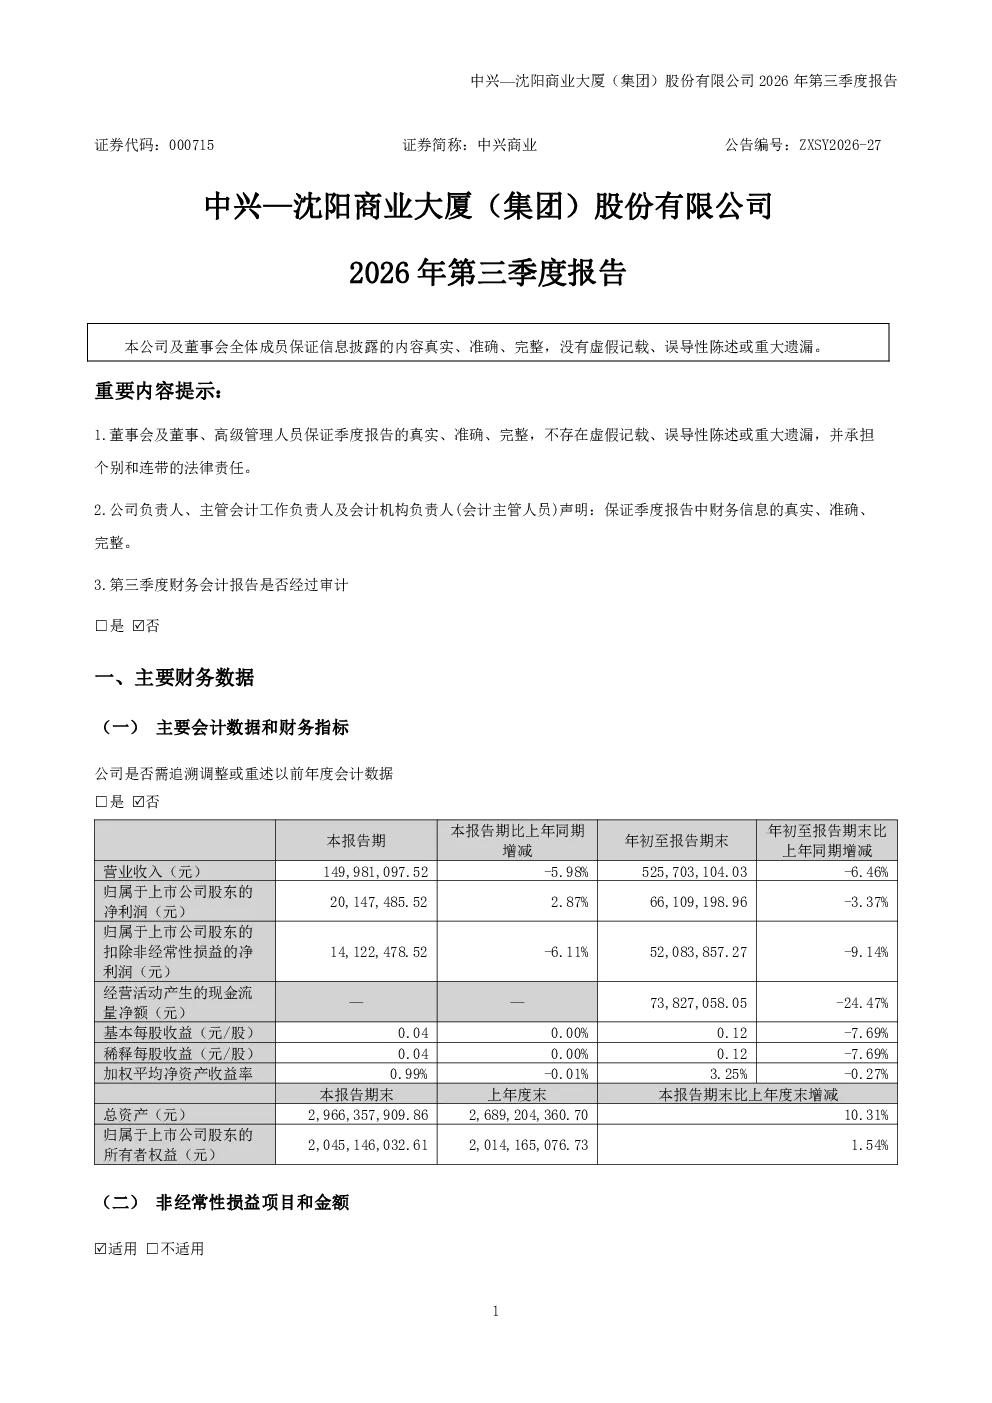
这份报告详细披露了中兴商业2026年第三季度的财务数据,包括货币资金、交易性金融资产、应收账款等关键指标的变动情况。报告显示,货币资金大幅增加93.68%主要由于一年内到期的定期存款增加,交易性金融资产增长177.65%主要因购买理财产品。同时,应收票据减少61.09%,使用权资产减少93.04%主要因租赁合同提前终止。报告还指出,短期借款增加653.72%主要因流动资金贷款增加,而利息费用增加248.88%主要因贷款利息支出增加。此外,投资收益增加342.43%主要因理财产品到期取得收益,信用减值损失减少93.36%主要因应收款项减少导致坏账准备转回。整体来看,第三季度财务数据表现波动较大,需进一步审计确认
报告反映的行业发展趋势如何?
报告未明确披露行业发展趋势,但通过财务数据可间接分析。中兴商业第三季度财务数据显示,投资收益和资产处置收益显著增加,可能反映了零售行业在特定时期内资产运营效率的提升或市场机遇的把握。同时,短期借款的大幅增加可能暗示行业普遍存在的流动性压力或扩张需求。应收账款的大幅增加虽与国家消费补贴款有关,但也提示需关注行业整体的回款周期和信用风险。总体而言,需结合更多行业数据综合判断零售行业的未来走向
报告重点分析了哪些方面?
报告重点分析了中兴商业第三季度的财务状况,特别是各项关键财务指标的变动情况。报告详细披露了货币资金、交易性金融资产、应收账款、短期借款、利息费用等指标的变动幅度及主要原因,如货币资金增加93.68%主要因一年内到期的定期存款增加,短期借款增加653.72%主要因流动资金贷款增加。此外,报告还分析了投资收益、信用减值损失、资产处置收益等指标的变动,揭示了公司在资产管理、融资及风险控制方面的表现。整体财务数据的波动性是报告关注的重点
当前市场对中兴商业的判断是什么?
当前市场对中兴商业的判断需基于已披露的第三季度财务数据。报告显示,公司财务数据存在较大波动性,如货币资金、交易性金融资产、短期借款等指标变动幅度较大,可能反映了公司在经营和融资策略上的调整。投资收益和资产处置收益的增加可能带来短期业绩改善,但利息费用的增加也提示需关注财务风险。由于报告数据未经审计,市场判断需持谨慎态度,建议结合后续审计结果和行业动态进行综合评估
报告提示了哪些风险?
报告提示的主要风险集中在财务数据的波动性和未经审计的性质上。第三季度数据显示,短期借款大幅增加可能增加公司的财务杠杆和偿债压力,而利息费用的显著上升进一步加剧了这一风险。此外,投资收益和资产处置收益的高度依赖可能带来经营风险,一旦市场环境变化,可能影响公司盈利能力。报告还指出,应收账款的大幅增加虽与国家消费补贴款有关,但也需关注潜在的坏账风险。由于财务数据未经审计,存在数据准确性风险,需以审计结果为准