猜你想问
广康生化2026年第三季度报告核心内容是什么?
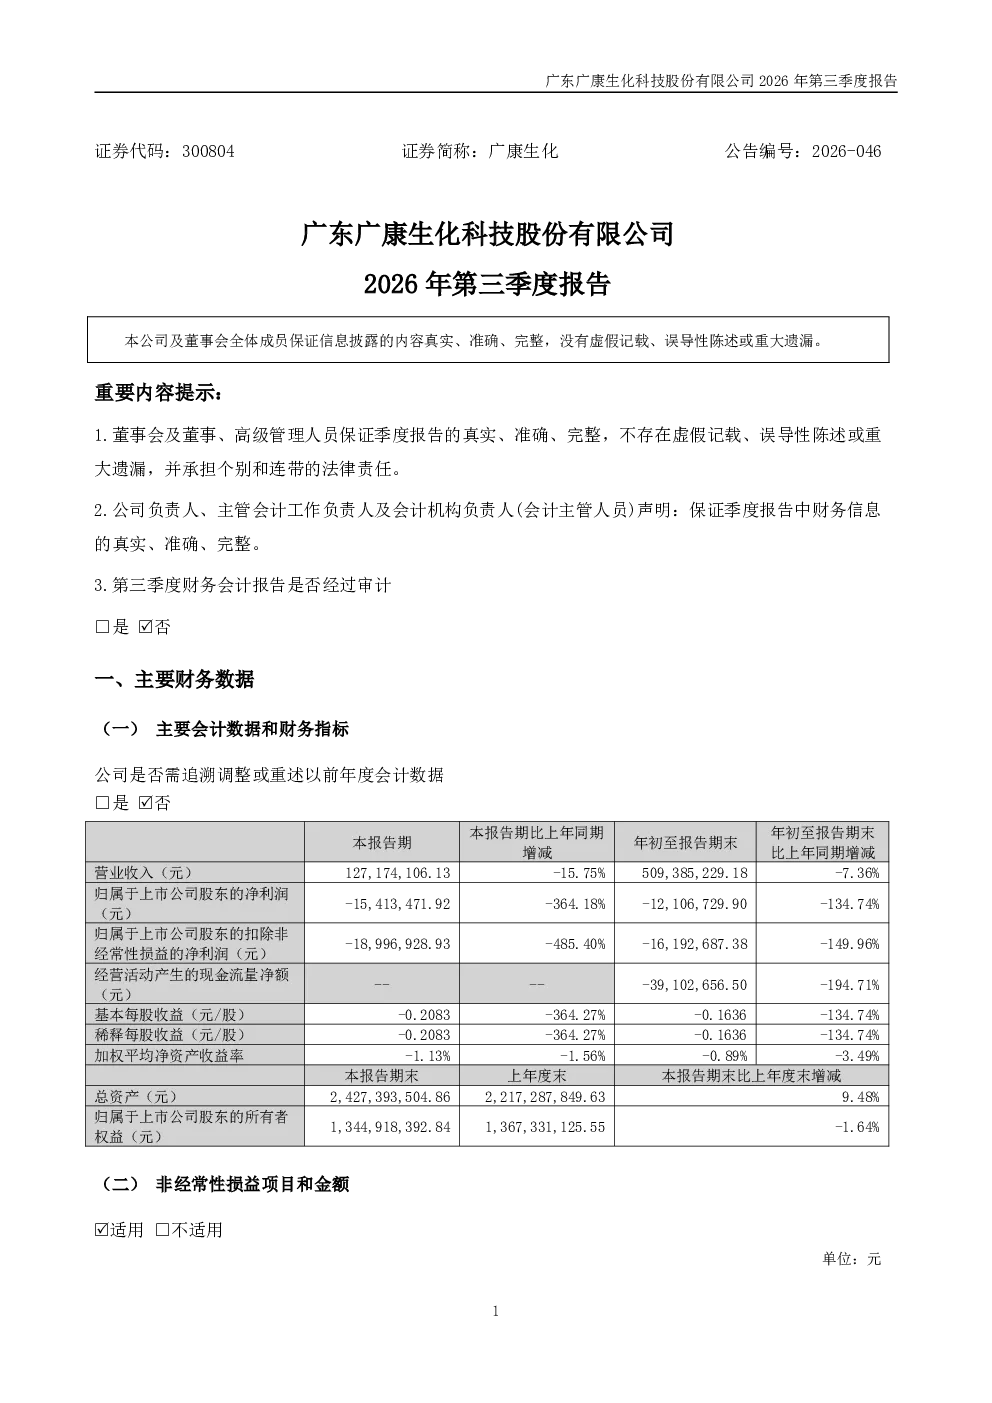
广东广康生化科技股份有限公司2026年第三季度报告显示,受车间产能利用率不足、上游原材料上涨及下游客户需求波动影响,公司原药产品单位成本上升,高毛利杀菌剂原药销售节奏放缓,导致原药产品综合毛利率下滑11.60个百分点至16.29%。前三季度公司实现营业收入50,938.52万元,同比下降7.36%;归属于上市公司股东的净利润为-1,210.67万元,同比下降134.74%。综合毛利率下滑是公司三季度业绩亏损的主要原因。公司计划通过加强客户及供应商合作、提高销售收入、降低采购成本、优化库存、加强生产管控、加快推出新产品等措施,提升运营效率与抗风险能力,实现长期稳健发展。公司第三季度财务会计报告未经审计。
广康生化所属赛道/行业发展趋势如何?
广康生化所属原药行业受上游原材料价格波动、下游客户需求变化及行业竞争加剧等多重因素影响,整体呈现波动性增长态势。随着环保政策趋严和产业升级需求,行业向高端化、绿色化方向发展,技术创新和产品结构优化成为企业核心竞争力关键。未来,具备成本控制能力和研发实力的企业将更具市场优势,行业集中度有望进一步提升。广康生化需持续关注原材料价格走势,加强供应链管理,同时加大研发投入,开发高附加值产品以应对市场变化。
广康生化报告重点分析了哪些方向?
广康生化2026年第三季度报告重点分析了原药产品成本上升对毛利率的影响、下游客户需求波动对销售节奏的制约,以及公司为应对挑战提出的应对措施。报告显示,车间产能利用率不足是成本上升的重要因素,上游原材料价格上涨进一步加剧了成本压力。高毛利杀菌剂原药销售放缓是导致综合毛利率下滑的关键,前三季度营业收入和净利润均出现同比下降。公司计划通过加强客户及供应商合作、提高销售收入、降低采购成本、优化库存、加强生产管控、加快推出新产品等措施,提升运营效率与抗风险能力。
广康生化当前市场现状如何判断?
广康生化当前市场现状表现为原药产品综合毛利率下滑,业绩出现亏损。主要原因是车间产能利用率不足、上游原材料上涨及下游客户需求波动导致成本上升和销售放缓。公司前三季度营业收入同比下降7.36%,净利润同比下降134.74%。尽管面临短期业绩压力,但公司已制定多项措施以提升运营效率和抗风险能力,包括加强客户及供应商合作、提高销售收入、降低采购成本、优化库存、加强生产管控、加快推出新产品等。这些措施有助于公司长期稳健发展,但短期内仍需关注市场环境变化对公司业绩的影响。
广康生化研报有哪些风险提示?
广康生化研报提示的主要风险包括:上游原材料价格波动风险,原材料价格大幅上涨将增加生产成本,影响公司盈利能力;下游客户需求波动风险,市场需求变化可能导致销售节奏放缓,影响公司收入增长;产能利用率不足风险,车间产能未达饱和状态可能导致单位成本上升;行业竞争加剧风险,随着行业集中度提升,竞争加剧可能压缩公司利润空间;政策风险,环保政策趋严可能增加企业合规成本。公司需加强供应链管理、提升产品竞争力、优化生产布局以应对上述风险。