猜你想问
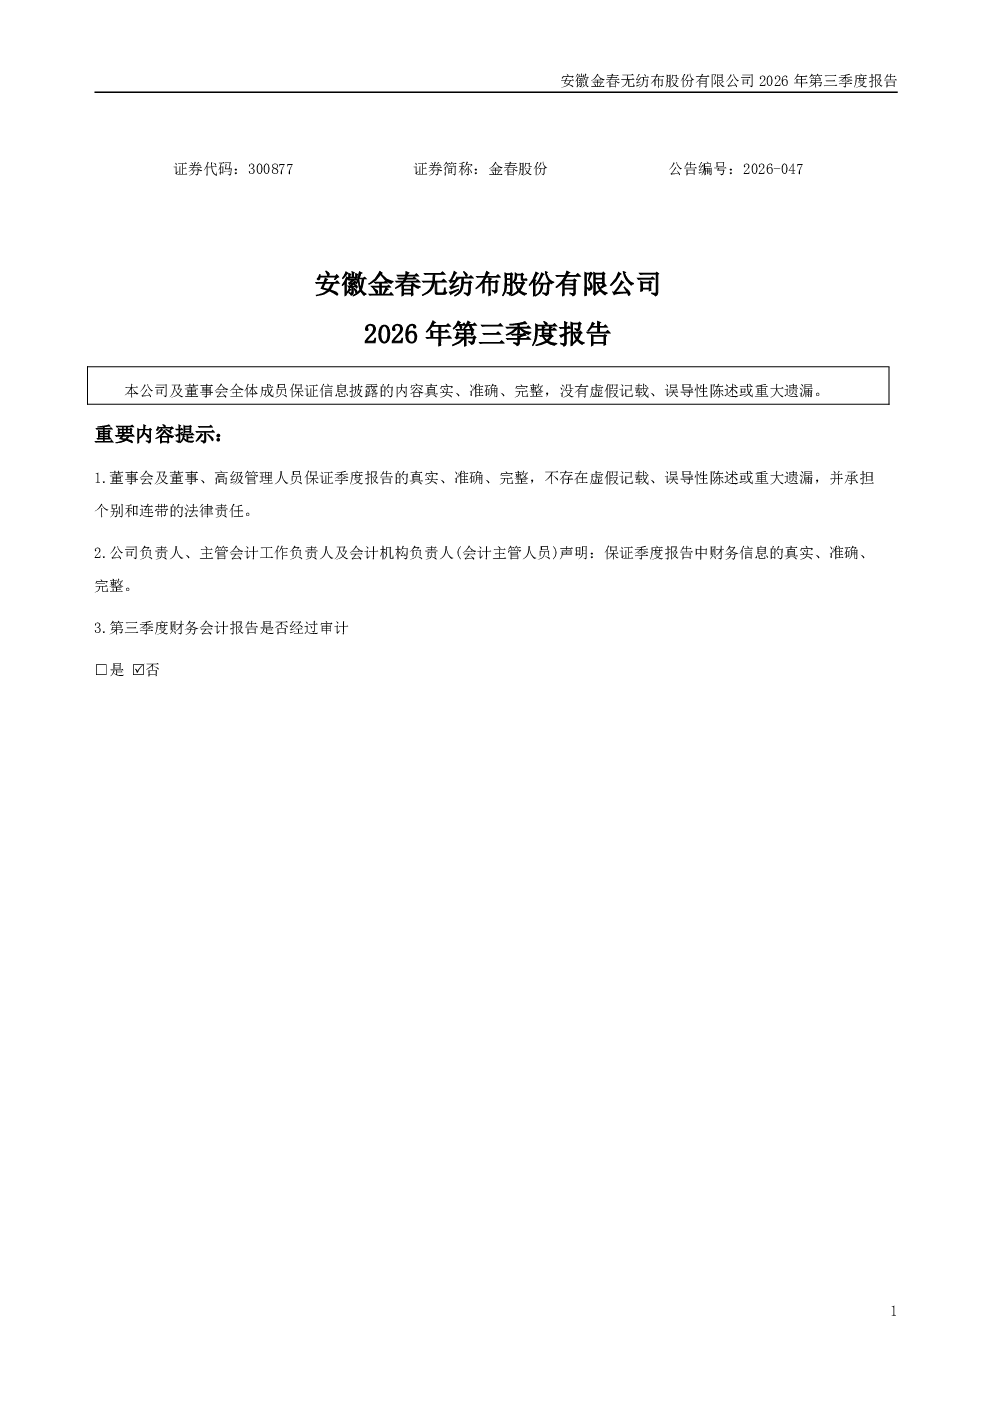
金春股份2026年第三季度报告主要披露了哪些内容?
金春股份2026年第三季度报告主要披露了公司未经审计的财务会计报告摘要。报告指出,具体的主要会计数据和财务指标未披露,但提及非经常性损益项目包括个税扣缴税款手续费返还和稳岗补贴,不存在将非经常性损益项目界定为经常性损益的情形。此外,报告还披露了公司利润分配方案,即以119,250,000股为基数,向全体股东每10股派发现金红利0.80元(含税),合计派发现金9,540,000元(含税),不送红股,不以公积金转增股本。报告中还披露了控股股东股权结构调整情况,实际控制人杨迎春向一致行动人杨乐转让其持有的金瑞投资22.00%股权,调整后杨迎春持有2.49%,杨乐持有45.00%,实际控制人仍为二人。同时,报告披露了员工持股计划第一批股票已全部出售完毕,完成清算分配,以及募投项目“年产12,000吨湿法可降解水刺非织造布项目”完成建设并进入调试投产阶段,提升公司可降解非织造布生产能力。需要注意的是,公司自2026年起首次执行新会计准则,但本次报告不涉及年初财务报表调整。
金春股份所属赛道的发展趋势如何?
金春股份所属赛道为可降解非织造布行业,该行业的发展趋势向好。随着环保政策的日益严格和消费者对环保产品的需求增加,可降解非织造布作为绿色环保材料,市场前景广阔。金春股份的募投项目“年产12,000吨湿法可降解水刺非织造布项目”完成建设并进入调试投产阶段,进一步提升了公司的生产能力,有助于满足市场需求。此外,公司在报告中披露的募投项目投产进展,表明公司在该赛道上具有持续的发展潜力。可降解非织造布行业未来有望受益于政策支持和市场需求的双重驱动,行业整体将迎来快速发展。
金春股份第三季度报告的重点分析方向是什么?
金春股份第三季度报告的重点分析方向主要包括以下几个方面:一是公司募投项目的投产情况,特别是“年产12,000吨湿法可降解水刺非织造布项目”完成建设并进入调试投产阶段,标志着公司在可降解非织造布领域的生产能力得到提升,这是公司未来发展的关键看点。二是公司利润分配方案,每10股派发现金红利0.80元(含税),体现了公司对股东的回报,有助于增强投资者信心。三是控股股东股权结构调整,虽然实际控制人仍为二人,但股权结构的变化可能对公司未来战略和经营产生一定影响,需要持续关注。四是公司首次执行新会计准则的情况,虽然本次报告不涉及年初财务报表调整,但未来新会计准则的执行可能对公司财务数据产生影响,需要进一步观察。综合来看,募投项目投产和利润分配是本报告的重点分析方向。
金春股份当前的市场现状如何?
金春股份当前的市场现状可以从以下几个方面进行分析:首先,公司在可降解非织造布领域具有一定的竞争优势,通过募投项目的投产,进一步提升了公司的生产能力,有助于满足市场需求。其次,公司披露的利润分配方案,每10股派发现金红利0.80元(含税),体现了公司对股东的回报,有助于增强投资者信心。再次,控股股东股权结构调整虽然未改变实际控制人,但股权结构的变化可能对公司未来战略和经营产生一定影响,需要持续关注。此外,公司首次执行新会计准则,虽然本次报告不涉及年初财务报表调整,但未来新会计准则的执行可能对公司财务数据产生影响,需要进一步观察。总体来看,金春股份在可降解非织造布领域具有发展潜力,但市场环境和行业政策的变化可能对公司经营产生影响。
金春股份第三季度报告存在哪些风险提示?
金春股份第三季度报告存在以下风险提示:首先,公司第三季度财务会计报告未经审计,具体的主要会计数据和财务指标未披露,这可能导致投资者难以全面了解公司的财务状况和经营成果。其次,公司募投项目的投产虽然标志着公司生产能力的提升,但也存在项目投产不及预期或市场接受度不高的风险,这可能影响公司的经营业绩。再次,控股股东股权结构调整虽然未改变实际控制人,但股权结构的变化可能对公司未来战略和经营产生一定影响,需要持续关注。此外,公司首次执行新会计准则,虽然本次报告不涉及年初财务报表调整,但未来新会计准则的执行可能对公司财务数据产生影响,需要进一步观察。最后,可降解非织造布行业虽然前景广阔,但也面临环保政策变化和市场竞争加剧的风险,这可能对公司经营产生影响。投资者在关注公司发展潜力的同时,也需要关注上述风险因素。