猜你想问
ST荃银2026年第三季度报告核心内容是什么?
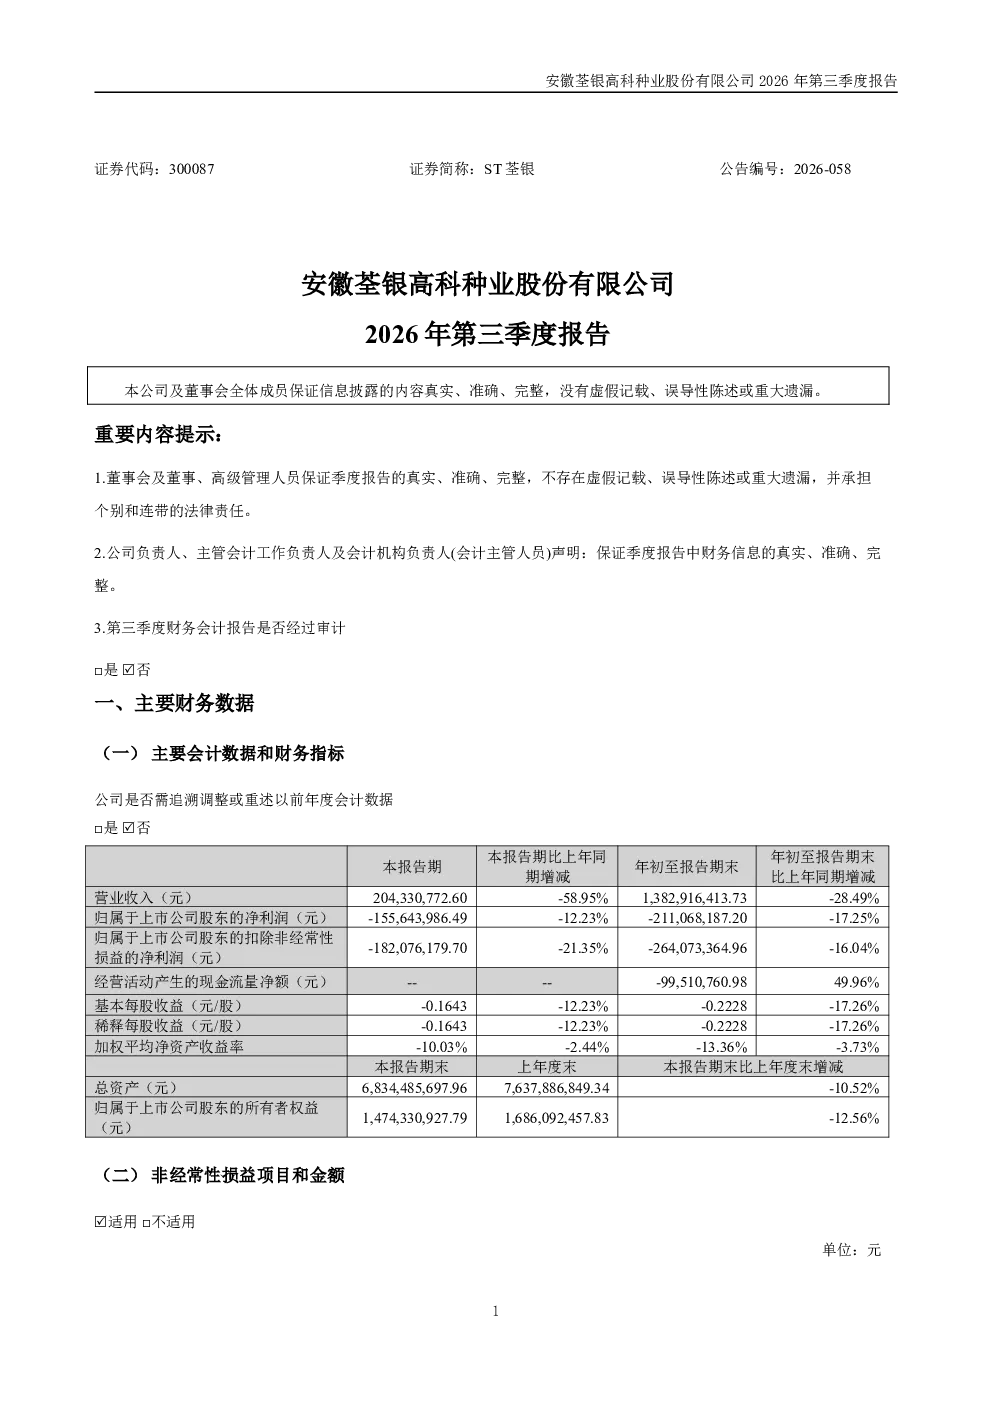
公司2026年第三季度实现营业收入13.83亿元,同比下降28.49%。种子收入8.04亿元,占营收比重提升至58.12%。水稻种子收入同比增加7.00%,毛利率同比增加6.08%,主要因内销高毛利杂交中稻新品种9085系列及优质抗除草剂水稻销量增长。订单粮食及青贮饲料业务收入同比减少4.14亿元,降幅50.96%。归属于上市公司股东的净利润为-2.11亿元,同比下降17.25%,主要受政府补贴减少、研发投入增加及存货减值增加影响。公司第三季度财务会计报告未经审计。
水稻种子行业发展趋势如何?
水稻种子行业发展趋势呈现结构性变化。随着消费者对高品质、高抗性水稻品种的需求增加,杂交中稻新品种如9085系列及抗除草剂水稻的市场表现突出,推动相关种子收入增长。同时,订单粮食及青贮饲料业务受市场波动影响较大,收入大幅下降。未来,行业可能更加注重研发创新和品种差异化,以应对市场变化和消费者需求升级。
报告重点分析了哪些方向?
报告重点分析了公司种子业务的结构性增长,特别是水稻种子收入的提升和毛利率改善,主要得益于高毛利杂交中稻新品种的推广。同时,报告也揭示了订单粮食及青贮饲料业务的显著下滑,以及净利润的负增长,主要受政府补贴减少、研发投入增加及存货减值增加等多重因素影响。这些分析反映了公司在业务转型和成本控制方面面临的挑战。
当前市场现状如何判断?
当前市场现状显示,ST荃银在种子业务方面展现出一定的韧性,水稻种子收入和毛利率的改善表明其产品竞争力得到市场认可。然而,订单粮食及青贮饲料业务的萎缩和整体净利润的下滑,提示公司在非种子业务方面面临较大压力。整体来看,市场环境对公司的经营业绩产生显著影响,需要关注政策变化和成本控制能力。
研报有哪些风险提示?
研报提示的主要风险包括:政府补贴减少可能影响公司短期盈利能力;研发投入增加将加大财务压力;存货减值增加反映产品滞销或市场变化风险。此外,订单粮食及青贮饲料业务的波动性较大,可能对公司收入稳定性构成威胁。这些风险因素需要持续关注,以评估公司未来的经营前景。